据证券之星公开数据整理,近期斯瑞新材(688102)发布2026年三季报。截至本报告期末,公司营业总收入17.27亿元,同比上升47.09%,归母净利润1.47亿元,同比上升36.45%。按单季度数据看,第三季度营业总收入6.41亿元,同比上升59.57%,第三季度归母净利润5103.73万元,同比上升54.34%。本报告期斯瑞新材应收账款上升,应收账款同比增幅达59.33%。
本次财报公布的各项数据指标表现一般。其中,毛利率23.46%,同比减2.39%,净利率9.14%,同比减4.58%,销售费用、管理费用、财务费用总计1.25亿元,三费占营收比7.26%,同比增0.57%,每股净资产2.66元,同比增7.53%,每股经营性现金流-0.08元,同比减1893.96%,每股收益0.19元,同比增27.71%
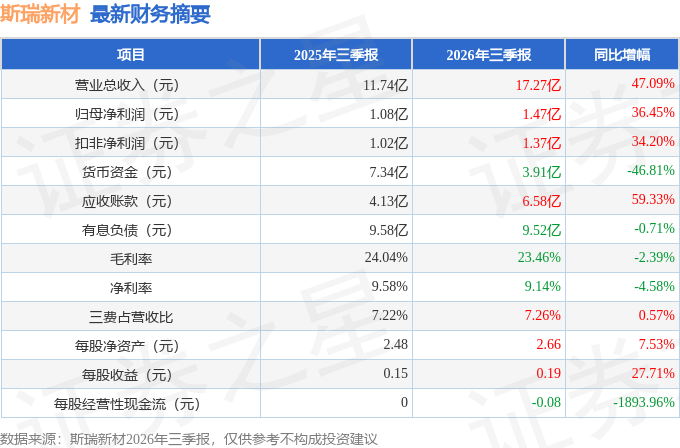
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.07亿元,每股收益均值在0.27元。
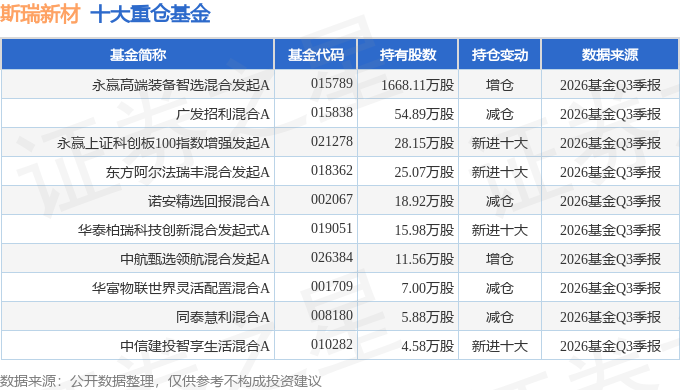
持有斯瑞新材最多的基金为永赢高端装备智选混合发起A,目前规模为14.23亿元,最新净值0.9271(10月30日),较上一交易日下跌3.89%,近一年下跌0.97%。该基金现任基金经理为张璐。
最近有知名机构关注了公司以下问题:
问:公司生产的高性能金属铬粉主要应用在哪些领域呢?下游客户有哪些?
答:公司是国内首家成功应用低温液氮技术,且具备批量制造并向全球供应低氧、低氮、低硫、低酸不溶物高性能金属铬粉的企业。产品系列包括高纯低气铬粉、真空级高纯铬、球形铬粉、片层状铬粉和超细铬粉等,被广泛应用于中高压电接触材料、高端高温合金、高端靶材、表面喷涂、电子行业等领域。主要客户有西部超导、西门子、Plansee等知名企业。
2、全流量补然技术路线的火箭发动机相关产品验证的怎么样了?目前在客户端的拓展和产能情况呢?
全流量补燃(全流量分级燃烧)技术路线,是未来200吨级以上大推力可收火箭发动机的核心发展方向,也是我国航天领域重点攻关的关键技术。针对该类大推力液体火箭发动机推力室内壁对高强、高导、高温抗软化铜合金材料的极端工况需求,公司持续研发提升铜铬铌合金性能,满足持续增长的更高需求,目前正协同相关客户开展热试车验证工作。
凭借领先的技术实力,公司已与蓝箭航天、九州云箭等国内头部企业建立深度合作关系,为匹配行业快速增长的市场需求,公司积极推进产能升级,重点打造“液体火箭发动机推力室材料、零件、组件产业化项目”。截至2026年半年度,项目进展顺利,形成年产300余台(套)液体火箭发动机推力室内外壁成品加工产能。同时在核心关键技术领域实现突破,自主完成大推力液体火箭发动机推力室铜铬铌合金内壁热等静压近净成形核心工艺,并向客户交付样件,该技术可有效提升内壁材料的强度和耐高温性能,提高材料利用率、降低生产成本,推动公司形成液体火箭发动机推力室内壁产品从材料到制品的“全工艺链能力”,提升供应链效率,助力关键部件自主可控。
3、在市场拓展方面,公司是否会抢抓行业发展的窗口期提升市占率?
在市场拓展方面,公司持续强化国际化运营能力,加快构建本地化运营团队,加大海外营销网络建设投入,优化销售团队结构,提升本地化服务水平与全球市场快速响应能力。
4、介绍一下公司股权激励的相关情况
公司于2026年4月制定并实施了《陕西斯瑞新材料股份有限公司2026年股票期权与限制性股票激励计划(草案)》,授予的激励对象总人数为918人,占截至2025年年底公司员工总数的70.94%;本激励计划股票期权行权价格(含预留部分)为40.01元/份,限制性股票授予价格为20.01元/股,激励计划考核年度2026-2027年2个会计年度,以公司2025年归属于上市公司股东的扣除非经常性损益的净利润为基数,对考核年度的归属于上市公司股东的扣除非经常性损益的净利润进行考核。归属于上市公司股东的扣除非经常性损益的净利润增长率为,2026年公司层面业绩考核要求为≥35%、26%≤<35%、<26%,公司层面行权比例分别为100%、80%、0%。2027年公司层面业绩考核要求为≥82%、58%≤<82%、<58%,公司层面行权比例分别为100%、80%、0%。
5、公司有没有资金压力?
公司资金储备及授信额度能够覆盖研发、生产经营投入,整体资金压力可控。
本文数据来源于斯瑞新材2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




