据证券之星公开数据整理,近期凯众股份(603037)发布2026年三季报。截至本报告期末,公司营业总收入6.2亿元,同比上升9.83%,归母净利润3634.49万元,同比下降37.65%。按单季度数据看,第三季度营业总收入2.33亿元,同比上升8.14%,第三季度归母净利润575.05万元,同比下降71.95%。本报告期凯众股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达464.67%。
本次财报公布的各项数据指标表现一般。其中,毛利率27.59%,同比减11.79%,净利率5.92%,同比减42.02%,销售费用、管理费用、财务费用总计8278.56万元,三费占营收比13.36%,同比增13.44%,每股净资产3.41元,同比减5.68%,每股经营性现金流0.18元,同比减57.11%,每股收益0.14元,同比减36.36%
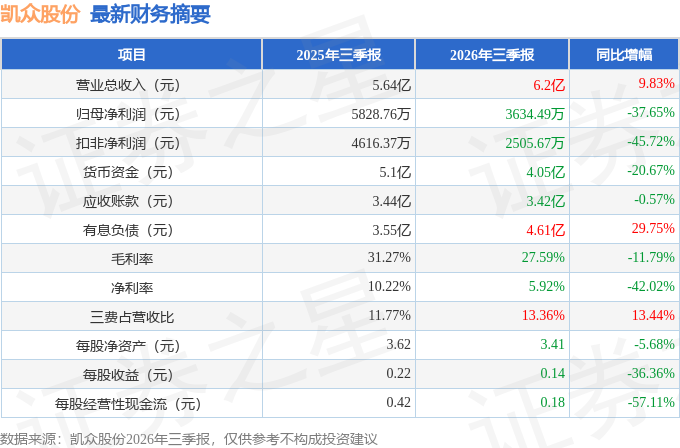
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:第一部分:公司董事长杨建刚先生介绍公司
答:第二部分互动问
问1请介绍下公司营收规模增长的来源和展望以及降本增效措施。
公司未来的业务增量将来源于现有主营业务市场深耕,尤其是海外市场的拓展,以及线控制动踏板、聚氨酯泡沫棉等各项新业务带来的增量等,我们期待公司业绩能迈上新的台阶。通过积极开拓市场和业务,进一步增加收入,发挥规模效益,并推进精益生产,提高自动化率来降低各业务成本。
问2公司拟并购安徽拓盛,这对公司业务协同性体现在哪里以及目前并购进展?橡胶涨价对其收入利润的影响?
一、公司与安徽拓盛汽车零部件股份有限公司(以下简称“安徽拓盛”)业务协同性主要体现在三方面1、客户端协同性,凯众与安徽拓盛的主营业务客户存在共同覆盖;2、产品协调性,凯众的聚氨酯材料产品与安徽拓盛的橡胶材料产品,实现对客户产品需求的互补;3、技术研发协同性,双方在减震业务上的设计理念、实验资源等技术研发上互通。
二、目前正在积极复交易所问询函。
三、橡胶成本相对稳定,同时安徽拓盛拥有炼胶技术,原材料价格波动影响有限。
问3公司是否有大额资产减值的风险?
公司严格按照会计准则计提资产减值,同时也在积极督促应收账款的收。
问4 您认为新能源汽车的拐点在哪里?增量业务的爆发时点是何时?
随着L3智能驾驶的技术突破与落地,我们认为汽车行业将迎来新一轮的爆发增长。
公司增量主要来自海外市场、并购及新业务拓展,对业绩的影响敬请各位投资者关注公司定期报告。
问5聚氨酯材料有被其他材料替代的风险吗?并购安徽拓盛后,凯众的聚氨酯材料是否能和安徽拓盛的橡胶业务协同?
聚氨酯是橡胶的替代材料,目前本身材料还是比较新的,替代风险较低,同时公司也在持续开发聚氨酯材料的应用拓展。
凯众和安徽拓盛有显著的业务协同,通过业务打包提供服务,更便于攻克市场,扩大单车价值份额。
问6 公司的研发方向有哪些?
公司的研发方向主要围绕公司聚氨酯材料研发技术在各行业的应用和汽车智能驾驶方向等。
问7 公司增长比较快的业务?
聚氨酯泡沫棉、聚氨酯承载轮、线控制动踏板等业务空间比较大,需要注意的是,目前前述业务的营收规模还很小。
问8 聚氨酯泡沫棉的应用领域?
聚氨酯泡沫棉拥有缓冲减震、密封降噪、阻燃隔热等作用,主要应用于3C电子、新能源电池等领域。
问9现有工厂产能利用率,未来扩产计划、布局?
目前南通工厂进一步扩大产能后,利用率尚未完全饱和,我们将根据市场实际情况布局国内及海外各项产能,以满足生产需求。
本文数据来源于凯众股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




