据证券之星公开数据整理,近期赢合科技(300457)发布2026年三季报。截至本报告期末,公司营业总收入85.49亿元,同比上升22.35%,归母净利润4.51亿元,同比上升50.17%。按单季度数据看,第三季度营业总收入24.59亿元,同比下降9.71%,第三季度归母净利润9981.59万元,同比上升244.37%。本报告期赢合科技存货明显上升,存货同比增幅达83.37%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率20.96%,同比减9.21%,净利率5.5%,同比减25.72%,销售费用、管理费用、财务费用总计5.23亿元,三费占营收比6.11%,同比增2.09%,每股净资产11.18元,同比增10.37%,每股经营性现金流0.84元,同比增142.17%,每股收益0.7元,同比增48.94%
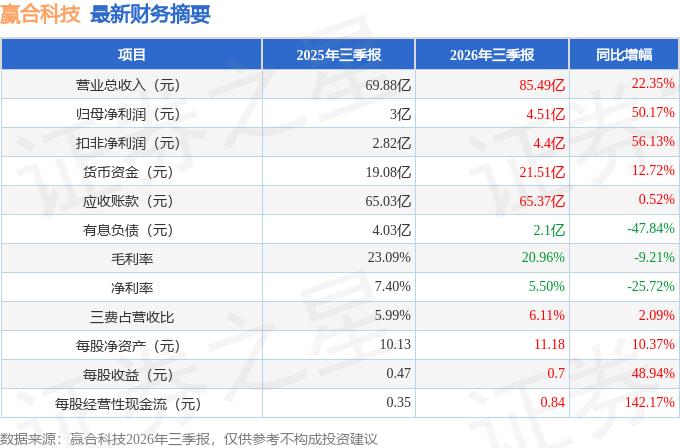
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在8.8亿元,每股收益均值在1.36元。
最近有知名机构关注了公司以下问题:
问:公司领导就投资者关心的进行了沟通交流,主要信息如下:
答:您好,2026年是公司“创新发展年”,公司持续加大技术研发投入、优化全球市场布局、推进数字化管理变革,围绕公司战略方向稳步落地。报告期内公司经营业绩实现高质量增长,完成营业收入60.90亿元,同比增长42.83%;归母净利润3.51亿元同比增长29.40%;经营活动现金流净额10.13亿元,盈利款质量保持良好水平;公司上半年实现利润收入双增长,反映出公司整体盈利能力与经营质量实现稳步优化,战略落地成果已逐步显现。
2.锂电设备业务收入增长主要驱动因素是什么?
尊敬的投资者,您好!2026年上半年公司锂电池专用生产设备实现收入50.26亿元,同比增长79.52%,主要受益于锂电产能扩张、头部客户订单集中交付。依托公司长期技术沉淀与项目交付实绩,公司前中段核心设备在头部客户中市占率保持领先,竞争优势稳固。随着收购昂华进一步补齐锂电后段装备与集成能力,实现从前段、中段到后段的全流程设备布局;同时加快海外本地化服务能力建设,完善全球化交付保障体系,锂电设备业务具备增长动力。
3.公司在公司治理方面有什么想法?
公司将继续坚持“业务国际化、产品高端化、管理数字化”三大战略方向,保持战略定力,持续深化“透明、敏捷、负责任”的现代企业治理体系建设,不断完善董事会及专门委员会运作机制,提升决策科学性与监督有效性;坚持高质量信息披露,强化中小投资者保护;持续推进ESG管理体系建设,深化碳管理、绿色供应链、内控治理等工作,全方位提升ESG治理水平;加强董高合规培训,落实市值管理、维护投资者关系等主体责任,为公司长期稳健发展提供坚实保障。
4.想问一下公司上半年新签订单情况怎么样?
您好!报告期内,公司持续强化市场拓展能力与项目交付能力建设,订单执行效率与交付规模同步提升,上半年实现营业收入60.90亿元,同比增长42.83%。公司坚持科技创新,秉持“产品领先、服务优质、运营卓越”的经营理念,持续打磨产品实力优化服务体系、夯实运营管理基础,全面提升交付保障与项目承接能力,抢抓头部客户合作、海外市场拓展、新技术产线落地等发展机遇。感谢您的关注!
5.收购昂华之后,公司的竞争力有什么提升吗
感谢您的关注!昂华自动化柔性智能的后段集成技术,与公司高精度、高稳定性的前中段设备形成有力互补,补齐锂电后段模组 PCK 核心能力,打通锂电智能制造最后环节,实现前-中-后全工艺流程闭环,建成自主可控的锂电装备整线服务能力可为客户提供整线一站式解决方案,也为整线出海奠定基础。未来公司将坚持以内生发展为主,围绕提升整线能力、补齐核心技术环节、服务全球化布局等方向,进一步提升市场竞争力,切实为股东创造长期价值。
6.公司在拓展海外市场方面都做了哪些努力呀?现在进展怎么样
感谢提问!公司围绕业务国际化发展战略,多维度协同发力,系统性开展市场拓展、服务体系构建与资质认证推进工作。目前,公司业务已覆盖近20个国家和地区建立了全球多中心的本土化服务体系,锂电业务售后服务网点遍布全球各大客户现场可为客户提供设备全生命周期管理服务;公司产品已批量交付德国、韩国、马来西亚匈牙利等地的海外客户,其中切叠一体机品类首次落地韩国高端锂电装备市场,46系列激光切卷绕一体机通过韩国头部客户高标准验收,涂布、辊分等核心设备交付客户匈牙利工厂。公司已通过海关EO高级认证,为全球化运营与供应链韧性提供有力支撑同时,公司全面实施国际化人才外引内生机制,成立“赢合国际人才班”,预计全球化人才占比将持续提升。7.想问一下公司在加强投资者报方面有什么举措?
尊敬的投资者,您好!公司深入实施“质量报双提升”行动方案,高度重视投资者报,坚持以稳健的分红政策与股东共享发展成果。2025年度,公司现金分红与股份购合计约1.80亿元,占归属于上市公司股东净利润的33.39%;未来公司将在保障经营稳健发展的基础上,结合资金安排与经营情况,继续保持投资者报政策的连续性与稳定性。感谢您的关注。
8.上半年公司在技术或者产品方面有没有什么突破呀?
感谢提问!2026年上半年,公司持续加大研发投入,研发投入4.51亿元,同比增长46.63%;截至2026年6月30日,累计取得专利及软件著作权等各类技术成果2,691项。产品端,公司推出覆盖涂布至组装全流程的多款尖端设备,包括双层Super-S折返涂布机、超高速多工位切叠一体机、超高速宽幅辊分一体机、高压实辊压技术&干法电极辊压机、激光切卷绕一体机、大储能组装线等;公司牵头或参与的国际、国家及行业标准已超十项,并联合发布固态电池、大圆柱电池两大行业白皮书,持续引领锂电智造技术迭代升级。感谢您的关注!
9.公司接下来打算重点推进哪些布局?
尊敬的投资者,感谢提问!2026年是公司成立二十周年,也是“创新发展年”展望下半年,公司将聚焦锂电装备主业,加快收购昂华后的整线整合与协同,推进固态电池、大圆柱、储能等新兴赛道设备交付,深化全球供应链与本土化服务体系建设;同时面向“十五五”规划,公司将围绕“业务国际化、产品高端化、管理数字化”三大战略方向持续深耕一是稳步拓展国际化布局,在欧美、日韩、东南亚等核心市场打造深度协同的产业生态,持续完善全球多中心本土化运营体系,加快从“走出去”向“融进去”升级;二是以技术创新驱动产品升级,攻坚高端装备关键核心技术,强化锂电全工艺流程整线服务竞争力;三是深化系统化管理与业财融合,加速数智化转型,夯实人才体系建设,筑牢企业可持续发展内生根基。公司将不断提升核心装备自主创新与智能化水平,努力以高质量发展与稳健报馈股东。
10.您好!关注到公司半年报里经营活动现金流量净额有10个多亿,比去年同期改善较多,想问问主要是什么原因带来的?谢谢。
尊敬的投资者,您好!2026年上半年,公司经营活动产生的现金流量净额为10.13亿元,较上年同期增加约12.34亿元,同比增长557.62%。该增长主要系报告期内公司销售款增加所致上半年公司营业收入同比增长42.83%,业务规模扩大带动款同步改善,同时公司持续强化业务款管理,不断提升经营质量。
11.想问问公司在ESG建设方面,面对上下游绿色供应链持续趋严的要求,公司采取了哪些应对措施?
您好!公司在ESG能力建设方面具备多项优势公司持续深化ESG体系能力建设已将ESG理念深度融入战略与运营。治理层面,董事会下设ESG委员会,并组建ESG专班统筹推进相关工作;ESG绩效方面,2025年和2026年连续两年维持万得ESG 评级,取得RB责任商业联盟银牌认证,并入选中上协“可持续发展优秀实践案例”;同时公司已完成碳盘查并稳步推进碳中和目标规划,并依托数字化供应链管理体系持续深化供应链可持续管理。面向未来,公司将密切跟踪上下游绿色供应链合规要求,不断夯实碳数据管理与绿色制造能力,推动绿色低碳优势转化为供应链竞争力。
12.请问公司在数字化与人工智能领域有哪些布局,相关项目对业务提效取得了哪些进展?
公司紧扣“管理数字化”战略方向,持续推动全价值链的数智化转型。产品端将I算法嵌入装备,依托工艺知识库、I视觉检测实现缺陷识别与工艺参数自优化,探索数字孪生及整线智能化;服务端依托FastCare智能运维平台与I工艺优化模型的高效协同,强化设备全生命周期管理;管理端落实数智化建设,持续推进SP、MES等数智化平台建设,打通各业务流程,搭建I能力中枢,提升运营协同与精细化管理水平。公司将持续加大数智化投入,通过完善的数智化、智能化解决方案,助力公司实现高效率与低成本落地。感谢您的关注!
本文数据来源于赢合科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




