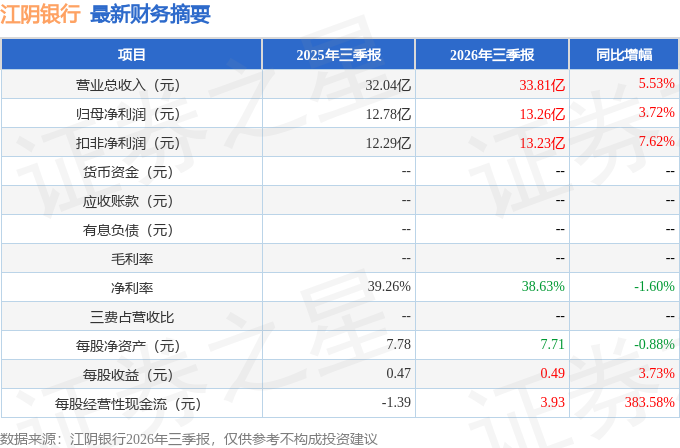
据证券之星公开数据整理,近期江阴银行(002807)发布2026年三季报。根据财报显示,江阴银行营收净利润同比双双增长。截至本报告期末,公司营业总收入33.81亿元,同比上升5.53%,归母净利润13.26亿元,同比上升3.72%。按单季度数据看,第三季度营业总收入9.32亿元,同比上升16.16%,第三季度归母净利润4.6亿元,同比上升6.41%。
本次财报公布的各项数据指标表现尚佳。其中,净利率38.63%,同比减1.6%,每股净资产7.71元,同比减0.88%,每股经营性现金流3.93元,同比增383.58%,每股收益0.49元,同比增3.73%
财务报表中对有大幅变动的财务项目的原因说明如下:- 存放同业款项变动幅度为36.05%,原因:期末存放同业定期存款增加。
- 衍生金融资产变动幅度为-54.01%,原因:期末衍生金融工具规模下降。
- 其他债权投资变动幅度为55.84%,原因:期末政府债券投资增加。
- 使用权资产变动幅度为-40.69%,原因:期末租赁房屋减少。
- 向中央银行借款变动幅度为80.07%,原因:期末向央行借款规模增加。
- 同业及其他金融机构存放款项变动幅度为-66.33%,原因:期末同业存放业务规模减少。
- 衍生金融负债变动幅度为-47.14%,原因:期末衍生金融工具规模下降。
- 应交税费变动幅度为55.67%,原因:应交企业所得税增加。
- 租赁负债变动幅度为-37.71%,原因:期末租赁房屋减少。
- 应付债券变动幅度为-64.02%,原因:期末同业存单发行规模减少。
- 递延所得税负债变动幅度为311.17%,原因:期末公允价值变动应纳税暂时性差异增加。
- 其他负债变动幅度为-65.8%,原因:期末待划转清算资金往来减少。
- 其他综合收益变动幅度为357.8%,原因:期末其他债权投资公允价值变动增加。
- 少数股东权益变动幅度为-71.65%,原因:当期处置子公司和吸收合并子公司。
- 其他收益变动幅度为-82.13%,原因:当期政府补助减少。
- 公允价值变动收益变动幅度为1380.74%,原因:当期交易性金融资产公允价值变动增加。
- 汇兑收益变动幅度为-50.17%,原因:当期结售汇损益减少。
- 资产处置收益变动幅度为-77.75%,原因:当期处置固定资产的净收益减少。
- 营业外收入变动幅度为-93.53%,原因:当期久悬未取款收入减少。
- 其他权益工具投资公允价值变动的变动原因:当期其他权益工具投资公允价值增加。
- 权益法下可转损益的其他综合收益变动幅度为94.26%,原因:联营企业其他综合收益增加。
- 其他债权投资公允价值变动变动幅度为241.21%,原因:当期其他债权投资中债券公允价值增加。
- 其他债权投资信用损失准备变动幅度为96.76%,原因:贴现资产预期信用减值准备变动额增加。
- 经营活动产生的现金流量净额变动幅度为411.94%,原因:存贷款业务规模持续稳步增长,为交易目的而持有的金融资产投资同比减少。
- 投资活动产生的现金流量净额变动幅度为-298.29%,原因:本期金融投资业务规模增加及投资结构调整,其他债权投资规模同比增加。
- 筹资活动产生的现金流量净额变动幅度为-333.8%,原因:当期应付债券到期规模同比增加。
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为49.05%,算上全部成本后,公司产品或服务的附加值极高。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市10年以来,累计融资总额9.72亿元,累计分红总额38.68亿元,分红融资比为3.98。公司预估股息率4.76%。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/--,净经营利润分别为-42.14亿/-38.89亿/-36.79亿元,净经营资产分别为23.06亿/30.05亿/17.25亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为--/--/--,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为0/0/0元,营收分别为38.65亿/39.62亿/41.25亿元。
分析师工具显示:证券研究员普遍预期2026年业绩在20.93亿元,每股收益均值在0.79元。
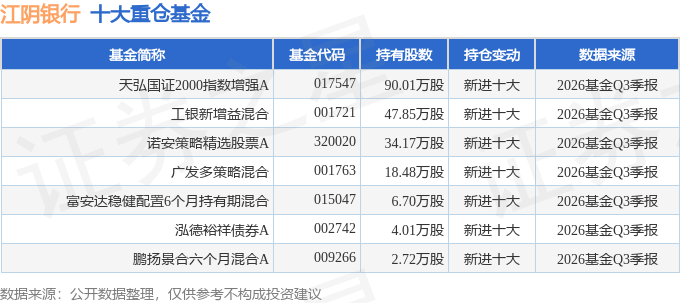
持有江阴银行最多的基金为天弘国证2000指数增强A,目前规模为2.12亿元,最新净值1.3307(10月30日),较上一交易日下跌3.05%,近一年上涨0.39%。该基金现任基金经理为杨超 王帅。
最近有知名机构关注了公司以下问题:
问:主要就江阴银行相关经营情况进行了交流,以下为本次调研询及简要回复情况记录:
答:在债券投资结构方面,本行以利率债为底仓、同业存单调节流动性,信用债占比可控,聚焦高等级,兼顾流动性、票息与风险平衡。本行信用债准入建立严格的准入白名单机制,先授信后投资,优先高等级主体,设置区域、行业限额,入库后持续跟踪重检管理。在久期管理上在设定久期限额范围内,根据利率环境动态调整,配套压力测试,严控利率风险与久期错配。如果债券投资增速受到管控,本行将优化存量债券结构,强化负债成本管控提前制定资产摆布预案,保持经营平稳。
2.贵行不良率比较低,资产质量的管控有何方法和优势?
本行资产质量保持稳健,源于始终坚持审慎经营理念,持续完善全面风险管理体系。前端坚持稳健授信偏好,聚焦优质实体客群,从严把控准入标准;中后台构建全覆盖风险监测预警机制,持续加强贷后管理,动态跟踪客户风险变化,提前干预化解潜在风险;后端通过多元化处置渠道及时出清存量风险,夯实资产质量。
3.异地机构(3 家分行、11 家支行)的定位、资产质量与盈利贡献如何?跨区域发展策略是否调整?
异地机构作为我们的潜在增长点,我们将继续加大对异地机构的支持力度,不断支持异地机构发展壮大本行跨区域发展策略并未调整。
本文数据来源于江阴银行2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




