据证券之星公开数据整理,近期木林森(002745)发布2026年三季报。截至本报告期末,公司营业总收入148.66亿元,同比上升22.07%,归母净利润8.94亿元,同比上升327.41%。按单季度数据看,第三季度营业总收入50.71亿元,同比上升19.08%,第三季度归母净利润2.33亿元,同比上升318.41%。本报告期木林森盈利能力上升,毛利率同比增幅1.93%,净利率同比增幅248.53%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率28.24%,同比增1.93%,净利率6.1%,同比增248.53%,销售费用、管理费用、财务费用总计29.21亿元,三费占营收比19.65%,同比减11.39%,每股净资产8.21元,同比减8.42%,每股经营性现金流1.02元,同比增209.0%,每股收益0.6元,同比增328.57%
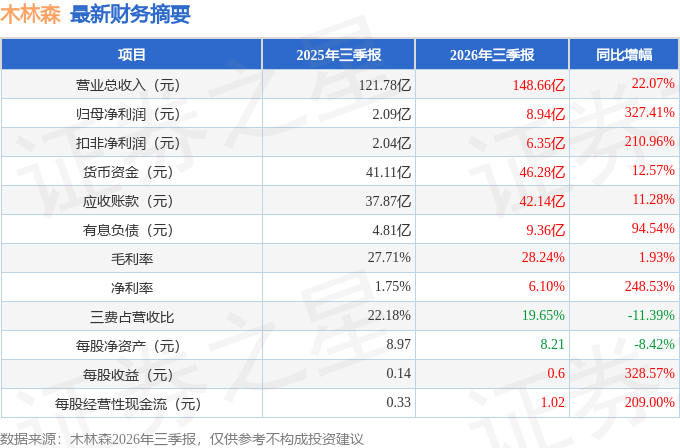
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在12.01亿元,每股收益均值在0.81元。
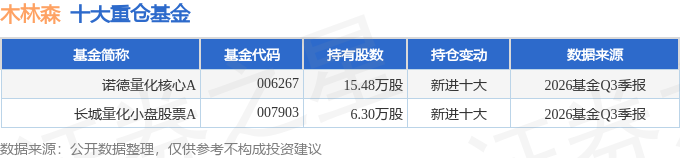
持有木林森最多的基金为诺德量化核心A,目前规模为0.73亿元,最新净值1.463(10月29日),较上一交易日下跌2.21%,近一年上涨3.02%。该基金现任基金经理为王恒楠。
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:尊敬的投资者您好!股价受宏观环境、行业周期、市场情绪等多重因素影响。公司持续深耕主业,夯实经营基本面,努力提升内在价值。若后续有相关安排,公司将严格按照监管要求及时履行信息披露义务。感谢您的关注!
2、你好,公司做为行业龙头今年利润大增股价却多少年没
有表现,请问公司董事长购股票为什么不注销来减少股本
增厚利润?
尊敬的投资者您好!公司董事长本次为个人增持股份,并非公司购,二者性质不同。公司将持续做好经营,提升内在价值。感谢您的关注!
3、你好现
丨人工智能集成芯片封装供不应求,公司将来是否有这方面的布局,公司的微电子光电子公司是否有提升
转型用于光通信及算力替代方向的能力,另请问 PCB 提价是
否能让公司保持 3季度继续半年报的收益高增长,另最新的
股东人数现有多少?谢谢!
尊敬的投资者您好!公司业务与业绩情况请以后续披露的定期报告为准。公司严格按照《上市公司信息披露管理办法》《股票上市规则》等法律法规的要求对公司股东信息进行披露。关于股东人数相关信息请关注公司定期报告,或可通过公司投资者关系公开电话或邮箱联系查询。感谢您的关注!
4、木林森作为国内 LED 龙头企业,对第四季度是否有什么
预期?
尊敬的投资者您好!公司将持续聚焦主业,依托产业链整合优势抓好生产经营,扎实推进降本增效以及普瑞光电业务协同。相关经营数据请以公司后续披露的定期报告为准。感谢您的关注!
5、请问 7 月份公告的继续增持计划,什么时候开始实施,
股价自从上市以来一直在底部徘徊,公司有没有在做市值管
理?
尊敬的投资者您好!关于您提到的公司董事长 7月披露新的 1亿元-1.5 亿元增持计划,请留意公司后续增持进展公告。公司重视价值提升,一方面深耕主业、降本增效,优化内部业务结构,夯实经营基础;另一方面推进产业并购,完成普瑞光电收购,全产业链布局取得阶段性进展。董事长已于今年 7月完成首次增持,体现对公司长期发展的信心。公司后续将持续抓好经营管理,积极报投资者。感谢您的关注!
本文数据来源于木林森2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




