据证券之星公开数据整理,近期中瑞股份(301587)发布2026年三季报。截至本报告期末,公司营业总收入7.35亿元,同比上升46.46%,归母净利润5717.45万元,同比上升127.5%。按单季度数据看,第三季度营业总收入3.04亿元,同比上升64.99%,第三季度归母净利润2894.12万元,同比上升239.4%。本报告期中瑞股份应收账款上升,应收账款同比增幅达44.59%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率26.6%,同比增14.33%,净利率7.43%,同比增62.13%,销售费用、管理费用、财务费用总计5807.07万元,三费占营收比7.9%,同比减5.5%,每股净资产13.86元,同比增2.19%,每股经营性现金流0.7元,同比增166.67%,每股收益0.39元,同比增128.6%
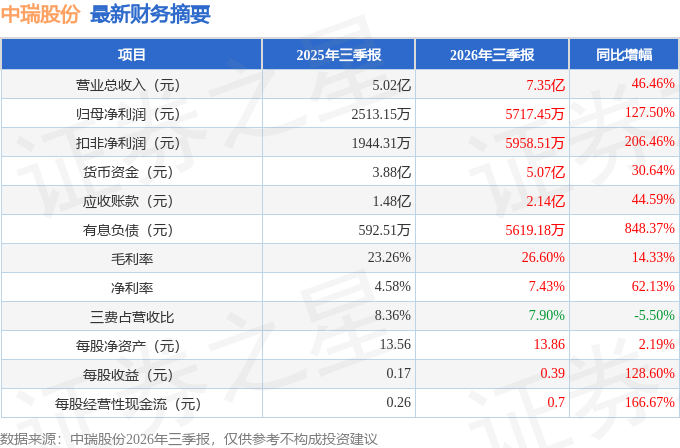
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:尊敬的投资者,您好!公司将结合圆柱锂电池结构件的最新发展方向,坚持长期主义,服务国内外重点客户,配合客户做好新产品的开发,加强细分市场、增量市场开拓,持续推进大圆柱结构件产品的研发、制造,提升产品竞争力和盈利能力,争取实现更好的业绩水平。感谢您的关注。
2.想问下未来储能领域在公司战略中处于什么地位?
尊敬的投资者,您好!公司将持续关注储能领域的发展机会,把握行业机遇,及时根据市场需求、客户产品设计需求推进相关业务,具体情况请以公司披露的相关公告为准。感谢您的关注。
3.请问公司在小圆柱产品方面是否有技术和产品储备?
尊敬的投资者,您好!公司作为行业内较早布局圆柱锂电池精密结构件的企业,已形成覆盖多型号圆柱锂电池精密结构件产品布局,拥有覆盖模具开发、产品设计和质量检测的完整工艺体系截至2026年6月末,公司拥有授权专利111项,掌握防渗漏、安全防爆、断电保护、智能检测等多项核心技术,可支撑多型号小圆柱结构件产品的开发、验证及量产转化,具有较为深厚的产品和技术储备。感谢您的关注。
4.其他产品与服务毛利率高达71.49%,这里的其他具体是什么产品什么服务?
尊敬的投资者,您好!公司其他业务收入主要为销售生产过程中产生的铝、塑料粒子等废料,以及销售模具等其他产品取得的收入。感谢您的关注。
5.下半年行业需求趋势如何?
尊敬的投资者,您好!结合行业研究数据,随着全球新能源汽车渗透率的不断提升,加之储能市场的同步发展,锂电池行业中长期发展具备支撑,有望带动锂电池精密结构件市场需求释放。同时行业也面临竞争加剧、下游需求波动等不确定性。请投资者注意投资风险,感谢您的关注。
6.请问具体在锂电池组合盖帽领域的市场占有率数据是否可以披露?
尊敬的投资者,您好!公司作为较早从事锂电池结构件研发和生产的企业之一,凭借在圆柱锂电池领域的努力和积累,已形成较大的生产和销售规模。鉴于部分同行业公司的经营数据为非公开数据,公司暂无相关具体数据。感谢您的关注。
本文数据来源于中瑞股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




