证券之星消息,2026年10月28日福耀玻璃(600660)发布公告称公司于2026年10月28日召开业绩说明会。
具体内容如下:
问:财报显示,三季度销售费用率同比升了0.64个百分点,主要为质量缺陷赔付支出。请财务总监,这种质量赔付是偶发性的个案,还是反映出我们在海外产能爬坡期面临的系统性品控挑战?未来在财务预算上,是否有相应的降本增效措施来对冲这一风险?
答:您好,三季度发生的客户质量缺陷赔付支付为偶发性的,后续将通过保险赔付索。公司有完善的质量管理体系确保优异产品质量和服务质量。
Q财报显示,前三季度公司因汇兑损失高达10.67亿元,直接导致净利润下滑。请问总经理,在当前复杂的国际汇率环境下,公司除了运用衍生工具对冲外,在“国内出口基地+美国本土产能”的全球化布局上,是否有进一步的产能释放或订单结构调整计划,以从根本上降低汇率波动对利润的冲击?
您好,公司全球客户、全球订单、全球运营,为全球汽车厂商和汽车玻璃终端消费者提供优质的产品和服务。公司亦将通过以下措施来应对外汇风险1、加大国际化发展;2、在外币资产和负债的规模上与海外业务的扩展进行合理匹配;3、优化业务结算的币种;4、在收入和支出之间进行同币种匹配;5、采取合适的汇率工具,如锁定汇率、远期外汇合约、货币互换合约、货币掉期等金融衍生产品方式来达到规避外汇风险的目的。
Q公告提及三季度营业外支出中包含美国工厂火灾修复费用。请问总经理,目前美国俄亥俄州莫瑞恩工厂二期厂房的修复进度如何?预计何时能完全恢复至正常产能水平?这是否会对四季度的海外交付节奏产生影响?
您好,2026年3月22日,我司俄亥俄州莫瑞恩工厂二期厂房局部发生火情。公司已对相关资产配置财产险、利润中断险,截至当前,已收到部分保险赔款。火情发生后,公司统筹国内外生产与订单安排,确保客户订单正常交付。目前,美国二期工厂已恢复一条线的生产,另一条线的主体部分预计10月底可恢复生产并进入调试。
Q财报提到,公司高附加值产品(如智能全景天幕、可调光玻璃等)占比同比提升了8.03个百分点。请问总经理,在下游整车厂面临价格战压力的背景下,公司如何确保这些高附加值产品的顺利放量?从单一零部件向“智能座舱系统方案服务商”升级的进程中,目前的客户定点和量产进度是否符合预期?
您好,汽车朝着智能化、集成化等方向发展,声、光、电、信号、显示等各种新技术、新功能不断应用,汽车行业和汽车玻璃还有不断增长的空间,公司在本行业具有领先地位,将为公司带来更大的结构性机会和良好的发展前景。
Q财报指出,若剔除汇兑损益影响,公司前三季度利润总额同比实际增长了1.18%。请问财务总监,在剔除了汇率扰动以及美国工厂火灾等一次性费用后,公司核心主业的毛利率和净利率实际表现如何?海运费成本的上升是否已经对三季度的毛利率造成了实质性拖累?
您好,2026年1-9月核心利润率,在消化海运费涨价影响后同比提升0.15个百分点。
Q截至三季度末,公司的有息负债合计较年初增加了约36亿元,且前三季度经营活动现金流净额同比下降了16.44%。请问财务总监,在资本开支依然较大的背景下,公司目前的现金流状况能否完全覆盖日常运营及未来的分红需求?公司是否有计划利用当前的低息环境进一步优化债务结构?
您好,2026年9月底资产负债率为49.98%,去年为49.79%,保持稳健健康。
Q公司归母净利润已连续三个季度出现同比下滑,引发了市场的担忧。请问董秘,在未来的信息披露和投资者关系管理中,公司将如何更好地向市场解释“汇兑损益”等表外因素对利润的扰动,以引导投资者更关注公司的长期经营韧性和核心竞争力?
您好,感谢您的提问,公司通过外汇风险管理,由总部财务统一管控外币敞口,通过匹配海外业务收支币种、优化结算币种,坚持汇率中性管理原则,同时择机运用货币掉期、远期合约等衍生工具对冲汇率风险。自2013年至2025年,公司累计汇兑收益达人民币15.78亿,加上2026年汇兑损失,累计汇兑收益超过5亿元。印证了公司汇率波动应对政策的有效性。
Q结合公司上半年高达65.73%的中期分红比例,以及当前公司账面资金和授信额度的充裕情况,请问董秘,在2026年年报利润分配预案中,公司是否有计划继续维持高比例的分红政策,以切实馈长期陪伴公司的小股东?
您好,公司在拟定分红方案前,会综合考虑宏观经济环境、公司未来发展资金需求、现金流量状况、融资环境等情况,公司高度重视对投资者的合理报,相关预案将按程序提交董事局、股东会审议。公司始终秉持报股东的分红理念,并具备持续分红能力。自1993年6月上市至今,福耀集团累计向投资者发放现金红利和送股428.30亿元,占累计至2026年上半年实现的归属于上市公司股东的净利润的64.38%,给予投资者可靠稳定的报。
Q数据显示,今年二、三季度陆股通相继增持福耀玻璃,跃升为第二大股东。请问董秘,公司在近期的海外路演或与外资机构的沟通中,国际资本对公司当前的估值逻辑和全球化战略有何反馈?公司是否有进一步的市值管理规划来匹配其行业龙头的地位?
您好,公司的市值管理始终坚持以夯实内在价值为核心。我们相信,市值管理的根基,深植于优异的经营业绩、持续的研发创新、丰厚的股东报、规范透明的信息披露以及顺畅充分的投资者沟通等。自1993年上市以来,公司累计向投资者派发现金红利达414.24亿元,并派发股票股利14.06亿元,累计分红及送股总额占累计归母净利润的64.38%,以实际行动馈投资者的长期信任。
Q关注到公司持续拓展汽车饰件及智能玻璃业务,此前也曾通过收购德国SM资产完善产业布局。请问后续相关业务发展主要依靠自主研发与产能建设,还是仍会考虑新的产业并购?
您好,公司专注于汽车玻璃主业,不断拓展一片玻璃的边界。
Q请问下,目前福耀公司汽车玻璃目前产能多少,在建产能是多少?未来是否主要转向海外布局?
您好,福耀集团已成为全球规模最大的汽车玻璃专业供应商,公司产能可以满足汽车厂的需求。未来,公司还会通过全球汽车市场发展态势布局我们的产能、技术、创新规划,满足全球汽车产业和消费升级的需求,提升公司综合竞争力。
Q前三季度汇兑损失对公司净利润造成较大影响,请问公司是否已采取相关措施进行止损?效果如何?能否在第四季度见效?
您好,公司将通过以下措施来应对外汇风险1、加大国际化发展;2、在外币资产和负债的规模上与海外业务的扩展进行合理匹配;3、优化业务结算的币种;4、在收入和支出之间进行同币种匹配;5、采取合适的汇率工具,如锁定汇率、远期外汇合约、货币互换合约、货币掉期等金融衍生产品方式来达到规避外汇风险的目的。
Q怎么评估竞争对手如蓝思,信义玻璃扩产对福耀的影响?
您好,公司始终聚焦于汽车玻璃主业,持续深耕主业,在质量、成本、交付、技术、团队成长、ESG等不断夯实核心竞争力,作为头部企业引领汽车玻璃朝智能、集成等方向发展,系统打造福耀可持续的竞争优势和盈利能力。
Q您好,前三季度公司营收同比增速放缓至2.46%,其中人民币对美元升值造成的收入折算影响大约是多少?剔除汇率因素后,以美元计价的真实收入增速、单车配套价值量分别是多少?管理层对2027年在手订单的增速预期,是比2026年高还是低?
您好,2026年1-9月,公司合并实现营业收入人民币341.23亿元,比上年同期增长2.46%,其中人民币升值影响收入减少1.01个百分点。公司将一如既往强化经营管理,降本增效,加大研发投入,推动产品结构升级,提升产品附加值,并致力于提升公司综合竞争力,提升公司价值。
福耀玻璃(600660)主营业务:各种交通运输工具提供安全玻璃和汽车饰件全解决方案,包括汽车级浮法玻璃、汽车玻璃、机车玻璃、行李架、车窗饰件相关的设计、生产、销售及服务。
福耀玻璃2026年三季报显示,前三季度公司主营收入341.23亿元,同比上升2.46%;归母净利润60.06亿元,同比下降14.97%;扣非净利润58.79亿元,同比下降15.06%;其中2026年第三季度,公司单季度主营收入121.52亿元,同比上升2.51%;单季度归母净利润20.36亿元,同比下降9.87%;单季度扣非净利润20.0亿元,同比下降9.71%;负债率49.98%,投资收益89.31万元,财务费用6.54亿元,毛利率38.56%。
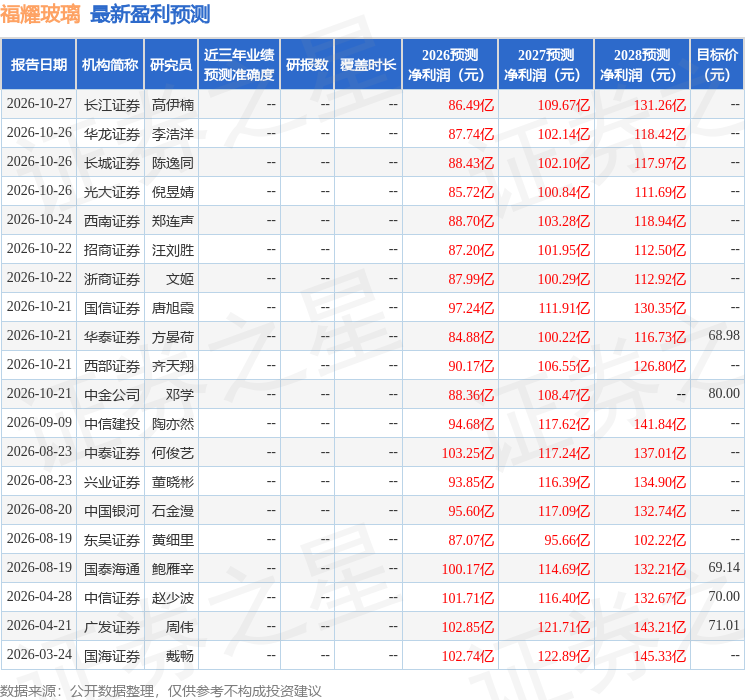
该股最近90天内共有17家机构给出评级,买入评级15家,增持评级2家;过去90天内机构目标均价为72.28。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2532.21万,融资余额减少;融券净流入1.24亿,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



