国元证券股份有限公司李典近期对南方传媒进行研究并发布了研究报告《2026年三季报点评:Q3业绩超预期,毛利率提升明显》,给予南方传媒买入评级。
南方传媒(601900)
事件:
公司发布2026年三季报。
点评:
Q3业绩超预期,毛利率提升7个百分点
2026年前三季度,公司实现营业收入62.94亿元,同比增长0.17%;实现归母净利润10.78亿元,同比增长26.75%;实现扣非归母净利润9.98亿元,同比增长24.57%。2026年前三季度,公司毛利率为41.31%,同比提升5.38个百分点;归母净利率为17.13%,同比提升3.59个百分点;销售/管理/研发费用率分别为9.21%/11.32%/0.30%,同比分别变动+0.24/+0.60/-0.14个百分点。单季度来看,26Q3公司实现营业收入25.05亿元,同比增长8.38%;实现归母净利润6.04亿元,同比增长51.00%;实现扣非归母净利润5.54亿元,同比增长51.41%。利润增长主要受益于公司持续推进渠道整合、强化成本控制,营业毛利明显提升。26Q3毛利率为44.55%,同比提升7.05个百分点;26Q3单季度销售/管理/研发费用率分别为9.12%/9.49%/0.14%,同比分别变动+0.82/-1.06/-0.19个百分点;归母净利率为24.10%,同比提升6.80个百分点。
公司持续推进数智转型,AI+教育产品持续迭代
公司所处广东省,教材教辅业务具有较强区位优势,经营韧性显著。在数智转型方面,2026年公司持续迭代升级粤教翔云数字教材应用平台,优化师生双向使用场景,学生端增强互动体验,教师端重点升级AI备课功能;有序推进“万卷要义”学习大模型建设,打造学生端伴学产品“花卷帮帮”;“南方E课堂”完成新首页UI设计及AI对话功能对接,粤教AI听说累计用户超300万人。
投资建议与盈利预测
公司作为广东省头部出版国企,教材教辅业务经营稳健,持续推进数智转型。我们预计2026-2028年公司EPS为1.40/1.52/1.61元,PE为9/9/8x,维持“买入”评级。
风险提示
省内K12在校人数下滑风险,新业态推广不及预期的风险等。
最新盈利预测明细如下:
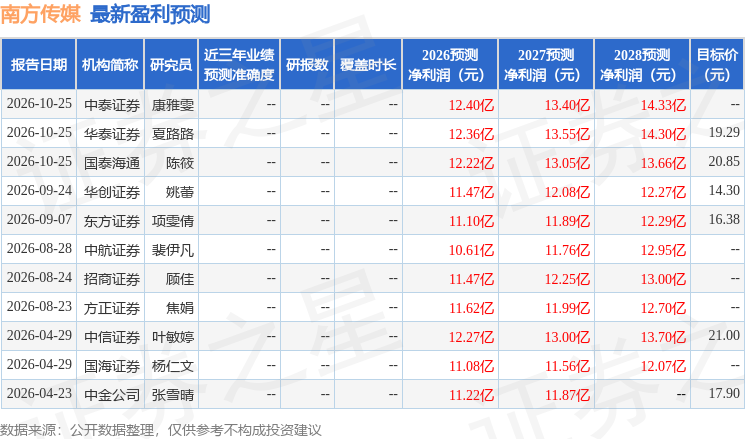
该股最近90天内共有9家机构给出评级,买入评级8家,增持评级1家;过去90天内机构目标均价为17.74。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



