据证券之星公开数据整理,近期凯发电气(300407)发布2026年三季报。截至本报告期末,公司营业总收入20.56亿元,同比上升13.89%,归母净利润6557.18万元,同比下降4.92%。按单季度数据看,第三季度营业总收入8.08亿元,同比上升11.18%,第三季度归母净利润5022.06万元,同比上升3.1%。本报告期凯发电气公司应收账款体量较大,当期应收账款占最新年报归母净利润比达948.18%。
本次财报公布的各项数据指标表现一般。其中,毛利率22.56%,同比减2.85%,净利率2.51%,同比减32.23%,销售费用、管理费用、财务费用总计3.08亿元,三费占营收比14.99%,同比减0.64%,每股净资产6.3元,同比增4.68%,每股经营性现金流0.83元,同比增83.69%,每股收益0.2元,同比减5.31%
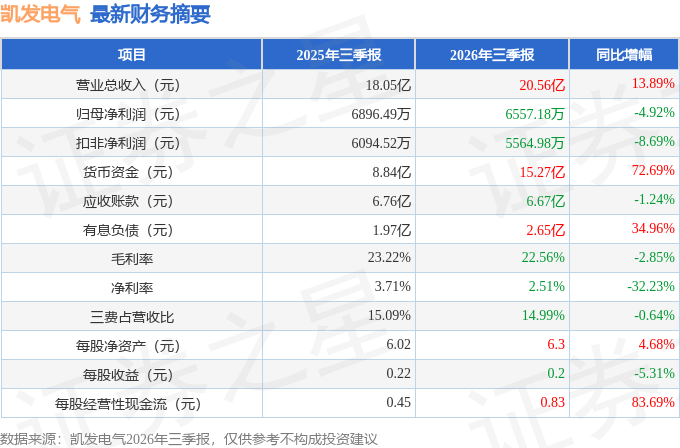
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:本次会议,公司围绕在手合同、盈利水平、海外业务拓展、新兴业务落地及股东产业协同等业绩与行业发展议与参会投资者进行充分沟通,会议主要内容纪要如下:
答:截至 2026 年 6 月 30 日,公司在手执行合同规模达64.5 亿元,其中境外合同 46.4 亿元,境内合同 18.1 亿元,订单储备充足,为公司后续经营发展筑牢基本盘。
项目收入确认节奏会受到业主整体施工进度、现场交付验收节点、现场施工环境协调等多重因素影响,存在一定的阶段性波动。从项目周期来看,境内大部分项目执行周期约 1~ 2 年;境外项目多数项目执行周期在 2 ~ 3 年,少数项目执行周期超过 3 年。
从收入确认模式上看,境内业务以设备供货为主,不同类型设备系统对应的收入确认规则有所区分直流开关柜等一次设备,在货物完成交接后确认收入;综自系统、调度系统等二次设备,则在系统调试完成后确认收入。德国 RPS 板块以工程 EPC 项目为主,收入主要按照项目完工进度进行确认。
问题二2026 年上半年公司整体毛利率有所下降,当中原因是什么,后续有什么应对措施?
毛利率阶段性承压,一方面源于行业市场竞争持续加剧,另一方面也受到多重成本因素、战略投入以及新业务培育周期的综合影响,主要体现在以下几方面第一,成本端面临压力。比如上半年铜材等大宗商品价格波动,内存、CPU 涨价推高相关物资的采购成本,同时海外板块为稳定一线施工队伍,保障项目交付能力,对一线工人的补贴支出增加。
第二,期间费用有所上升。这是公司主动加大管理体系建设、持续夯实内部治理能力,加码研发体系投入的战略选择,相关投入着眼于中长期发展,为公司后续技术迭代、业务扩张筑牢管理底座。
第三,新业务拓展带来阶段性投入增加。公司积极布局的新能源、智算供电、智慧校园等新业务板块尚处在战略培育阶段,需要持续投入产品研发、市场推广以及团队搭建,短期会带来费用增加。
这里需要重点说明,尽管净利润短期承压,但公司整体经营质量正在持续改善。截至 2026 年 6 月 30 日,经营活动产生的现金流量净额达到 1.86 亿元,同比大幅增长 319%;货币资金余额15.2 亿元,较期初提升 26%。以上指标充分体现公司自身造血能力持续增强,在手预收款储备充足。利润层面的短期波动属于阶段性现象,并不会改变公司长期成长逻辑与内在价值。
问题三公司布局的新型电力系统、工商业储能、虚拟电厂和I 大模型等等,是否已经形成可复制订单或者能看到收入贡献预期?
新赛道业务的落地,离不开团队搭建、技术攻关、产线搭建以及市场开拓等一系列前期投入。现阶段各项新业务整体尚处于培育期,暂未贡献规模化营收,但各条业务线均按照既定计划稳步推进。过去二十余年深耕轨道交通供电自动化领域,公司沉淀了电力自动化、大功率电力电子、能源管控、系统集成等一系列底层核心技术。这些技术底座具备良好的迁移性,能够复用至新能源并网控制、储能系统管理、虚拟电厂聚合调度以及智算中心算电协同等新兴场景。
在新型电力系统赛道,公司依托收购珠海欧力切入配网自动化领域,相关业务整合工作持续落地。团队也在持续摸排、跟进各类重点项目机会,加速推动配网与新能源相关业务场景落地。
工商业储能与虚拟电厂方向,公司在北京设立合资主体凯发中特,聚焦构网型储能 PCS、光储充多端口能源路由器、虚拟电厂管控平台等核心产品,推进产品工程化验证与市场化试点工作。当前产品仍处在研发与场景验证阶段,暂未形成能够批量复制的订单。
I 大模型板块,公司围绕募投项目 “轨道交通供电大模型研发平台” 持续开展研发工作,现阶段以技术投入、模型训练与场景打磨为主。
问题四公司海外业务是比较吸引人的部分,未来两年这个方向收入和营业利润释放节奏如何?其中各业务占比有没有变化趋势?
境外业务是凯发电气的营收支柱,也是公司全球化布局的核心载体,整体呈现出高占比、长增长、高确定性的发展态势。2025年,公司境外业务实现营业收入 19.40 亿元,同比大幅增长 20.39%,占公司整体营收比重高达 72.23%,充分彰显了公司海外市场的核心竞争力与品牌影响力。截至 2026 年 6 月 30 日,公司德国 RPS 子公司在手执行订单规模达 46.4 亿元,充足的订单储备为海外业务持续稳健发展筑牢了坚实根基。
深耕德国轨道交通市场多年,RPS 在牵引供电、接触网核心赛道稳居行业领先地位,深度绑定德国铁路主流建设与运维体系。当前,德国铁路基础设施正迎来持续性的升级与更新周期,行业增量需求稳步释放,依托稳固的市场地位与海量在手订单,未来两年公司境外营业收入有望延续稳健增长态势。同时需要客观说明的是,公司海外业务以大型轨道交通 EPC 总包项目为主,项目建设周期普遍较长、施工交付节奏均衡、收入确认遵循项目进度稳步推进,因此海外营收不会出现短期爆发式增长,但能够为公司提供持续、稳定、可预期的业绩贡献,筑牢公司整体经营基本盘。问题五佳都科技成为第一大股东后,双方后续协同合作的方向是什么?
佳都科技成为公司第一大股东,是基于双方长期战略契合、产业互补共赢达成的重要战略合作,核心聚焦轨道交通智能化、高端电气装备研发制造、全球化市场布局三大领域,具备极强的产业协同逻辑与落地价值。? 未来双方将围绕三大核心维度开展深度协同,全面激活公司成长潜力,实现双向赋能、互利共赢。 ?
第一,深耕技术互补,打造轨交智能化全链条能力。双方技术体系高度互补、场景高度契合,可实现“智能化系统+供电硬件”的全链条技术融合,补齐各自业务短板,构建覆盖轨交“信号+调度+供电+运维”的一体化技术能力。?
第二,共建产业生态,把握全球行业发展机遇。打破单一企业的业务边界,依托各自的产业资源、技术优势与行业影响力,双方将协同捕捉国内新型城镇化、智慧轨交升级、海外基建升级扩容等行业红利,共同挖掘全球轨道交通智能化、绿色化升级的增量机遇,持续放大产业协同效应,打造行业标杆合作模式。 ?
第三,聚力 EPC 总包,发挥轨交“四电”集成核心优势。在工程总包领域,双方强强联合,深度整合资源,重点发力轨道交通“四电集成”业务。 ?
本文数据来源于凯发电气2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




