据证券之星公开数据整理,近期瑞立科密(001285)发布2026年三季报。截至本报告期末,公司营业总收入21.57亿元,同比上升29.36%,归母净利润3.04亿元,同比上升27.85%。按单季度数据看,第三季度营业总收入8.12亿元,同比上升38.21%,第三季度归母净利润1.18亿元,同比上升23.26%。本报告期瑞立科密公司应收账款体量较大,当期应收账款占最新年报归母净利润比达263.81%。
本次财报公布的各项数据指标表现一般。其中,毛利率27.8%,同比减0.42%,净利率14.22%,同比减1.02%,销售费用、管理费用、财务费用总计1.36亿元,三费占营收比6.28%,同比增9.07%,每股净资产22.16元,同比增8.13%,每股经营性现金流0.16元,同比减86.29%,每股收益1.68元,同比减4.55%
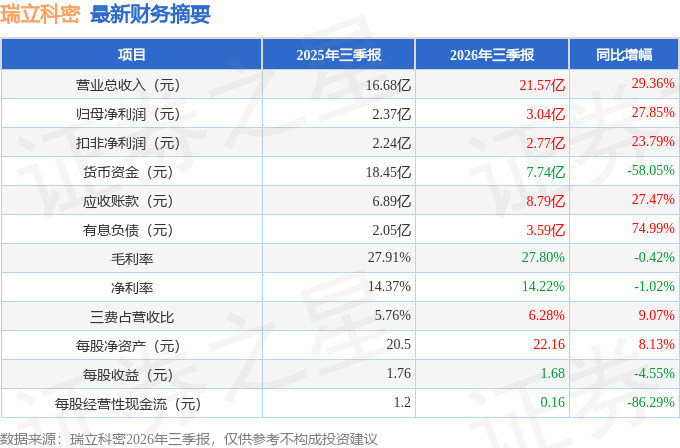
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.39亿元,每股收益均值在2.43元。
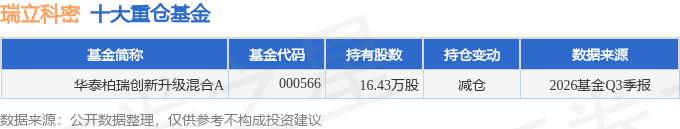
持有瑞立科密最多的基金为华泰柏瑞创新升级混合A,目前规模为2.85亿元,最新净值2.024(10月26日),较上一交易日下跌1.41%,近一年上涨14.52%。该基金现任基金经理为刘腾飞。
最近有知名机构关注了公司以下问题:
问:公司基本情况介绍
答:铝压铸业务 2026 年 1-9 月收入占比与 1-6 月基本持平。公司前三季度收入主要来自主动安全业务,其中高价值量 EBS 产品的收入贡献占比进一步提升。
问题2公司目前海外订单主要供应哪些产品,后续展望如何?
海外业务目前以一带一路国家为主,整体预期相对平稳。其中气压电控制动及液压电控制动主要销往一带一路国家,其他辅助主动安全零部件及铝压铸产品拥有部分欧美终端客户。
问题 3 二轮车 3C重新审核对下游主机厂供货产生影响,公司四季度及 2027 年是否会受到进一步影响?目前两轮车业务收入占比多少?
电动自行车行业本轮整顿中长期看有利于提升安全标准与产品准入门槛,对具备技术积累和合规优势的头部供应商形成正向促进。行业整顿虽对下游出货构成一定压力,但从结果来看,公司26年 1-9月来自两轮车领域的收入较去年同期仍有明显增长。
问题 4公司目前前五大客户的结构拆分情况如何?
主要为商用车客户。
问题 5 公司对 2027 年有怎样的预期?有哪些政策利好支持?
从政策驱动看,工信部强制性国家标准 GB 20073-2025 已于 2025 年底发布,新规针对两轮摩托车的制动系统提出了分级强制配置要求,并将于 2027 年 7 月 1 日起正式实施。该标准将BS 等产品的配置要求从中大排量车型拓展至 125ml 以上排量及相应功率等级的电动摩托车,补齐了主流排量段的安全配置短板。随着该法规于 2027 年全面落地实施,预计将对公司两轮车BS 产品的需求形成正向拉动。
问题 6目前有哪些产品在重卡领域进入强制安装阶段?强制安装前后 SP变化幅度如何?
2026年度,ESC、EBS、EBS在内的产品被列为重卡相关车型的强制安装项目。从强制安装政策落地前后的情况看,相关产品价格整体保持相对平稳。
问题 7除商用车、乘用车等车端领域外,公司未来在其他应用领域是否有系统性规划,以拓展成长天花板?
公司目前正加速从商用车领域向乘用车、两轮车等更广阔市场延伸,并积极布局无人矿卡、低速无人车、低空经济等前沿应用领域,加快推进与行业头部企业的合作,力争在新兴应用领域获取更多订单,打造标杆项目,为未来可持续发展培育新的增长点。
本文数据来源于瑞立科密2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




