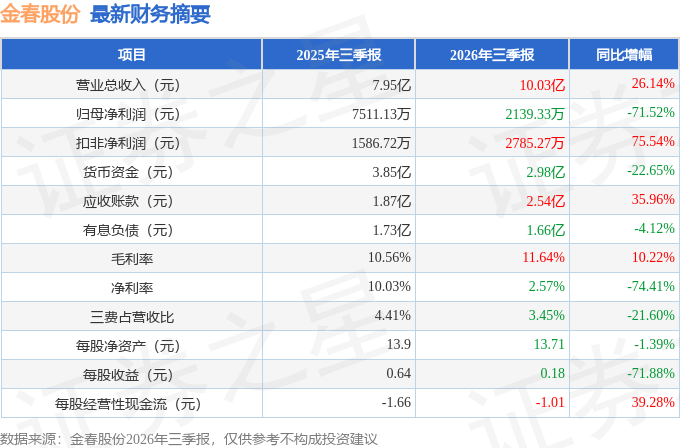
据证券之星公开数据整理,近期金春股份(300877)发布2026年三季报。截至本报告期末,公司营业总收入10.03亿元,同比上升26.14%,归母净利润2139.33万元,同比下降71.52%。按单季度数据看,第三季度营业总收入3.58亿元,同比上升38.21%,第三季度归母净利润-1009.21万元,同比下降117.03%。本报告期金春股份应收账款上升,应收账款同比增幅达35.96%。
本次财报公布的各项数据指标表现一般。其中,毛利率11.64%,同比增10.22%,净利率2.57%,同比减74.41%,销售费用、管理费用、财务费用总计3463.94万元,三费占营收比3.45%,同比减21.6%,每股净资产13.71元,同比减1.39%,每股经营性现金流-1.01元,同比增39.28%,每股收益0.18元,同比减71.88%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司于 2026 年 9月 17日 14:30—17:00,通过全景网“投资者关系互动平台”(https://ir.p5w.net)参加 2026 年安徽辖区上市公司投资者网上集体接待日活动。本次投资者网上集体接待日活动的主要答情况如下:
答:公司于 2026 年 9月 17日 1430—1700,通过全景网“投资者关系互动平台”(https//ir.p5w.net)参加 2026 年安徽辖区上市公司投资者网上集体接待日活动。本次投资者网上集体接待日活动的主要问情况如下
1、管理层对公司发展前景及今年业务订单有无看法,有考虑增持公司股票吗
您好,公司经营管理层始终以努力做好公司经营业绩为主要目标,一直积极拓展市场,根据内外部环境变化适时优化或调整经营策略,力争以良好的业绩报投资者。公司若有相关计划,将严格按照法律法规及有关规定的要求,及时履行信息披露义务。感谢您的关注。
2、公司今年会有并购计划吗?
您好,公司将持续聚焦主业,坚持稳健经营,提升盈利能力,根据国家政策导向和市场需求,结合自身发展战略,寻找挖掘与公司良好协同效应的、具有良好发展前景的项目,以巩固公司主业。如有相关并购计划,公司会按照相关法律法规及规章制度要求及时履行信息披露义务。
3、一季度盈利偏弱(归母净利约 294 万),二季度明显升,原因是什么?三季度以来的订单和开工率情况如何,全年盈利趋势公司怎么看?
一季度业绩波动主要受春节假期、下游备货节奏及产品价格阶段性影响;二季度单季营收 3.46 亿元,盈利能力环比明显修复。对于三季度及全年情况,请关注公司定期报告。
4、你们行业本期整体业绩怎么样?你们跟其他公司比如何?
2026 年上半年,纺织品行业总体保持平稳向好的运行态势,行业工业增加值较 2025 年下半年显著升,多项主要经济指标升向好,但行业市场竞争也依然激烈。经对比,同行业上市公司已披露的2026 年半年度报告,公司业绩变化与同行业上市公司趋势状况基本一致。
本文数据来源于金春股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




