据证券之星公开数据整理,近期沪宁股份(300669)发布2026年三季报。截至本报告期末,公司营业总收入2.26亿元,同比下降4.88%,归母净利润770.57万元,同比下降47.53%。按单季度数据看,第三季度营业总收入8555.3万元,同比下降3.69%,第三季度归母净利润438.95万元,同比下降18.46%。本报告期沪宁股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达649.22%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率17.91%,同比减18.8%,净利率3.42%,同比减44.84%,销售费用、管理费用、财务费用总计2168.06万元,三费占营收比9.61%,同比减11.14%,每股净资产4.52元,同比减0.37%,每股经营性现金流0.12元,同比增28.51%,每股收益0.04元,同比减47.24%
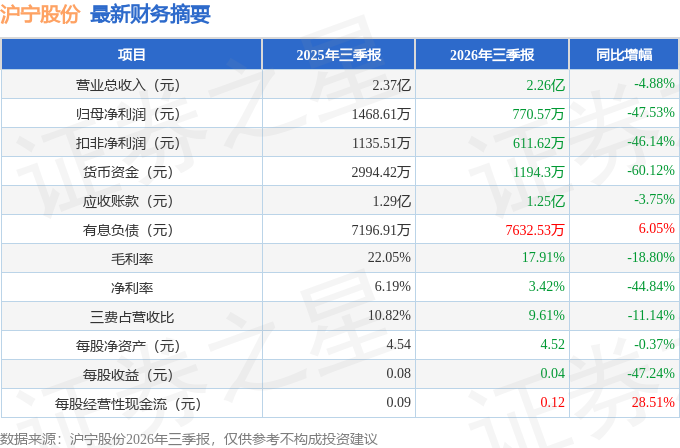
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:依托设备更新政策,公司下半年业绩修复的核心驱动与确定性如何?
答:9 月 18 日住建部新闻发言人在国新办新闻发布会上表示“4楼及以上住宅都要加装电梯”的信息,明确了电梯老旧改造是重点受益赛道,与公司主业电梯安全部件高度契合,是下半年业务的核心外部利好。公司战略重心明确向旧梯更新改造市场倾斜,叠加 EN ISO 8100 新版电梯安全标准迭代,存量电梯安全部件强制更换带来替换需求,这是下半年业绩修复最核心的驱动因素。
公司的旧梯改造业务基本盘稳定,同时配套海外市场拓展,依托标准换型窗口期拓展欧美、印度等市场,对冲国内新梯市场需求偏弱的压力。但确定性方面客观来说也存在一定风险
一是当前行业竞争激烈,价格内卷持续压制产品毛利率,2026 上半年电梯安全部件毛利率已承压;
二是设备更新补贴政策落地、项目申报、业主采购存在实施周期,且申报落地存在一定不确定性;
三是新梯端需求仍偏弱,对整体营收形成拖累。
公司当前经营策略为保基盘、抓增量、提毛利,内部同步推进成本管控、产品结构优化,优先投放高毛利改造类产品,力争改善盈利水平;但下半年业绩修复幅度,取决于旧梯改造订单落地节奏、行业价格竞争态势,存在不确定性,无法给出确定性业绩预判。
2、核心新品落地节奏如何,何时能贡献新增量?
公司新品分为电梯主业新品与光电子第二曲线业务两类,落地节奏与增量贡献周期差异较大
电梯主业新品
高速限速器、高速缓冲器已进入推向市场的临界状态,面向高速电梯、存量高端梯改造场景,后续随客户认证、项目定点逐步形成订单;
带绝对值控制的主动安全系统核心技术开发完成正在推进功能安全认证、型式试验认证,认证周期较长认证完成后才能批量落地;防眩晕滚轮夹轨器已经在国内外客户项目实现批量应用,可直接贡献营收增量。
光电子业务
公司自研光电子水冷、风冷系统关键零部件,部分样品已送至下游客户开展功能性测试,整体尚处于早期研究验证阶段,存在客户认证、技术迭代、产业化落地不确定性,短期内不会对公司业绩形成明显贡献。
电梯主业新品中,夹轨器已贡献收入;高速限速器缓冲器有望在 2026 下半年至 2027 年逐步释放订单;主动安全系统、光电子零部件属于中长期增量,放量时点取决于认证与客户导入进度,存在不确定性。
3、如何看待公司当前估值?有无维稳股价、馈股东的相关计划?
估值视角股价与估值受宏观环境、行业景气度、市场情绪、公司盈利水平、新业务预期多重因素共同影响。当前国内电梯新梯需求偏弱,存量改造业务尚在兑现阶段,叠加行业价格竞争,公司盈利阶段性承压,市场估值反映了当前基本面与对旧梯改造、新品第二曲线的预期。公司管理层聚焦主业经营,持续推进存量改造业务拓展、新品研发与成本管控,以经营基本面改善作为支撑公司内在价值的根本。
股价维稳公司严格遵守创业板监管规则,不存在应披露而未披露的股价维稳专项方案。如有购、增持等资本运作计划,将严格按照深交所规则及时履行信息披露义务。
股东报公司长期坚持稳健可持续的现金分红政策,重视股东报。2025 年度实施每 10 股派 0.8 元(含税)现金分红,近三年现金分红比例平均 60.36%,2025 年分红比例达到 80%;2026 半年报董事会拟定不进行利润分配、不转增,主要基于现阶段经营现金流、业务投入与未来发展资金需求综合考量。未来年度利润分配方案,将结合当年盈利状况、资本开支、资金需求,经董事会、股东大会审议后对外披露,持续平衡公司长期发展与股东报。 公司持续畅通投资者沟通渠道,及时披露经营重大事项,保障中小股东知情权。
本文数据来源于沪宁股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




