据证券之星公开数据整理,近期风华高科(000636)发布2026年三季报。截至本报告期末,公司营业总收入57.99亿元,同比上升41.15%,归母净利润6.42亿元,同比上升180.9%。按单季度数据看,第三季度营业总收入22.99亿元,同比上升71.97%,第三季度归母净利润3.51亿元,同比上升470.17%。本报告期风华高科应收账款上升,应收账款同比增幅达39.12%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率22.8%,同比增22.56%,净利率11.11%,同比增98.49%,销售费用、管理费用、财务费用总计3.17亿元,三费占营收比5.47%,同比减8.8%,每股净资产11.2元,同比增3.68%,每股经营性现金流0.54元,同比增142.71%,每股收益0.56元,同比增180.0%
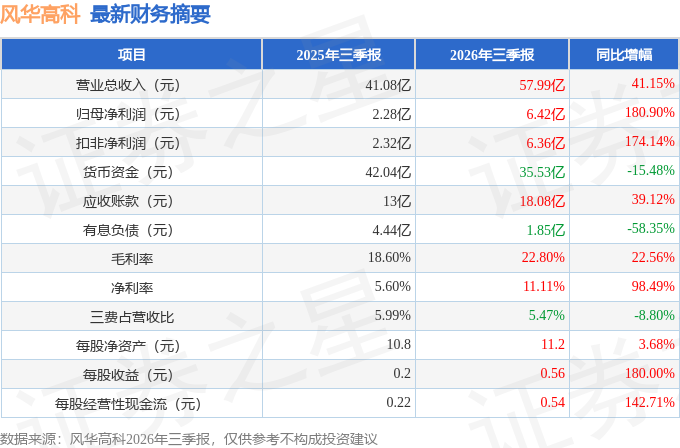
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在7.82亿元,每股收益均值在0.68元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是财通基金的金梓才,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为565.48亿元,已累计从业11年342天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:投资者您好,公司募投项目“祥和工业园项目“已全面达产,目前产品订单充足,产能利用率保持在较高水平,后续公司将紧密结合行业和市场实际情况规划产能。感谢您的关注!
2、公司已制定市值管理制度,但半年报中是否披露估值提升计划一栏选择的是否。公司股价年内涨幅已超 260,并连续发布异动公告。请问公司是否有披露估值提升计划的安排?另外,请问公司与主要股东在减持节奏上是否有沟通机制?公司募投项目电容器技术升级及产能扩充项目投资进度已达 87.31,本期投入 1.56 亿元。请问该项目达产后,公司 MLCC 月产能将达到什么规模?其中高容、车规等高端产品的产能占比是
投资者您好,为维护公司全体股东利益,增强投资者信心,促进公司健康可持续发展,公司已于 2026 年 4月 21 日披露《关于质量报双提升行动方案的公告》(公告编号2026-14),并于 2026 年 8月 28 日披露《关于“质量报双提升”行动方案的进展公告》(公告编号2026-43)。公司募投项目“祥和工业园项目“已全面达产,2026 年上半年公司高端 MLCC 产品(高端 MLCC产品包括高容产品、车规级产品以及中高压产品等)营收占 MLCC 产品总营收的比例约为 40%,公司将紧密结合行业和市场实际情况规划产能,目前产能利用率持续保持在较高水平。感谢您的关注!
3、董事长,目前很多在自媒体提到贵厂的高端 mlcc 是买的海外产品来贴牌的请问这个事情属实吗
投资者您好,公司深耕电子元件行业四十余年,拥有自主开发生产销售高端产品能力,同时公司近年来持续加大研发投入,主营产品技术水平持续突破,高端产品占比稳步提升,请各位投资者注意甄别各类信息的真实性、准确性,切勿轻信非官方渠道发布的传闻。感谢您的关注!
4、请问李董事长,三星、太诱已分别于 8、9 月份涨价,风华在产品涨价上有什么考虑吗?
投资者您好,公司将根据市场供求情况、客户及产品结构等因素制定价格策略。感谢您的关注!
5、请问目前高容 mlcc 占整体产能多少
投资者您好,2026 年上半年公司高端 MLCC 产品(高端 MLCC 产品包括高容产品、车规级产品以及中高压产品等)营收占 MLCC 产品总营收的比例约为 40%。感谢您的关注!
6、公司三季度业绩预增会有多少?
投资者您好,具体经营数据请留意公司的定期报告,感谢您的关注!
7、总裁您好,请问贵司去年下半年送样的 ai服务器 mlcc,现在认证到哪个阶段了,抗老化测试是否通过。
投资者您好,公司集中优势资源聚焦高端转型和新兴市场开拓,相关新产品陆续通过客户认证,客户认可度和品牌影响力持续提升。感谢您的关注!
8、公司 mlcc 营收占比多少?
投资者您好,2026 年上半年公司 MLCC 产品营业收入占公司整体营业收入的比例约为 40%。感谢您的关注!
9、请问 26 年半年报中新兴市场高端 mlcc 占比有多少呢?市场比较关注的ai 服务器用的 mlcc 占比能有多少,是否已经通过客户认证放量呢?
投资者您好,2026 年上半年公司高端 MLCC 产品(高端 MLCC 产品包括高容产品、车规级产品以及中高压产品等)营收占 MLCC 产品总营收的比例约为 40%。公司产品结构持续优化,高端市场及新兴市场领域销售占比持续提升,新产品陆续通过客户认证,客户认可度和品牌影响力持续提升。公司将紧抓新兴市场机遇,加快产品研发和市场开拓,感谢您的关注!
10、请问杨总目前贵公司高容 MLCC 占公司总营收比例是多少,同时在I 服务器用 MLCC 上有无技术突破。
投资者您好,2026 年上半年公司高端 MLCC 产品(高端 MLCC 产品包括高容产品、车规级产品以及中高压产品等)营收占 MLCC 产品总营收的比例约为 40%。公司产品结构持续优化,高端市场及新兴市场领域销售占比持续提升,新产品陆续通过客户认证,客户认可度和品牌影响力持续提升。公司将紧抓新兴市场机遇,加快产品研发和市场开拓,感谢您的关注!
11、公司在 2025 年 8月决定缩减祥和项目投资规模,终止了以小尺寸 MLCC产能为主的祥和项目二期投资,二期厂房目前暂时用于其他产品生产。当前市场普遍预期国产厂商将承接海外龙头在高端小尺寸 MLCC 上的产能缺口。请问公司是否会重启该二期项目?如暂不重启,公司在小尺寸、高容 MLCC 上的产能来源是什么?
投资者您好,公司募投项目“祥和工业园项目“已全面达产,目前产品订单充足,产能利用率保持在较高水平,后续公司将紧密结合行业和市场实际情况规划产能。感谢您的关注!
本文数据来源于风华高科2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




