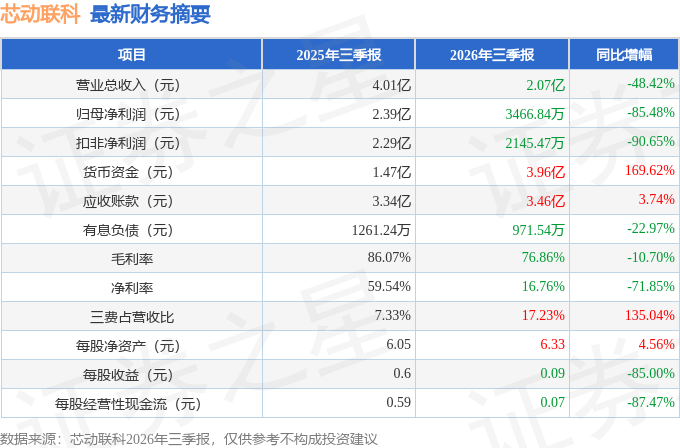
据证券之星公开数据整理,近期芯动联科(688582)发布2026年三季报。截至本报告期末,公司营业总收入2.07亿元,同比下降48.42%,归母净利润3466.84万元,同比下降85.48%。按单季度数据看,第三季度营业总收入5023.57万元,同比下降66.03%,第三季度归母净利润-180.86万元,同比下降102.14%。本报告期芯动联科三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达135.04%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率76.86%,同比减10.7%,净利率16.76%,同比减71.85%,销售费用、管理费用、财务费用总计3564.68万元,三费占营收比17.23%,同比增135.04%,每股净资产6.33元,同比增4.56%,每股经营性现金流0.07元,同比减87.47%,每股收益0.09元,同比减85.0%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司2026年半年度整体经营情况概述。
答:因为宏观环境和下游行业客户需求节奏的阶段性调整,公司经营业绩短期承受了比较大的压力,业绩同比去年有所下降,2026年上半年营收为15,660.12万元,同比去年同期下降38.14%;归属于上市公司股东的净利润为3,647.71万元,同比去年同期下降76.36%。目前公司在行业拓展、导入认证和客户开拓等方面有序进行,由于公司营收规模较小,大客户需求波动对公司营收影响较大。
除传统的高可靠高端工业领域外,公司与低空领域的头部企业持续开展了合作,在低空领域实现较好卡位,后续终端市场放量将带来广阔市场空间;在测绘勘探领域,随着石油钻采、矿产钻探、山体滑坡、地震监测等场景对测倾仪、寻北仪及检波仪需求提升,行业客户需求逐步从光纤方案向MEMS方案转变,公司客户拓展持续推进;在自动驾驶领域,营收增长较快,但目前绝对收入规模仍相对有限。
产品结构方面,加速度计的营收占比从6%提升至14%,惯性测量单元的营收占比从6%提升到12%,有利于公司第二曲线成长与营收结构多元化。
研发投入持续增长,公司研发投入合计7,048.43万元,同比增长21.30%,占营业收入比例达到45.01%,主要投向单片三轴陀螺仪、六轴IMU芯片、高性能模组与系统和MEMS时钟产品等研发项目。
MEMS时钟属于全新产品赛道,区别于传统惯性传感器。时钟市场空间广阔,海外对标企业年收入可达十几亿美元。国内暂无企业实现规模化量产,是公司重点攻坚方向。该产品除传统通信、高端消费电子外,受I算力建设驱动,IDC机房服务器数据同步对高精度时钟应用量快速提升,海外厂商披露IDC相关收入实现接近两倍增长。公司希望实现该产品国产化突破,解决相关领域卡脖子问题。
本文数据来源于芯动联科2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




