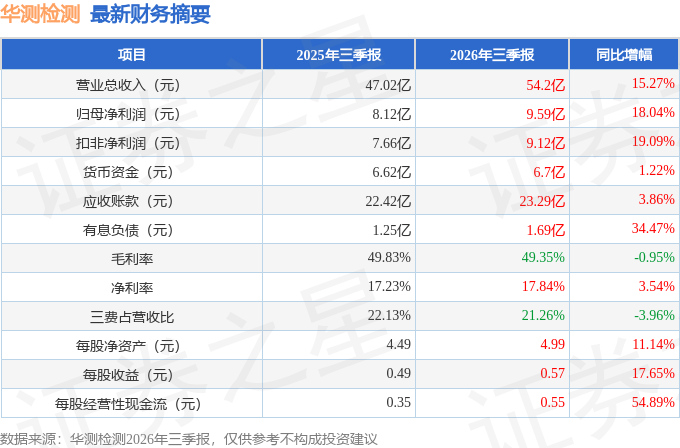
据证券之星公开数据整理,近期华测检测(300012)发布2026年三季报。截至本报告期末,公司营业总收入54.2亿元,同比上升15.27%,归母净利润9.59亿元,同比上升18.04%。按单季度数据看,第三季度营业总收入19.9亿元,同比上升14.27%,第三季度归母净利润3.95亿元,同比上升14.52%。本报告期华测检测公司应收账款体量较大,当期应收账款占最新年报归母净利润比达229.1%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率49.35%,同比减0.95%,净利率17.84%,同比增3.54%,销售费用、管理费用、财务费用总计11.52亿元,三费占营收比21.26%,同比减3.96%,每股净资产4.99元,同比增11.14%,每股经营性现金流0.55元,同比增54.89%,每股收益0.57元,同比增17.65%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在11.71亿元,每股收益均值在0.7元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是交银施罗德基金的杨金金,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为76.94亿元,已累计从业6年170天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
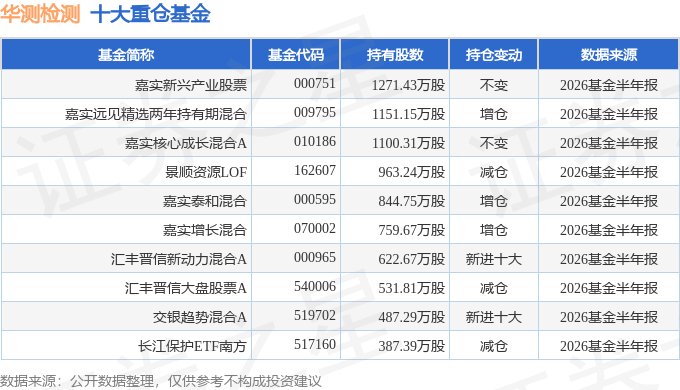
持有华测检测最多的基金为嘉实新兴产业股票,目前规模为52.73亿元,最新净值3.994(10月22日),较上一交易日下跌2.16%,近一年上涨9.67%。该基金现任基金经理为归凯 陈涛。
最近有知名机构关注了公司以下问题:
问:前三季度收入增长中,并购项目贡献的收入占比、内生自然增长占比分别是多少?前三季度已投并购项目当前阶段性进展如何?四季度是否有望有新增并购项目落地并表?
答:前三季度收入增长中,约 6%由并购项目贡献,内生自然增长贡献约 10%。去年完成并购的多数标的经营表现较好核心标的南非 SafetyS 业务包含 QHSE安全健康培训咨询审核、食品检测(6个实验室,南非 5 个、赞比亚 1个)。该公司食品检测目前以微生物检测为主,化学检测业务刚起步,化学检测利润率更高,后续盈利改善空间较大;QHSE 业务品牌力突出,在非洲具备影响力,也可服务国内出海企业。目前公司已完成人员团队整合,同步推进管理费用优化、集采体系导入,借助规模效应降本增效,利润率具备提升潜力。Openview、澳实、Emicert 等并购标的均保持快速增长;江苏红海受电动自行车相关政策变化影响尚在爬坡阶段,体量很小,对整体影响有限。Openview、澳实、Emicert 等标的本身利润率水平较好。整体来看存量并购项目整合进展符合预期。
并购方面,今年整体推进节奏较去年有所延后,部分潜在并购项目已推进至后期阶段,若相关项目后续顺利完成交割,有望对明年经营增长形成正向贡献;并购交易受谈判、审批、交割等多重因素制约,项目能否落地及落地时点存在不确定性。
本文数据来源于华测检测2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP