太平洋证券股份有限公司程志峰近期对国机汽车进行研究并发布了研究报告《2026年H1点评:利润增速同比超20%》,给予国机汽车买入评级。
国机汽车(600335)
事件
近期,国机汽车披露2026年H1业绩。报告期内实现营收153.62亿,同比-8.71%;归母净利润2.58亿,同比+21.08%;资产负债率为68.4%;加权ROE为2.21%,基本EPS为0.17元;中报披露,拟分红,每股派息税前为0.042元。
公司2025年度归母净利润为4.21亿;2025全年派息二次,累计每股派息税前为0.112元,股利支付率39.6%。
点评
公司是世界500强企业国机集团旗下一家大型汽车工程与流通全链服务商。主要业务由三部分组成:
汽车工程系统服务。此为公司核心业务,具备涵盖咨询、勘察、设计、研发、制造、安装、调试、交付、运维等环节的项目全周期、全产业链工程技术服务能力。2026H1的营收70亿,营收占比45.5%;毛利润9.35亿,毛利占比59.1%。此业务使公司盈利模式从“低毛利贸易商”向“高毛利工程服务商”迁移,也是上半年业绩结构变化的主因。
汽车流通服务。公司是国内领先的多品牌汽车进口贸易服务商;出口方面,覆盖东欧、中亚、中东、南非等多个国家和地区。2026H1的营收70.1亿,营收占比50.8%;毛利润4.94亿,毛利占比31.23%。
汽车租赁服务。主要服务国内汽车租赁ToB、ToG市场,已在全国建立70余个分支机构。2026H1的营收4.49亿,营收占比2.92%;毛利润0.89亿,毛利占比5.6%。
投资评级
公司致力于成为“全球领先的汽车工程与流通全链服务商”,我们看好公司“十五五”战略方向,维持“买入”评级。
风险提示
宏观经济风险;国际化经营风险;市场竞争及行业风险;
最新盈利预测明细如下:
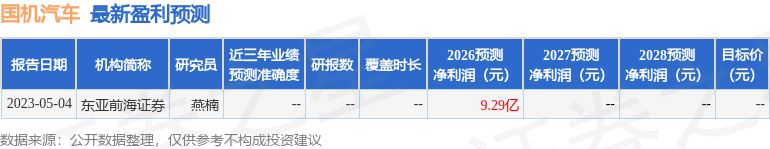
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



