太平洋证券股份有限公司崔文娟,张凤琳近期对徐工机械进行研究并发布了研究报告《收入稳健增长,汇兑损失影响利润》,给予徐工机械买入评级。
徐工机械(000425)
事件:公司发布2026年半年报,上半年实现收入612.47亿元,同比增长11.75%,实现归母净利润39.62亿元,同比下降9.09%。
公司上半年经营整体质效向好,收入结构持续优化。1)市场结构不断改善,国际化收入同比增长,国际化收入占比超过50%。2)业务结构持续优化,后市场收入持续增长。3)产品结构持续升级,高端产品收入同比大幅增长,新能源产品收入近百亿元、同比增长25.82%,L2级以上智能化产品收入近百亿元、同比增长25.48%,主要零部件企业收入同比增长25.1%。4)客户结构持续向好,优质客户收入占比持续快速提升。
全球化布局纵深发展,海外商机储备大幅提升。2026H1公司国内市场实现收入303.30亿元,同比增长3.65%,海外市场实现收入309.17亿元,同比增长21.03%。1)革新国内营销体系,深挖存量稳固大盘。大区变革方面,加快大区机制改革,聚焦以客户为中心,统筹归集区域营销资源,提升市场响应和客户亲密能力;重大工程方面,紧盯一批标志性工程,精准把控立项、招标、施工关键节点,挖掘成套装备应用机会;重大商机方面,拿下新疆、内蒙古等地区的一批重点客户标志性大单;大客户方面,深化大客户经营,与多家大型企业签订集团级战略合作协议。2)建强海外营销体系,深耕增量拓展市场。大区收入实现高速增长,终端出口收入增长27%;商机管理与大客户攻坚协同发力,商机储备金额较2025年底增长91.7%,年初锁定在手海外大订单30个、合计近百亿;前后市场一体化发力,7个海外大区签署全维保协议。印尼和西芒杜大修中心完成建设方案、按计划推进,带动海外矿山机械后市场能力建设突破,初步形成可复制、可推广的体系能力。
毛利率有所提升,汇兑损失影响利润。2026H1公司毛利率、净利率分别为22.12%、6.47%,同比分别+0.09pct、-1.48pct。费用率方面,2026H1公司销售、管理、研发、财务费用率分别为4.36%、2.77%、3.67%、2.61%,同比分别-0.41pct、-0.02pct、+0.11pct、+2.80pct,财务费用增加较多主要系汇兑损失,2026H1公司发生汇兑损失11.36亿元,去年同期为7.60亿元汇兑收益,影响利润增速。
盈利预测与投资建议:预计2026年-2028年公司营业收入分别为1141.26亿元、1296.89亿元和1461.26亿元,归母净利润分别为75.77亿元、103.21亿元和127.22亿元,对应PE分别为13倍、9倍、8倍,维持“买入”评级。
风险提示:行业竞争加剧风险、全球宏观经济波动风险等。
最新盈利预测明细如下:
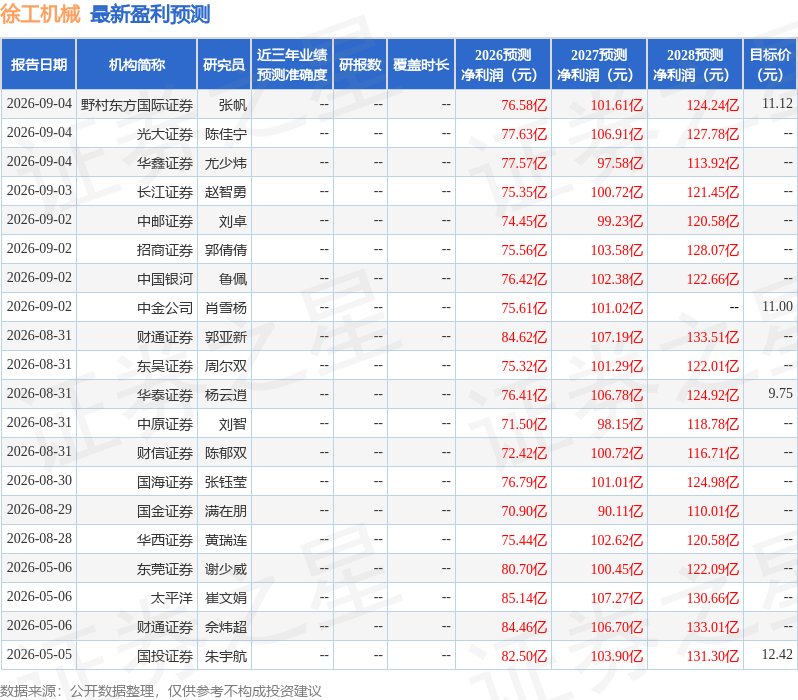
该股最近90天内共有16家机构给出评级,买入评级15家,增持评级1家;过去90天内机构目标均价为11.03。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



