中邮证券有限责任公司李帅华,杨丰源近期对湖南黄金进行研究并发布了研究报告《金钨价格上行,业绩释放稳健》,给予湖南黄金买入评级。
湖南黄金(002155)
湖南黄金 26H1 归母净利润同比+46.01%
事件:公司发布2026年半年报,报告期内实现营业收入320.29亿元,同比+12.63%;归母净利润9.57亿元,同比+46.01%;扣非后归母净利润9.61亿元,同比+46.31%;基本每股收益0.61元,同比+45.24%;经营活动现金流量净额-1.06亿元,同比-121.19%,主要系存货增加额同比增加所致。
金价高位叠加费用管控,黄金主业盈利稳步提升
2026H1公司生产黄金29,614千克,同比-20.7%,其中自产黄金1,616千克,同比-6.16%。虽然产量有所下降,但上半年金价整体高位运行,黄金销售收入303.28亿元,同比+12.65%,主要系产品价格上涨;黄金毛利率同比提升1.30pct。锑品收入13.84亿元,同比+4.45%,主要系销量增加;钨品收入2.02亿元,同比+197.48%,主要系价格上涨。公司综合毛利率同比提升0.85pct,产品价格上涨对冲产量下滑,业绩同比高增。
锑板块方面,上半年国内锑锭产量23,253吨,同比-15%,三氧化二锑产量28,028吨,同比-18.9%,供给延续收紧;公司生产锑品11,201吨,同比-8.18%,其中自产锑品5,782吨,同比-25.03%;受原料成本上行影响,精锑毛利率同比-17.67pct,含量锑毛利率同比-35.06pct,锑板块盈利承压,乙二醇锑毛利率同比+32.91pct;钨品毛利率同比+33.40pct,显著改善。
金锑钨独特组合,资源与产业链优势突出
公司拥有集矿山勘探、开采、选矿、冶炼、精炼、深加工及销售于一体的完整产业链,拥有100吨/年黄金生产线、2.5万吨/年精锑冶炼生产线、4万吨/年多品种锑产品生产线,金锑钨多元产品组合增强了抵御单一金属价格波动的能力。截至报告期末,公司拥有和控制矿业权28个,其中探矿权17个、采矿权11个;三年找矿行动(2024-2026年)纵深推进,矿山深边部探矿增储持续积累资源后备力量。
费用管控成效显现,经营质量保持稳健
2026H1公司管理费用3.04亿元,同比-7.82%;销售费用同比-10.95%;财务费用-0.01亿元;加权平均净资产收益率11.14%,同比+1.96pct。报告期投资额3.99亿元,同比+129.46%,探矿增储与重点项目投入加大。完成甘肃辰州吸收合并甘肃加鑫,法人层级持续精简,采掘机械化装备更新与智能化转型稳步推进,为矿山产量恢复与长期降本奠定基础。
盈利预测
金价高位运行叠加锑供给收紧,金锑价格中枢有望维持;公司探矿增储持续推进、产量有望逐步恢复,金锑钨协同布局下盈利中枢有望保持稳健增长。预计2026-2028年公司归母净利润为18.54/19.05/26.33亿元,YOY为25%/3%/38%,对应PE为22.09/21.50/15.56,给予“买入”评级。
风险提示:
金价、锑价大幅下跌风险;矿山产量不及预期风险;原料成本上升风险;安全环保风险等。
最新盈利预测明细如下:
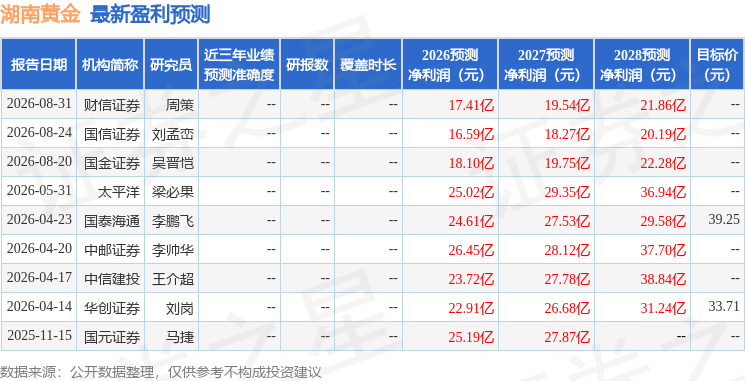
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



