证券之星消息,2026年9月1日春秋航空(601021)发布公告称公司于2026年8月31日召开业绩说明会,长江证券交运团队、投资者参与。
具体内容如下:
问:当前春秋航空国际航线的盈利能力和国内航线相比处于什么水平?
答:2026年上半年,公司国际航线整体盈利能力好于国内。主要是国际出入境客流继续保持较快增长,而国际市场总供给增加相对有限,同时,海外竞争航司主动提价,也对国际航线票价形成一定支撑。虽然国际航线航油成本相对较高,但收入端的传导更为顺畅,部分区域国际航线盈利能力较2025年同期更好。公司2026年上半年国际整体运力增幅较小,运力主要向韩国、东南亚等市场转移。后续公司将结合航季调整持续增加国际运力,重点加密东南亚、韩国市场航线。
问:公司是否会进一步加大国际航线投入?
答:当前国际航线的表现确实好于国内市场,东南亚和韩国市场的国际运力增长幅度较大。未来2年规划里,国际线运力预计将保持较快增长。目前国际航线的市场培育压力已有所缓解,一方面入境客流增长明显,客源结构更加均衡;另一方面区域经贸往来也带来了更多商务需求。公司仍会充分考虑市场接受度,平衡存量航线与新增航线的运营安排。
问:暑运期间公司感受到的价格竞争情况如何?对未来需求端有怎样的展望?
答:国内市场方面,6月下旬开始行业票价压力较大,主要原因是供需传导到价格存在阻滞,尽管从运力、客座率和旅客人次等公开数据可以看到市场需求仍在增长,行业供需差依然存在,但价格端无法及时体现,叠加部分地区放假较晚、世界杯及极端天气等扰动因素,导致价格表现偏弱;进入8月,经营情况较7月已经明显改善,叠加航油成本环比有所落,整体经营表现优于7月;目前来看,9月预订情况向好,票价有望恢复同比正增长的局面。国际市场整体情况较好,预计后续仍将保持良好态势。
问:当前国内航空需求增长不错但票价偏低的核心原因是什么?后续票价的底部支撑以及升空间如何?
答:当前大消费数据均体现出需求相对疲软,航空票价是市场交易的最终结果,目前确实存在票价偏低的情况,但出行市场供需差依然存在且持续性较好,行业票价具备提升空间。从运营数据来看,8月行业票价已经开始调整且有一定效果,后续可以关注9月之后的行业调整情况。
问:当前发动机导致飞机停场的是否有所缓解?
答:发动机对公司的影响高峰期已经结束,目前来看一是公司暑运在册飞机平均日利用率达到11.5小时以上,除临时机故、天气因素外,可用飞机已全部投入运行,没有计划性停场,发动机问题已经得到较大改善;二是公司已与发动机厂商达成合作,后续维修保障和管理将更加稳定;三是国庆后公司将结合淡季安排开展计划性检查和维护,为2027年春运做好准备,目前备用发动机资源较为充足,整体影响可控。
问:公司注册新的债券额度后,后续资本开支规划是否有调整,未来运力引进规划是怎样的?
答:过去两年,受租赁飞机价格处于高位影响,行业补充运力较为谨慎,公司运力增速也有所放缓。目前公司于2025年年底签订的30架自购飞机订单正在推进,相应的预付款提前近两年开始支付。总体来看,未来几年,公司资本开支将较当前和过去两年有所上升,主要用于飞机引进及可能的备用发动机采购。
问:2026年6月到暑期行业供给增速较高,原因是二季度行业集中停场维修释放了供给,还是全行业发动机维修改善情况好于预期?
答:2026年6月以来行业运力增长,主要有两方面原因一是航司通常会在相对淡季提前安排计划性维修,为暑运期间释放运力;二是发动机问题整体呈改善趋势,可用运力有所增加。全年来看,航司仍会结合淡旺季需求、维修安排及成本变化动态调整运力。当前行业客座率整体保持提升,供需格局总体稳定。
问:公司2026年二季度成本优势突出,如何展望未来公司相较于行业可比公司的成本优势走势?
答:公司的成本优势将通过多方面举措持续巩固,一是航油成本管控方面,公司通过数字化手段动态优化航班用油,2026年上半年单位油耗较2025年同期进一步下降。在高油价环境下,公司将进一步加强精细化管控;二是非油成本管控方面,2026年上半年公司单位非油成本同比继续下降,未来将继续通过数字化手段提升运营效率;三是机队结构优化方面,2028年起公司21neo机型交付量将有所增加,随着该机型在总机队中的占比提升,公司运力增长有望快于飞机架数增长,进一步增强规模效应。未来,公司还将通过I数字化等技术手段,结合精细化管理,持续巩固成本竞争优势。
问:在当前航空业复杂的发展背景下,对行业及春秋航空未来的发展有怎样的展望?
答:2026年一季度行业整体业绩表现亮眼,但二季度受航油成本大幅上涨影响,行业盈利明显承压。公司2026年上半年保持盈利,二季度在较大的成本压力下守住了盈利底线,体现了公司成本管控和经营调整能力。行业恢复的支撑逻辑来自四方面叠加一是宏观市场需求的修复,二是民航局出台的防范非理性竞争的相关政策,三是产能受限,行业供给无法高速增长,四是油价压力的缓解,以上四方面共同决定行业未来一段时间会逐步走出低谷。尽管2026年航司之间会出现业绩分化,但行业发展的底层逻辑没有被打破。一旦有利因素出现,整个行业会快速转向,公司此过程中将更好地把握机会,展现出更强的业绩弹性。
春秋航空(601021)主营业务:国内、国际及港澳台航空客货运输业务及与航空运输业务相关的服务。
春秋航空2026年中报显示,上半年度公司主营收入123.36亿元,同比上升19.72%;归母净利润10.42亿元,同比下降10.81%;扣非净利润10.27亿元,同比下降10.63%;其中2026年第二季度,公司单季度主营收入62.66亿元,同比上升25.64%;单季度归母净利润5944.39万元,同比下降87.91%;单季度扣非净利润5848.17万元,同比下降87.68%;负债率65.69%,投资收益105.72万元,财务费用1.86亿元,毛利率10.4%。
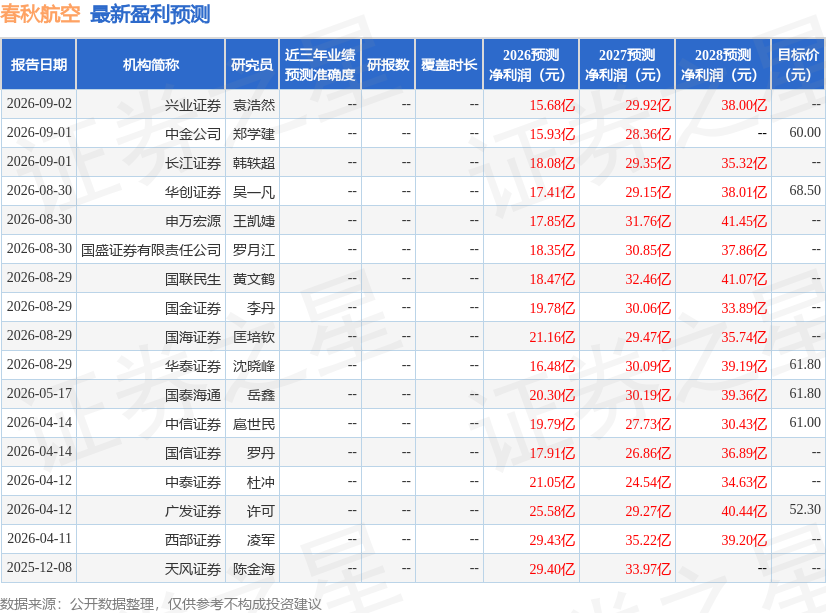
该股最近90天内共有11家机构给出评级,买入评级8家,增持评级3家;过去90天内机构目标均价为60.65。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入2711.99万,融资余额增加;融券净流入176.51万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



