证券之星消息,2026年9月7日温氏股份(300498)发布公告称公司于2026年9月2日进行路演,长江证券顾熀乾 黄建霖 赵明哲、九泰基金袁多武、中国华农资产经营有限公司叶晟杰 狄方杰、国联安基金王兴伟、中庚基金胡坤、华泰证券资管冯潇、甬兴证券杜泽中、创金合信基金陈志超、苏新基金方熠、浙商证券资管黄薇、国信证券自营杨璐嘉、国投证券熊承慧、物产中大化工集团许展祎、长信基金徐颢、巴富罗投资周刘为、众安保险张入月、大橡基金赵海勇、长江证券自营魏邈、泰康集团张赛、人保养老徐椰香、国融证券自营叶俊成、浙商证券钟凯锋 张心怡、国泰海通证券巩健 王艳君 林逸丹、广发证券钱浩 李雅琦、天风证券陈潇 陈炼、太平保险资管郑涛、嘉实基金沈玉梁 董福焱 王雷 吴越 黄文强 柏重波 王力、泰康资管何若梅、永赢基金王昕妍、建信基金王旭辉、建信养老金管理徐瑞 李旭东、中泰资管陈太中、农银汇理基金刘泓铭、富国基金范妍 周宁 武明戈 周文波 于渤 胡怀瑾 顾飞飞 刘莉莉 周盈南 毛一凡 郑蔚宇、工银瑞信基金范一姝、首创证券自营张飞、山证资管闫超、国都证券李奕岑、众妙资本闫春羽、紫金信托沈传川、乙木投资吕敏、宁银理财罗立波、栖鸾科技高燕林、东方财富证券资管李素娟、华夏基金黄皓 邓纪超 胡慧婷、中汇人寿陈泳佶、银华基金刘阳煜、中航自营孙智天、北京信托陈凯南、中信证券资管王存翔、合众资管王兴林、东方财富证券仇悦、中意资管翟琳琳 胡世煜 王静、兴银基金乔华国 余璇、宝盈基金严文炀、兴证全球基金王志强参与。
具体内容如下:
问:请介绍公司肉鸡、生猪屠宰产能的布局及 2025年以来的屠宰量情况?
答:(1)肉鸡屠宰
公司当前肉鸡屠宰单班产能约 2.7 亿只/年。2025 年全年,公司肉鸡屠宰量约 2.2亿只,鲜销比例约 17%。2026年上半年,肉鸡屠宰量约 1亿只。
(2)生猪屠宰当前公司生猪屠宰竣工产能约 500万头。2025年,公司屠宰生猪约 170万头;2026年上半年,屠宰生猪 120万头,预计 2026年屠宰量达 230万头以上,较 2025年增长约35%。
未来,公司将稳步推进食材食品转型战略,提升产业链价值。
问:请介绍公司生猪养殖业务的中长期降本路径?
答:后非瘟时代,生猪养殖行业才进入真正的成本竞争状态。在生物安全防控高效运行的前提下,进一步降本主要依靠育种、营养配方、健康养殖、工程装备及管理效率的综合提升,预计综合养殖成本仍有较大的下降空间。
公司养猪业务降本路径围绕上述方向,拆分为 8个子项、20余项具体措施。公司已将任务分解至各业务条线和单位,并配套相应的考核方案。
问:请介绍公司疾病净化工作的进展及成效?
答:公司扩繁场疾病净化预计 2026年底全部完成;商品场将分批逐步推进,预计将于 2027年底全部完成。
需要注意的是,疾病净化会略微增加无效生产日,可能会导致公司阶段性业绩出现小幅波动,但中长期降本增效明显。
问:请介绍公司中华土鸡(黄羽肉鸡)业务经营情况、下半年和 2027年价格预期及未来规划?
答:(1)经营情况
上半年,受中华土鸡(黄羽肉鸡)行情低迷影响,公司养鸡业务小幅亏损约 1亿元。8月份以来,受旺季需求提升等因素影响,鸡价快速暖,近期达到约 6.9 元/斤。按照测算,预计 8月份公司养鸡业务实现扭亏为盈。
(2)价格预期
三季度进入肉鸡传统供需旺季。受开学团膳、双节备货等需求拉动,行情有望季节性上行,公司看好下半年消费旺季的鸡价,预计养鸡业务全年有望贡献合理的利润。同时,公司判断 2027 年养鸡业务行情将好于 2026年。需要说明的是,以上判断系公司根据现有情况和历史经验作出,不代表对业绩的承诺,请投资者注意投资风险。
(3)未来规划
公司 2026 年肉鸡销售量目标为在 2025 年销售量的基础上增加 5%-10%。公司制定中长期肉鸡销售目标为 18亿只。
未来,在产品空间上,公司将继续做好中华土鸡文化推广工作,拓展市场空间;在产品形态上,坚定向食材食品发力,强化产品溢价,打造场景化产品,提升终端盈利能力;在产品结构上,提升优质鸡占比,优化产品结构,拓展高端餐饮场景供给;在区域布局上,通过中华土鸡(黄羽肉鸡)北上和西拓、毛鸡下乡续养和出海等方式,实现持续发展。此外,在产品品类上,公司仍将坚持白羽肉鸡长期战略投入,稳步扩大白羽肉鸡业务规模。
问:请公司 2025年销售的中华土鸡(黄羽肉鸡)中,快速型、中速型和慢速型占比为多少?
答:2025 年,公司销售的中华土鸡(黄羽肉鸡)中,快速型(天龄小于 70 天)占比约 25%,中速型(天龄 70-100 天)占比约 60%,慢速型(天龄超过 100 天)占比约15%。
问:关注到公司上半年经营性现金流为正,请主要原因有哪些
答:公司上半年经营性现金流为正,主要原因包括
(1)公司坚持鸡、猪双主业发展,具有双轮驱动、稳健发展优势,在一定程度上可以降低行业周期对经营业绩的影响。上半年,养鸡业务约占公司营业收入的 30%-40%,贡献了较为稳定的现金流,充分体现了双主业对冲的优势。
(2)在行业周期低迷阶段,公司积极开展资金管理,优化现金流安排,减少了当期的现金流出。
问:除经营亏损外,请公司上半年资产负债率有所上升的主要原因是什么?
答:为应对可能长期持续的低迷行情,公司上半年新增借款较多,提前储备资金,主要用于购买原材料和补充日常营运资金,导致资产负债率有所提升,但这属于公司正常经营活动范围。同时,上半年公司按期实施 13亿元现金分红,完成 12 亿元股份购,以上合计 25亿元,提升公司资产负债率约 3个百分点。
当前公司信用良好,授信、债券注册额度充足,并积极运用票据、供应链金融等多元融资渠道,抗风险能力强劲,资金安全性高。
问:请温氏转债计划如何退出?
答:公司于 2021年 3月发行约 93 亿元可转债,存续期为 6年,至 2027 年 3月到期,距到期不足 1年。目前未转股转债余额约 77亿元。
公司高度关注温氏转债退出事项,已针对到期赎、部分转股、全部转股等不同情景制定了应对预案。公司当前融资工具充足,将根据实际情况,灵活选择银行贷款、债券发行等组合方式,保障资金足额到位,力争成本最优、处置方式最稳妥。
需要注意的是,温氏转债退出路径和方案尚存在不确定性,公司需要在到期前综合考虑。请投资者注意投资风险。
问:请当前玉米、豆粕等饲料原料价格如何?下半年和 2027 年价格走势如何预测?公司如何应对?
答:
(一)当前价格走势
受主产国气候变化、地缘政治局势、国际贸易关系、国内政策等因素影响,近期饲料原料价格波动较大,整体呈“玉米偏弱、豆粕偏强”的分化走势。
(二)价格研判
整体来看,公司预计下半年及 2027年核心饲料原料价格呈区间震荡走势,玉米与豆粕走势继续分化。以上预计系公司基于当前状态和历史经验作出的判断,请投资者注意投资风险。未来饲料原料行情方面,还需重点关注中美贸易政策变化、中国采购美国大豆情况、厄尔尼诺现象及地缘政治等因素的影响。
(三)应对措施
饲料成本在畜禽养殖成本中占比最大。饲料原料价格波动是行业共性问题,大型养殖企业在饲料成本控制方面往往更具优势。
公司将充分发挥饲料原料集中采购、远期合约、营养配方技术(公司 2026 年猪料中豆粕用量仅约 4%,远低于行业平均水平)、数字化智能化等综合优势,加大优势原料使用规模,同时提高生产管理水平,减少饲料浪费,有效控制饲料成本。
温氏股份(300498)主营业务:肉鸡和肉猪的养殖及其销售;兼营肉鸭、蛋鸡、鸽子等的养殖及其产品的销售。同时,公司围绕畜禽养殖产业链上下游,配套经营畜禽屠宰、食品加工、现代农牧设备制造、兽药生产以及金融投资等业务。
温氏股份2026年中报显示,上半年度公司主营收入467.65亿元,同比下降6.24%;归母净利润-43.66亿元,同比下降225.65%;扣非净利润-44.79亿元,同比下降237.56%;其中2026年第二季度,公司单季度主营收入222.34亿元,同比下降12.53%;单季度归母净利润-32.96亿元,同比下降325.53%;单季度扣非净利润-33.13亿元,同比下降346.94%;负债率58.94%,投资收益1.2亿元,财务费用3.78亿元,毛利率-2.92%。
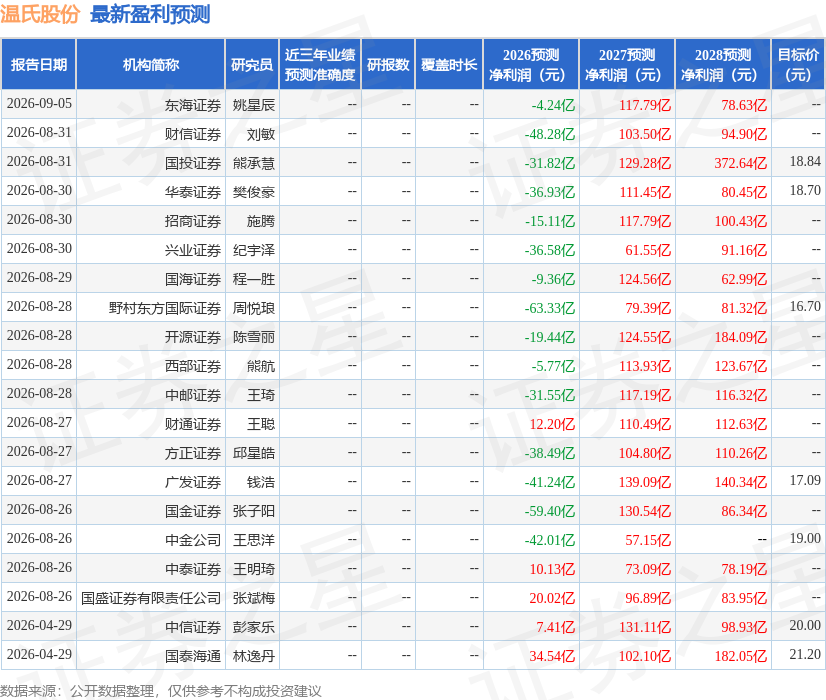
该股最近90天内共有19家机构给出评级,买入评级16家,增持评级3家;过去90天内机构目标均价为18.41。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出8152.47万,融资余额减少;融券净流入607.54万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



