太平洋证券股份有限公司谭紫媚近期对祥生医疗进行研究并发布了研究报告《祥生医疗:AI赋能产品矩阵,全球伙伴生态持续扩容》,给予祥生医疗买入评级。
祥生医疗(688358)
事件:8月28日,公司发布2026年半年度报告:上半年实现营业收入2.41亿元,同比增长2.24%;归母净利润0.69亿元,同比下降1.06%;扣非净利润0.53亿元,同比下降16.65%;经营性现金流量净额0.36亿元。其中,2026年第二季度营业收入1.14亿元,同比增长5.28%;归母净利润0.23亿元,扣非净利润0.19亿元;经营性现金流量净额0.53亿元。
AI赋能产品矩阵,构建智能化超声产品新格局
2026年上半年,公司持续完善SonoFamily产品矩阵,加快新品推广与全球市场布局:全新智能便携超声SonoGo系列产品正式亮相,重磅产品SonoPort系列全面推进市场推广。目前,SonoFamily全系列产品均已搭载SonoAI技术,以AI赋能贯穿整个产品矩阵,让每一台设备都具备智能诊断内核。
同时,公司进一步加速全球动物医疗影像业务布局,通过SonoVet8等新一代产品进一步融合高性能成像、便携化设计与智能化交互,推动兽用超声向更加专业化、智能化和场景化方向演进。
多战略合作纵深推进,全球伙伴生态持续扩容
公司持续深化多元战略合作格局,构建跨区域的战略共生网络。截至目前,公司已与佳能、BD、飞利浦、费森尤斯、盖茨基金会等国际企业和机构建立深度合作,合作模式从早期个别项目的OEM/ODM合作,升级为涵盖技术研发、服务创新及临床转化的全方位多领域合作新范式。通过与全球战略伙伴的深度协同,持续反哺公司技术创新,推动超声技术从“国产替代”走向“全球输出”,加速构建全球价值链的“双循环”生态。
发布股票激励计划,提升员工凝聚力和团队稳定性
6月13日,公司发布《2026年限制性股票激励计划(草案)》,拟向35人授予497,500股限制性股票(约占股本总额的0.44%),授予价格(含预留)为17.10元/股。此次激励计划首次授予限制性股票考核年度为2026-2028年:业绩考核目标以2025年营业收入为基数,2026-2028年营业收入增长率的目标值分别为15%、32%、52%,触发值分别为10%、21%、33%。此次限制性股票激励计划实施后,将进一步提升员工的凝聚力、团队稳定性,并有效激发核心团队的积极性,从而提高经营效率,给公司带来更高的经营业绩和内在价值。
盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为4.81/5.43/6.15亿元,同比增速为10.30%/13.05%/13.12%;归母净利润为1.33/1.63/1.91亿元,同比增速为13.94%/22.88%/16.85%。对应EPS分别为1.18/1.45/1.70元,对应当前股价PE分别为24/20/17倍,维持“买入”评级。
风险提示:客户拓展不及预期的风险;汇率波动的风险;地缘政治波动的风险。
最新盈利预测明细如下:
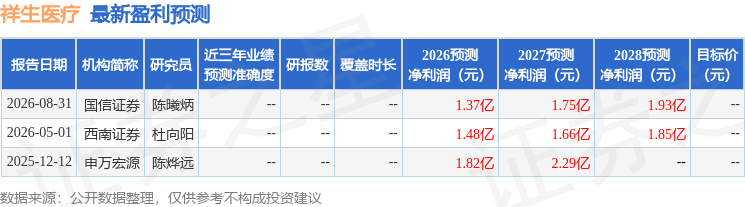
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



