西南证券股份有限公司邰桂龙近期对伊之密进行研究并发布了研究报告《2026年半年报点评:汇兑扰动利润承压,压铸+全球化驱动长期成长》,给予伊之密买入评级。
伊之密(300415)
投资要点
事件:公司公布2026年半年报,2026H1公司实现营收31.02亿元,同比增长12.97%;归母净利润3.20亿元,同比下降7.05%;扣非归母净利润3.09亿元,同比下降8.54%。2026Q2实现营收18.06亿元,同比增长15.82%;归母净利润1.85亿元,同比下降12.71%。压铸机表现亮眼,收入稳健增长,汇兑扰动影响短期利润,持续加大研发投入驱动长期成长。
2026H1利润端承压,期间费用率上升及汇兑损失拖累。2026H1公司毛利率30.55%,同比下降0.53pp;净利率10.29%,同比下降2.61pp。归母净利润同比下降主要受三方面影响:一是行业竞争激烈致毛利率承压;二是全球化运营战略推进下,海外渠道建设及平台搭建投入加大,销售费用率同比增长0.34pp,管理费用率同比增长0.09pp;三是财务费用同比大幅增加至8563.97万元,财务费用率同比增长2.90pp,主要受汇兑损失约5400.90万元及利息支出增加影响。剔除汇兑损益影响,归母净利润同比增长12.88%,经营趋势逐季向好。
2026H1营收稳健增长,压铸机业务表现亮眼。分产品看,注塑机收入20.44亿元,同比增长5.83%;压铸机收入8.18亿元,同比增长47.22%;橡胶注射机收入0.95亿元,同比减少20.82%。压铸机业务增速显著,主要受新能源汽车轻量化需求以及半固态镁合金注射成型机等产品放量带动。
持续加大研发投入,全球化战略深化推进。公司积极构建三级研发体系,2026H1研发总投入1.40亿元,同比增长5.20%。国内方面,浙江南浔华东制造基地一期建设持续推进,预计2026年底逐步投入使用。海外方面,公司持续推进全球化运营,在印度推进本土化投资与经营,并已在美国、德国、巴西、越南等地完善生产、研发和服务网络。
盈利预测与投资建议:预计公司2026-2028年归母净利润分别为7.51亿元、9.31亿元、11.38亿元,对应EPS分别为1.60、1.99、2.43元,维持“买入”评级。
风险提示:汇兑损失风险、主要原材料价格波动风险;行业市场竞争加剧风险;下游汽车、3C等行业周期性波动风险;一体化压铸产业发展不及预期风险。
证券之星数据中心根据近三年发布的研报数据计算,江海证券张诗瑶研究员团队对该股研究较为深入,近三年预测准确度均值高达80.44%,其预测2026年度归属净利润为盈利8.52亿,根据现价换算的预测PE为10.84。
最新盈利预测明细如下:
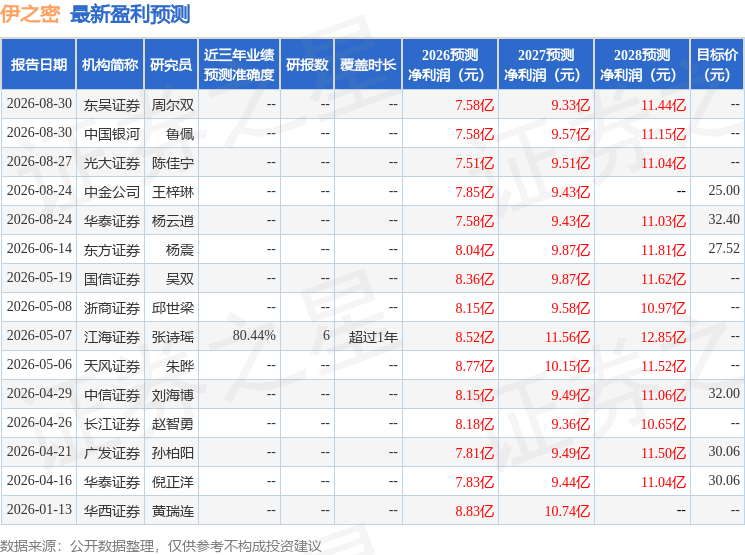
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家;过去90天内机构目标均价为28.31。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



