国元证券股份有限公司刘乐,陈烨尧近期对长安汽车进行研究并发布了研究报告《2026年半年度报告点评:智能化向全栈化拓展,海外本土化持续推进》,给予长安汽车买入评级,目标价9.89元。
长安汽车(000625)
事件:
8月29日,公司发布2026年半年度报告,2026年上半年实现营收656.34亿元,同比-9.71%;实现归母净利润8.17亿元,同比-64.32%;实现扣非归母净利润2.51亿元,同比-83.01%。2026年Q2实现营收329.28亿元,同比-14.54%;实现归母净利润4.67亿元,同比-50.25%;实现扣非归母净利润0.08亿元,同比-98.78%。
报告要点:
智能化业务由单点向全栈化拓展,多领域成果持续落地
依托智能化技术积累的口碑,公司推动智能业务向附加值深度与行业广度双向拓展。智驾业务推动产品由单一感知硬件向全栈化、系统化升级,天枢智驾已完成“硬件→智驾算法→天枢智驾完整解决方案”的演进,未来有望以智能驾驶为支点实现“1+N”产品拓展。行业层面,公司立足汽车主业,向人形机器人领域延伸,天枢智能机器人(重庆)有限公司正式成立,相关生成式大模型完成国家网信办备案,后续将持续丰富智能机器人产品品类。
出海业务完成能力储备,海外本土化基地推进投产落地
公司持续布局全球化生产与渠道建设,巴西工厂完成竣工投产,实现本土化整车制造底层技术创新,具备供应链本地化、成本优化、交付能力提升等优势,已落地UNI-T车型生产,后续将向拉美、东欧等高价值市场拓展。配套推进的泰国罗勇工厂产业化进展顺利,第20000台整车成功下线,波兰市场实现订单从零到千的关键突破,支撑海外整车销量快速爬坡。
投资建议与盈利预测
我们预计公司2026-2028年营业收入分别为1753.37/1980.18/2135.29亿元,归母净利润分别为49.02/62.83/85.96亿元,按照当前最新股本测算,对应基本每股收益分别为0.49/0.63/0.87元,按照最新股价测算,对应PE14.30/11.16/8.15倍。维持“买入”评级。
风险提示
新能源汽车增速放缓导致行业竞争加剧风险、海外新能源渗透率不及预期与海外贸易壁垒增多风险、公司智能化业务发展不及预期风险。
最新盈利预测明细如下:
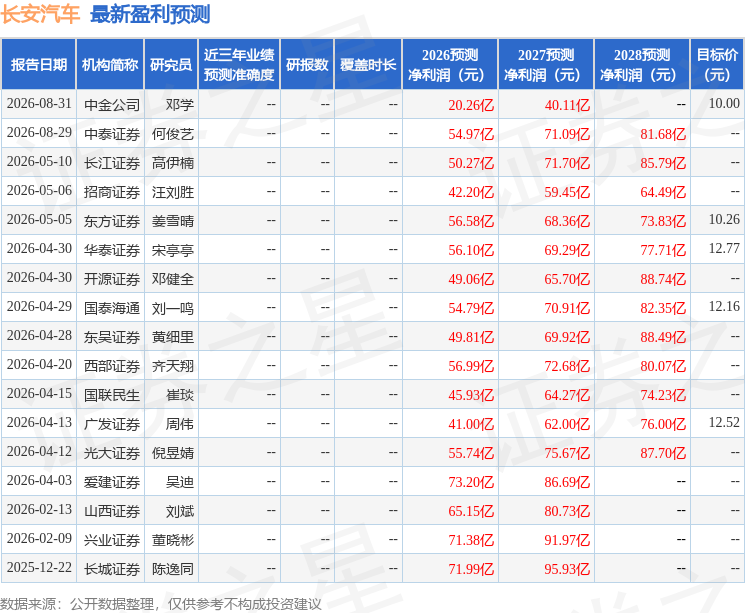
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为11.26。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



