国元证券股份有限公司李典近期对巨人网络进行研究并发布了研究报告《2026年中报点评:业绩高增长,《超自然行动组》DAU持续攀升》,给予巨人网络买入评级。
巨人网络(002558)
事件:
公司发布2026年中报。
点评:
业绩保持高增长,公司发布未来三年股东分红回报规划
2026年上半年公司实现营业收入46.89亿元,同比增长182.08%,实现归母净利润21.44亿元,同比增长175.96%,扣非后归母净利润22.36亿元,同比增长177.23%,业绩增长主要系公司现象级手游《超自然行动组》持续贡献较高水平收入,“征途”系列、《球球大作战》等成熟产品依托精细化长线运营保持稳定收入。公司公告拟向全体股东每10股派发现金红利人民币8.00元(含税),拟现金分红总额为15.15亿元。公司同时发布未来三年股东分红回报规划,如无大额投资计划或重大现金支出,2026—2028年度现金分红金额占当年实现的归属于上市公司股东净利润的比例不低于70%;如有大额投资计划或重大现金支出,2026—2028年度现金分红金额占当年实现的归属于上市公司股东净利润的比例不低于20%。
《超自然行动组》DAU突破1200万,《名将杀》累计注册用户破百万《超自然行动组》在春节期间实现单日、单月流水历史新高,二季度运营保持稳定态势,推出“摸金节”等活动充实产品内容。2026年暑期档,《超自然行动组》与IP《鬼吹灯》推出联动地图“云南虫谷”,拉动了商业化表现,同期上线原创微恐玩法“无限梦境”。8月全新商业化皮肤上线,带动产品位列iOS畅销榜第6位,暑期全程稳定在免费榜TOP20,DAU突破1200万。海外发行方面,产品海外版《Tomb Busters》于2026年5月27日正式登陆日本、韩国、美国市场,目前已与知名游戏运营商Garena达成战略合作,计划于2027年第一季度登陆东南亚、拉美市场。征途IP方,《原始征途》《王者征途》等核心产品,战略重心从“以收入增长为核心”转向“收入与留存并重”,通过两周一小更、一月一大更的内容供给框架实现用户留存提升。《名将杀》累计注册用户突破100万,DAU及MAU稳步走高。
投资建议与盈利预测
公司征途IP赛道经营稳健,《超自然行动组》爆款势能加速释放,后续储备产品丰富,AI布局实现多业务赋能。我们预计26-28年EPS为2.17/2.40/2.69元,PE为13/11/10x,维持“买入”评级。
风险提示
新游表现不及预期;政策监管风险;宏观消费市场波动的风险等。
最新盈利预测明细如下:
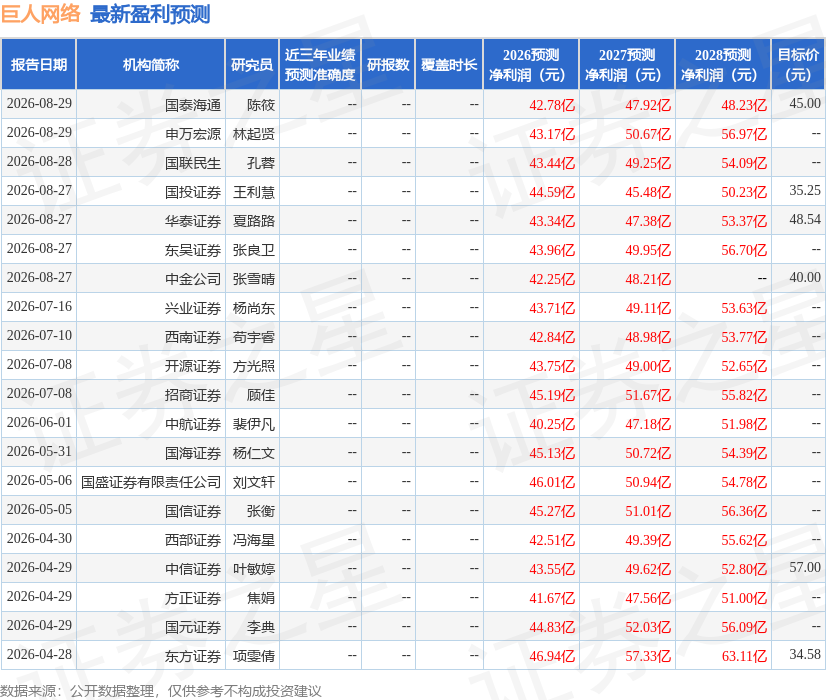
该股最近90天内共有11家机构给出评级,买入评级10家,增持评级1家;过去90天内机构目标均价为43.25。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



