开源证券股份有限公司齐东,胡耀文近期对保利发展进行研究并发布了研究报告《公司信息更新报告:深耕核心城市,拿地及销售占比均大幅提升》,给予保利发展买入评级。
保利发展(600048)
业绩符合预期,销售金额保持行业第一
保利发展发布2026半年报,公司实现营业收入1028.60亿元,同比下降11.98%;实现归母净利润19.59亿元,同比下降40.84%。公司销售排名稳居首位,土储结构不断优化,融资畅通。我们预计2026-2028年公司归母净利润分别为17.3、31.1、49.5亿元,EPS分别为0.14、0.26、0.41元,当前股价对应PE估值分别为35.9、20.0、12.6倍,我们看好滞重库存去化后业绩持续修复,维持“买入”评级。
核心城市销售贡献占比持续提升
2026年上半年,公司实现签约面积631.94万平方米,同比下降11.44%;签约金额1351.06亿元,同比下降6.93%。保利发展2026上半年销售金额保持行业第一,销售权益比84%。公司回笼资金1110亿元,资金回笼率82.16%。公司持续坚持城市深耕策略,核心城市销售贡献达95%,连续第四年保持90%左右的高位水平。分结构看,公司在一线、二线城市分别占比42%、44%。
投资加强核心城市布局,北上广深杭占比82%
2026上半年保利发展新增拿地21块,总计容面积166万平方米,拿地金额384亿元,拿地金额权益比为98%。公司在一、二线城市拓拿地总地价占比超过94%,市拓展占比100%。公司战略性进入深圳市,四个一线城市拓展金额占比66%,前五大城市(北上广深杭)拓展金额占比82%。在盘活资源方面公司也积极进取,实现现房库存签约455亿元;通过退换调、资产转让等多种举措盘活土地资产约76亿元;通过转经营等方式回收资金约89亿元。
融资成本持续下行
2026半年度末,公司资产负债率较年初下降0.45个百分点至71.79%;货币资金余额1338亿元,较2025年末上升109亿元,占总资产比例为11.48%。2026上半年,公司经营活动现金流量净额245.52亿元;有息负债余额3325亿元,较年初水平下降86亿元;公司累计完成81亿元公司债发行,最低利率3年期1.85%,5年期2.20%。公司融资成本持续下降,年内新增有息负债平均成本同比下降27BP至2.44%,期末综合融资成本同比下降28BP至2.61%。
风险提示:行业恢复不及预期、政策放松不及预期、公司销售恢复不及预期。
最新盈利预测明细如下:
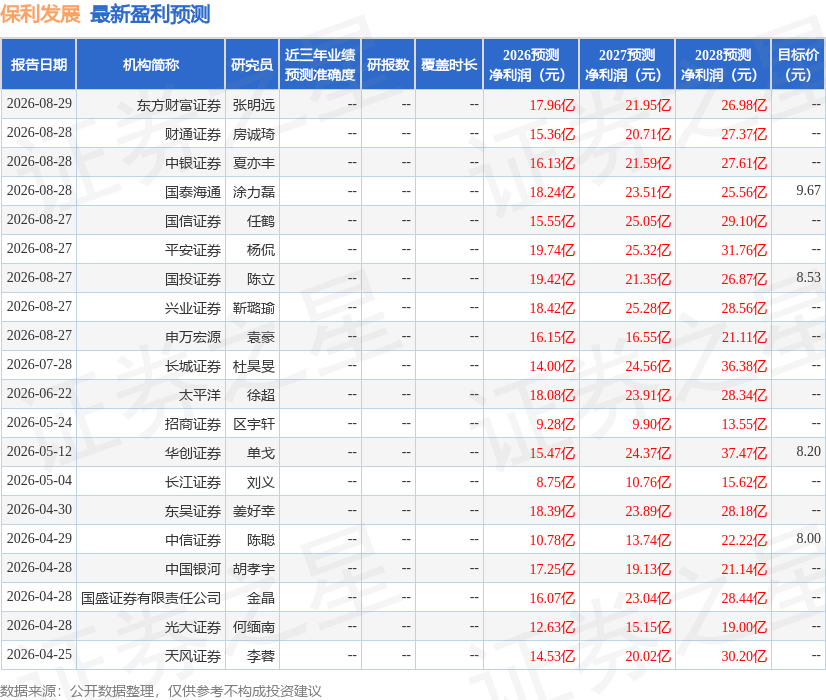
该股最近90天内共有14家机构给出评级,买入评级10家,增持评级4家;过去90天内机构目标均价为8.27。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



