证券之星消息,2026年8月30日汉朔科技(301275)发布公告称公司于2026年8月28日接受机构调研,申万宏源分析师 姜安然、国华兴益保险分析师 韩冬伟、臻远投资分析师 彭荣安 彭笑、杭州润洲基金基金经理 王俊韬 杨杰、国科龙晖基金基金经理 姜俊峰、丹羿投资基金经理 张昭丞、光合创投基金经理 吴文浩参与。
具体内容如下:
问:请介绍下半年客户拓展及订单情况,包括美国与欧洲的市场情况,是否有产能限制?
答:公司订单储备情况良好,其中美国市场是重要的新增需求市场,公司现有美国大客户在手订单符合预期,新客拓展方面,公司在北美Top100客户中新增客户储备充足,为后续年度储备了订单来源;欧洲市场方面,英国和土耳其新增需求旺盛,公司已签约英国排名第一的零售客户Tesco,作为全球头部供应商,公司预计后续将签约更多本地头部客户;同时,存量大客户的换新需求也将逐渐释放,共同支持公司订单情况及业绩发展。产能方面,依托国内成熟的供应链体系,公司产能供应充足。
问:请介绍公司与竞争对手的产品差异,竞争壁垒是什么?
答:长期以来,公司产品竞争力一直领先同行业。公司最新的电子价签+I相机的智能货架解决方案,通过NFC芯片技术,将商品定位精度控制在1厘米范围,是“视觉+电子价签”融合方案,相较于竞品的纯视觉方案,能大幅降低算力要求,实时更新数据,提升缺货检测速度。竞争壁垒方面,公司解决方案为基于私有通信协议的软硬件一体的解决方案,客户采用后一般形成稳定的5-10年的供应关系;其次,公司作为早期出海企业,已与众多全球头部零售商建立深度合作,拥有难以复制的客户案例和大规模交付经验,具备先发优势和规模化效应;第三,公司在全球已建立超过30家分子公司,形成了全面均衡的全球战略布局,具备优秀的本地服务能力和服务响应速度。
问:请介绍公司xPilot产品当前落地进展、付费模式、标杆客户情况,帮客户解决哪些,有什么量化价值?
答:现阶段公司xPilot正与欧美、亚太地区多家头部零售客户开展POC试点验证工作;公司与微软开展的合作,也将有助于提升I产品在欧美地区落地的合规保障能力。客户的付费模式可采取多种方式,公司目前采用SaaS计费模式,后续也将探讨按Token用量计费等商业化路径。该产品助力零售商解决门店陈列管理、缺货管控、店内导航、生鲜运营等方面的经营痛点,可以为客户节省成本或增加收入,例如,帮助某客户将食品区人力成本从4000人时/月降至3000多人时/月。
问:公司毛利率情况及毛利率趋势?
答:公司毛利率处于同行业较高水平。从长期来看,公司将通过优化供应链、降本增效等措施维持合理的毛利率水平,另一方面将提高SaaS订阅费及软件服务收入占比,优化整体毛利率。
问:目前公司营业收入多来自电子价签业务,后续将如何开辟新的增长路径?
答:电子价签是零售门店数字化的核心入口,公司目前营业收入主要来自电子价签业务,该细分行业依旧具备趋势性增长空间。随着北美市场渗透率提升、欧洲存量设备换新需求以及新兴市场的加速拓展,将支撑该业务持续增长。与此同时,公司通过“汉朔2.0”战略打开多元化的第二增长曲线。根据MordorIntelligence的报告数据,全球零售业I应用市场规模预计将从2025年的142亿美元增长到2031年的827亿美元(34%CGR)。I应用场景的深度落地是核心方向之一,公司围绕智能货架管理、门店实时智能执行、I导购与自助结算、智能巡检与清洁等场景,构建了从感知到执行的全链路I能力,这些方案正逐步从试点走向规模化落地。智能购物车已进入批量交付阶段,巡检机器人等相关方案则在国外商超以POC试点形式推进中。综上,电子价签业务的稳定增长为公司提供了稳定底盘,而I驱动的场景化解决方案和软件服务的持续放量,则共同构成了公司未来的成长空间。
汉朔科技(301275)主营业务:基于物联网(IoT)、人工智能(AI)及大数据等前沿技术,为客户提供零售门店全场景的综合解决方案,包括智能货架、智能购物车、智能机器人、门店节能和智慧能源等解决方案。
汉朔科技2026年中报显示,上半年度公司主营收入29.07亿元,同比上升47.23%;归母净利润3.36亿元,同比上升51.22%;扣非净利润2.93亿元,同比上升1.99%;其中2026年第二季度,公司单季度主营收入14.3亿元,同比上升44.05%;单季度归母净利润1.55亿元,同比上升114.64%;单季度扣非净利润1.36亿元,同比上升10.93%;负债率46.29%,投资收益3649.03万元,财务费用1.22亿元,毛利率33.07%。
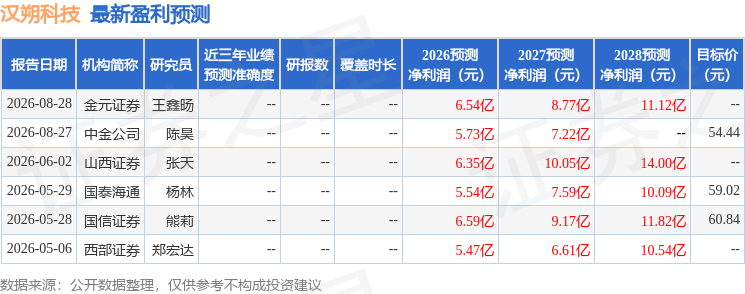
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为54.44。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入4870.03万,融资余额增加;融券净流入246.2万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



