国金证券股份有限公司张真桢近期对同飞股份进行研究并发布了研究报告《电力电子温控稳健增长,数据中心打开增量空间》,给予同飞股份买入评级。
同飞股份(300990)
业绩简评
2026年8月28日,公司发布2026年半年度报告,1H26实现营业收入16.08亿元,同比+27.27%;归母净利润1.28亿元,同比+2.45%,基本每股收益0.75元,收入较快增长、利润稳步提升。
经营分析
电力电子温控保持较快增长,海外业务加速放量。2026H1公司电力电子装置温控产品收入同比增长29.81%,成为收入增长的主要驱动,受益于储能、电力电子及相关工业温控需求增长,公司核心温控业务保持较快扩张;与此同时,公司境外收入达到3.52亿元,同比增长409.07%,海外市场拓展明显提速。受电力电子温控及海外业务共同拉动,公司上半年收入同比增长27.27%,收入结构进一步向高成长应用及海外市场倾斜。
费用及汇兑因素压制利润增速,经营现金流显著改善。2026H1公司归母净利润同比增长2.45%,明显低于收入增速,主要系公司为把握数据中心等领域机遇持续引入人才并加大研发、销售及管理投入,三项费用合计同比增加3,141.46万元;同时境外业务快速增长叠加汇率波动产生汇兑损失1,289.76万元。另一方面,上半年经营活动现金流净额2.41亿元,同比增加339.57%并实现转正,主要受销售回款增加带动,现金流质量明显改善。
数据中心液冷布局持续深化,打造储能之外第二成长曲线。公司已形成冷板式液冷和浸没液冷全套解决方案,产品覆盖CDU、Manifold、预制化管路、室外干冷器、集成冷站及浸没液冷TANK等核心环节,可满足不同数据中心冷却需求。公司2026年定增募投进一步聚焦液冷技术研发及产能扩张,拟提升液冷机组和核心散热部件规模化生产能力,并明确将数据中心作为数字经济领域重点开拓方向。随着AI高功耗芯片和智算集群带动液冷需求提升,数据中心有望成为公司继储能之后的重要增量市场。
盈利预测、估值与评级
我们预计2026/2027/2028年公司营业收入分别为42.32/60.27/81.25亿元,归母净利润分别为4.7/6.5/9.3亿元,公司股票现价对应PE估值为33/24/16倍,维持“买入”评级。
风险提示
数据中心液冷业务拓展不及预期;储能及电力电子温控需求波动风险;汇率波动风险;行业竞争加剧风险等。
证券之星数据中心根据近三年发布的研报数据计算,东北证券韩金呈研究员团队对该股研究较为深入,近三年预测准确度均值为74.43%,其预测2026年度归属净利润为盈利4.27亿,根据现价换算的预测PE为35.78。
最新盈利预测明细如下:
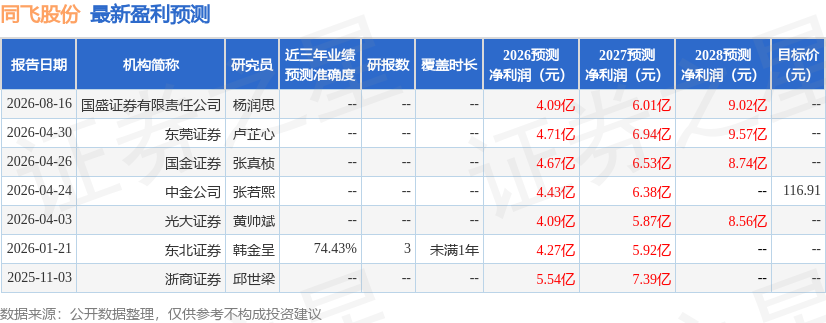
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



