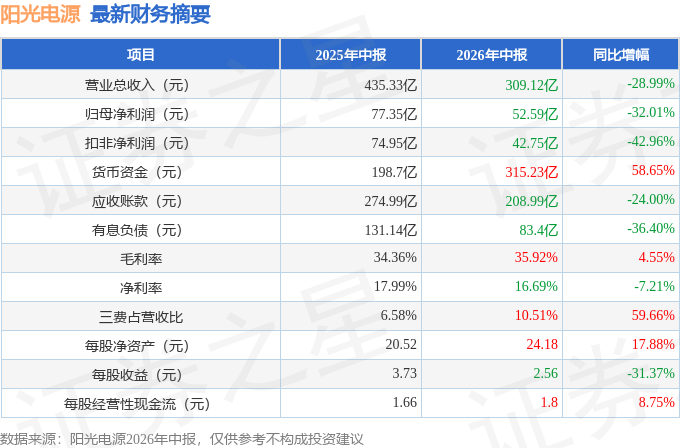
据证券之星公开数据整理,近期阳光电源(300274)发布2026年中报。截至本报告期末,公司营业总收入309.12亿元,同比下降28.99%,归母净利润52.59亿元,同比下降32.01%。按单季度数据看,第二季度营业总收入153.52亿元,同比下降37.33%,第二季度归母净利润29.67亿元,同比下降24.08%。本报告期阳光电源三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达59.66%。
本次财报公布的各项数据指标表现一般。其中,毛利率35.92%,同比增4.55%,净利率16.69%,同比减7.21%,销售费用、管理费用、财务费用总计32.48亿元,三费占营收比10.51%,同比增59.66%,每股净资产24.18元,同比增17.88%,每股经营性现金流1.8元,同比增8.75%,每股收益2.56元,同比减31.37%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在135.25亿元,每股收益均值在6.53元。
该公司被6位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是国投瑞银基金的施成,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为88.95亿元,已累计从业7年155天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
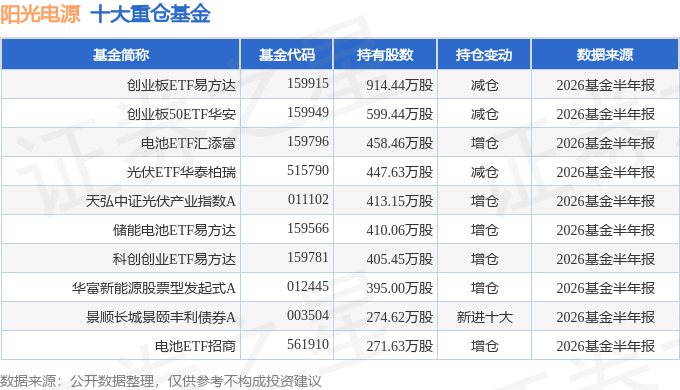
持有阳光电源最多的基金为创业板ETF易方达,目前规模为468.68亿元,最新净值3.443(8月28日),较上一交易日下跌1.41%,近一年上涨22.86%。该基金现任基金经理为成曦 刘树荣。
最近有知名机构关注了公司以下问题:
问:SST产品的全球地位及订单进展情况?核心竞争优势是什么?
答:公司在 SST领域拥有 10年研发经验,是国内极少数实现产品化的企业。订单方面,国内示范工程进展快,今年会有供货;美国 800V 直流数据中心普及需要一定时间,批量订单预计在 2027-2028 年,目前公司与海外头部CSP厂商正在接触,共同定义产品规格。公司在电力电子、电网接入等方面能力较强,设有专门研究构网技术的电网技术中心,能解决大功率设备直接并网、防止电网崩溃等高难度问题,相关电网方面的优势是传统数据中心电源厂商不具备的。SST最大挑战在于高压系统下的可靠性测试,行业无现成方案,而公司具备强大的电源测试能力,在测试体系上有显著优势,从而确保产品可靠性。
2、IDC配储的发展前景?北美 IDC配储项目的壁垒和毛利率相比传统储能如何?
数据中心的负荷变化会引起电压的快速波动,负荷突然消失导致的过电压会冲击其他电力设备,而且还面临电网在紧急情况下的断电风险,就需配储进行缓冲。因此,北美 IDC 配储既满足电网的快速并网要求,又能在算力空闲时进行套利。IDC配储的壁垒在于客户倾向于选择头部供应商以避免质量及交付风险,客户对价格敏感度相对较低,更看重质量和交付能力,毛利率整体感觉比传统储能会更好。
3、欧洲储能市场近期爆发原因及未来展望?
欧洲储能市场实现超预期发展,其驱动因素包括摆脱对外部能源依赖、脱碳承诺及经济性等,欧洲新能源渗透率较高且电网薄弱,公司提供的构网型储能可有效帮助其解决电力供应稳定性问题。展望未来,欧洲将继续是全球储能最具吸引力的市场之一,增长确定性强、市场规模大、产品价值量高,具备核心技术和海外本土化服务能力的企业将获得更多市场机会。
4、碳酸锂价格波动对公司订单的影响及明年海外储能的增速预期?
储能业务会受碳酸锂价格波动的影响。之前碳酸锂价格高位时,会有部分客户观望,影响签单量和发货量;近期价格落后,积压需求开始释放,订单和发货速度明显加快,全年展望乐观。从销售端反馈来看,明年海外需求依然很好,特别是欧洲和美国。美国有很多即将落地的项目,包括 I数据中心配储项目。
5、问未来几年储能市场的竞争格局将如何演变?影响储能毛利率的主要因素有哪些?
目前储能市场增速较快,公司的策略是充分发挥三电融合技术优势,深耕各种应用场景持续创新,实现产品持续迭代和领先,通过电力电子、电化学、电网支撑的深度融合,可完美适配各种场景的储能需求,保持行业的领先地位。储能毛利率主要受碳酸锂价格波动、汇率波动及市场结构影响。
6、针对近期 FCC禁令传闻,公司如何看待及应对?
关于 FCC限制中国逆变器的传闻一直都有,公司未看到禁止中国逆变器的实质性文件。公司出口到美国的逆变器没有远程升级功能,也没有远程通信功能,满足美国相关标准。今年初美国能源部对中国逆变器也进行过检测,没有发现存在故意植入的恶意无线通信功能。公司将持续深耕全球清洁能源市场,坚持诚信合规经营,以可靠安全的产品与服务,为客户创造长期价值。
本文数据来源于阳光电源2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




