据证券之星公开数据整理,近期东箭科技(300978)发布2026年中报。截至本报告期末,公司营业总收入8.88亿元,同比下降9.83%,归母净利润6669.47万元,同比下降20.47%。按单季度数据看,第二季度营业总收入4.86亿元,同比下降5.34%,第二季度归母净利润3473.81万元,同比上升1.6%。本报告期东箭科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达306.73%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率28.49%,同比增1.41%,净利率8.0%,同比减16.96%,销售费用、管理费用、财务费用总计1.26亿元,三费占营收比14.23%,同比增20.99%,每股净资产3.73元,同比减2.59%,每股经营性现金流0.52元,同比增127.36%,每股收益0.16元,同比减20.46%
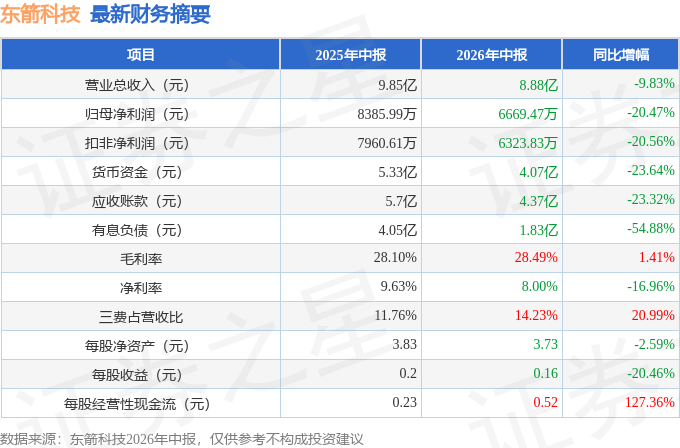
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:如何看待九部委推出的关于汽车后市场扶持政策?政策与公司业务有哪些契合点?
答:1、国内汽车改装行业此前发展相对零散,监管与标准体系尚不完善;而欧美、澳洲等海外市场则发展成熟、规模庞大。汽车是我国第二大产业,改装后市场属于增量消费领域,相关政策出台有利于引导行业向标准化、规范化方向发展,中长期有望带动消费升级。
2、四大业务层面高度契合
(1)标准与合规体系公司是行李架、踏板、防护杠等三项行业标准起草单位之一,拥有后市场行业同行少有的 CNS 认证实验室;公司于 2025 年与中检测建立战略合作,联合搭建产品溯源码系统,未来计划推行产品标配溯源码,并拟向行业合作伙伴开放,助力解决行业劣币驱逐良币的痛点,改善行业知识产权保护和打假环境。
(2)技术专利壁垒公司累计获授 1400 余项专利,持续高强度研发投入(2021 年以来累计研发投入约 4.5 亿);公司自有实验室分别获比亚迪、长城、奇瑞等主机厂认证,相关政策出台抬高了行业准入门槛,行业标准的提升有利于技术积累领先的企业获得更多市场机会。
(3)全生态业务匹配公司推行π型战略,三大品牌覆盖不同消费人群,布局汽车改装、户外装备、汽车文旅圈层。相关政策内容后续落地实施,有望激发个性化消费需求。
(4)汽车赛事技术协同公司董事长以赛车手身份,带队出征2026 环塔拉力赛,相关参赛经验有助于公司积累极限环境下的产品测试数据,以赛事技术反哺产品研发。同时,通过赛事参与,公司亦得以强化品牌在汽车户外运动圈层的认知度与影响力,助力公司从 B 端供应链品牌向 C 端汽车户外生活方式品牌跃迁。问题 2海外成熟改装市场体量多大?行业对标企业有哪些?公司核心竞争壁垒是什么?
1、海外市场体量及国内成长空间根据行业分析数据,美国汽车后市场为千亿美金级,澳大利亚为数百亿美金级;在渗透率方面2024 年国内改装渗透率仅约 4.5%,日本约 11.7%,美国约27.6%。基于上述数据静态测算,若国内渗透率达到日本水平,市场规模理论上有约 2.5 倍增长空间;达到美国水平,理论上有约6倍增长空间。
2、对标企业澳大利亚 RB、瑞典 Thule。
3、东箭六大核心竞争壁垒
(1)独特柔性制造护城河
改装业务 SKU 多、订单起订量小等特征突出,公司具备多品种、小批量、离散型稳定生产能力;累计储备数万套工装、模具、检具,数十年专注汽车改装行业累积出来的制造能力沉淀,构成公司独特的制造体系优势。
(2)DMS 全链条设计制造服务,客户黏性较强
区别于传统 OEM/ODM,公司可为海外品牌客户提供从产品研发、设计、制造、交付全流程服务;与主要合作客户的合作周期普遍超 10 年,建立了较为稳固的合作关系。
(3)全球化同步研发体系
中美研发中心形成时差协同研发机制,新品投放速度快;自有实验室可完成全品类测试,无需外部送检。
(4)专利、标准、实验室积累
相关政策落地实施将有效抬高行业准入门槛,公司前期在专利、自研标准、CNS 实验室等方面的先发积累,有望转化为合规准入层面的竞争优势。
(5)多元业务平滑周期波动,差异化整车定制优势
前装配套与海内外后市场业务形成一定对冲效应,有助于平滑汽车行业周期波动。同时,公司深耕个性化改装领域,是多家主流车企高端整车定制业务的核心合作伙伴之一。
(6)成熟职业化治理架构
公司较早完成去家族化,建立了稳定的职业经理人体系,区别于多数家族型民营同行。
本文数据来源于东箭科技2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




