首页 - 股票 - 财报季 - 正文

正海磁材(300224)2026年中报简析:营收净利润同比双双增长,盈利能力上升

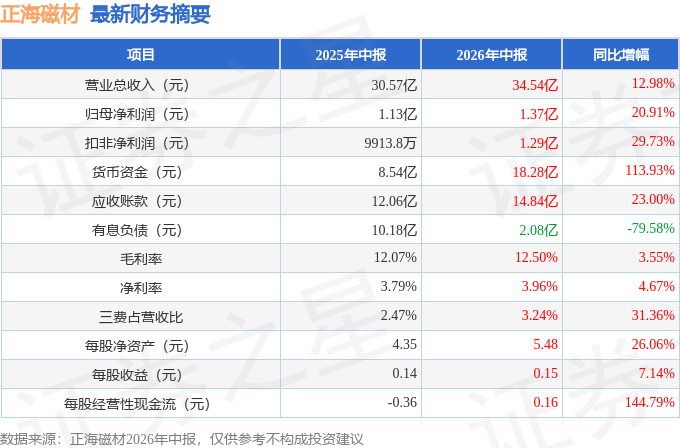
据证券之星公开数据整理,近期正海磁材(300224)发布2026年中报。截至本报告期末,公司营业总收入34.54亿元,同比上升12.98%,归母净利润1.37亿元,同比上升20.91%。按单季度数据看,第二季度营业总收入20.9亿元,同比上升30.72%,第二季度归母净利润8970.89万元,同比上升105.68%。本报告期正海磁材盈利能力上升,毛利率同比增幅3.55%,净利率同比增幅4.67%。

本次财报公布的各项数据指标表现尚佳。其中,毛利率12.5%,同比增3.55%,净利率3.96%,同比增4.67%,销售费用、管理费用、财务费用总计1.12亿元,三费占营收比3.24%,同比增31.36%,每股净资产5.48元,同比增26.06%,每股经营性现金流0.16元,同比增144.79%,每股收益0.15元,同比增7.14%
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为6.61%,资本回报率一般。去年的净利率为4.38%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为5.17%,中位投资回报较弱,其中最惨年份2018年的ROIC为-2.9%,投资回报极差。公司历史上的财报相对一般,公司上市来已有年报15份,亏损年份1次,需要仔细研究下有无特殊原因。
  • 偿债能力:公司现金资产非常健康。
  • 融资分红:公司上市15年以来,累计融资总额19.95亿元,累计分红总额14.71亿元,分红融资比为0.74。
  • 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为17.3%/3.6%/11.6%,净经营利润分别为4.48亿/8985.69万/3.08亿元,净经营资产分别为25.88亿/25.06亿/26.52亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.05/0.03/0.04,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.81亿/1.72亿/2.62亿元,营收分别为58.74亿/55.39亿/70.31亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况(货币资金/流动负债仅为66.07%、近3年经营性现金流均值/流动负债仅为10.52%)
  2. 建议关注公司应收账款状况(应收账款/利润已达482.67%)

最近有知名机构关注了公司以下问题:
问:2026年上半年,公司整体经营情况如何?
答:报告期内,公司依托战略、精益、销售三大赋能活动,树牢经营意识与危机意识,提升执行效能,主动应对内外部多重不确定性挑战;动态优化原材料采购策略,搭建常态化多维信息研判机制;积极推进高端产品落地、深化各领域优质客户合作,实现营业收入及净利润同比上涨,盈利水平稳步提升。
报告期内,公司实现营业总收入345,443.62万元,同比增长12.98%;实现归属于公司股东的净利润13,675.79万元,同比增长20.91%。

本文数据来源于正海磁材2026年中报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示正海磁材行业内竞争力的护城河一般,盈利能力良好,营收成长性一般,综合基本面各维度看,估值合理。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

