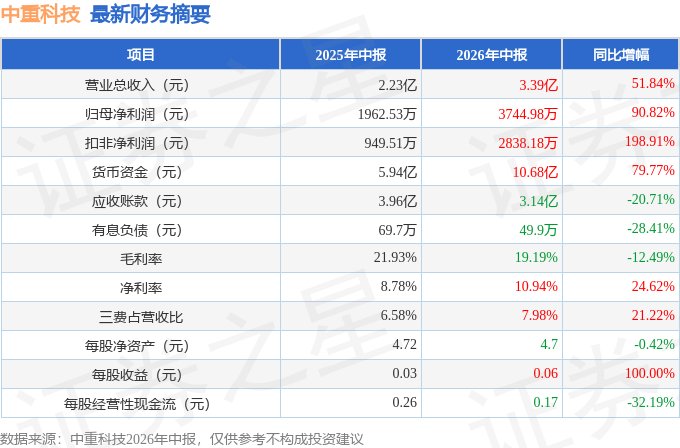
据证券之星公开数据整理,近期中重科技(603135)发布2026年中报。截至本报告期末,公司营业总收入3.39亿元,同比上升51.84%,归母净利润3744.98万元,同比上升90.82%。按单季度数据看,第二季度营业总收入2.38亿元,同比上升124.13%,第二季度归母净利润1894.73万元,同比上升220.92%。本报告期中重科技公司应收账款体量较大,当期应收账款占最新年报营业总收入比达82.61%。
本次财报公布的各项数据指标表现一般。其中,毛利率19.19%,同比减12.49%,净利率10.94%,同比增24.62%,销售费用、管理费用、财务费用总计2706.39万元,三费占营收比7.98%,同比增21.22%,每股净资产4.7元,同比减0.42%,每股经营性现金流0.17元,同比减32.19%,每股收益0.06元,同比增100.0%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.09亿元,每股收益均值在0.33元。
最近有知名机构关注了公司以下问题:
问:请介绍公司当前海外冶金装备业务的市场拓展情况、竞争格局及未来增长预期?
答:当前海外冶金装备市场增量空间显著,印度、东南亚、中东等新兴工业化地区需求持续释放。全球市场中,西马克、达涅利等国际巨头占据较高份额,国内竞争对手以大型国企为主。公司凭借技术积累与成本优势参与海外市场化竞争,海外项目毛利率优于国内。订单方面,公司海外业务近年增长势头良好,目前在跟踪项目储备充足。整体来看,海外市场是公司当前核心增长方向,未来 3-5年处于上升周期,公司将持续加大海外市场拓展力度,抢占增量份额。受海外项目周期长、地缘环境、业主建设节奏等因素影响,订单落地与转化进度存在一定不确定性。
2、请问公司订单的交付周期是怎样的?当前在手订单的转化节奏如何?
交付周期方面,国内订单一般12个月内可完成交付,海外大型总包项目交付周期约2年,具体进度随业主方建设节奏有所波动。2025年新增的国内订单将在2026年陆续交付转化,海外订单将按项目周期分阶段落地,整体在手订单储备充足,为后续业绩提供支撑。
3、请介绍机器人公司的业务构成、当前进展及盈利模式?
机器人公司业务聚焦工业场景应用,以柔性自动化产线系统集成为核心业务,同时配套开展特种工业机器人、工业ai智能体的研发探索。业务团队具备多年工业自动化行业经验,目前已有订单落地,正稳步推进项目交付。盈利模式以定制化集成项目交付为主,不同业务线因技术含量与定制化程度差异,盈利水平有所区别。后续公司将坚持稳健务实的思路,聚焦细分工业场景落地,逐步拓展市场规模。
4、注意到公司对外投资了大航跃迁,请问公司布局商业航天业务的考量是什么?目前处于什么阶段?
公司在重型装备制造、大型结构件加工、机电系统集成等方面的核心能力,与火箭配套工装、结构件的制造需求高度同源,现有厂房、设备与技术团队可实现复用,具备天然的成本与交付效率优势,该业务是公司依托自身装备制造与机加工能力开展的审慎外延探索;同时天津本地拥有大火箭产业基地的完整产业链与人才基础,产业配套环境成熟,为业务落地提供了良好的外部条件。目前尚处于前期研究与团队对接阶段,尚未形成实质业务与订单。公司始终以冶金装备主业为发展核心,新业务拓展将严格控制投入节奏与风险,相关业务进展存在一定不确定性,敬请投资者注意投资风险。
本文数据来源于中重科技2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




