国元证券股份有限公司朱宇昊,单蕾近期对海天味业进行研究并发布了研究报告《海天味业2026年中报点评:二季度保持韧性,期待旺季表现》,给予海天味业买入评级。
海天味业(603288)
事件
公司公告2026年中报。26H1,公司实现总营收161.46亿元,同比+6.02%,归母净利41.90亿元,同比+7.06%。26Q2,公司实现总营收71.17亿元,同比+2.93%,归母净利17.46亿元,同比+2.03%。
二季度表现平稳,保持韧性
1)核心品类基本盘稳固,复调为代表的其他品类较快增长。26H1,公司酱油/蚝油/调味酱/其他产品实现收入82.96/25.66/16.45/28.44亿元,同比+4.65%/+2.56%/+1.19%/+13.52%。26Q2,酱油/蚝油/调味酱/其他产品收入35.45/11.44/7.22/12.94亿元,同比+1.07%/+0.12%/+1.27%/+6.31%。2)线上渠道收入较快增长。26H1,公司线下/线上渠道分别实现收入143.80/9.72亿元,同比+4.81%/+15.45%。26Q2,线下/线上渠道收入62.31/4.73亿元,同比+1.24%/+11.36%。经销商数量稳定,26Q2末,经销商合计6697家,较上季度末净增7家。
3)上半年各区域均实现正增长。26H1,公司东部/南部/中部/北部/西部区域分别实现收入30.16/31.92/34.25/37.67/19.52亿元,同比分别+5.46%/+5.59%/+7.63%/+3.28%/+5.56%。26Q2,东部/南部/中部/北部/西部分别实现收入12.68/14.91/14.96/16.24/8.26亿元,同比+3.95%/+2.53%/+5.44%/-2.44%/+0.38%。
汇兑损失短期扰动,盈利能力整体稳定
1)上半年盈利能力保持稳定。26H1,公司毛利率/归母净利率分别为41.04%/25.95%,同比+0.92/+0.25pct;销售/管理/研发/财务费用率分别为5.78%/2.44%/3.02%/0.25%,同比-0.61/+0.37/+0.32/+1.64pct,汇兑损失增加致财务费用率上行,带动期间费用率上行。此外,公允价值变动收益占总收入比重同比+1.06pct至1.57%,该收益来源主要为交易性金融资产。2)Q2净利率小幅下行。26Q2,毛利率/归母净利率分别为39.82%/24.54%,同比-0.39/-0.22pct;销售/管理/研发/财务费用率分别为5.80%/2.73%/3.96%/0.30%,同比-1.15/+0.43/+0.72/+1.98pct。
投资建议
我们预计公司26/27/28年归母净利润分别为77.03/85.08/93.38亿元,增速9.44%/10.45%/9.75%,对应8月27日PE26/23/21倍(市值1995亿元),维持“买入”评级。
风险提示
市场竞争加剧风险、下游需求不及预期风险、食品安全风险。
最新盈利预测明细如下:
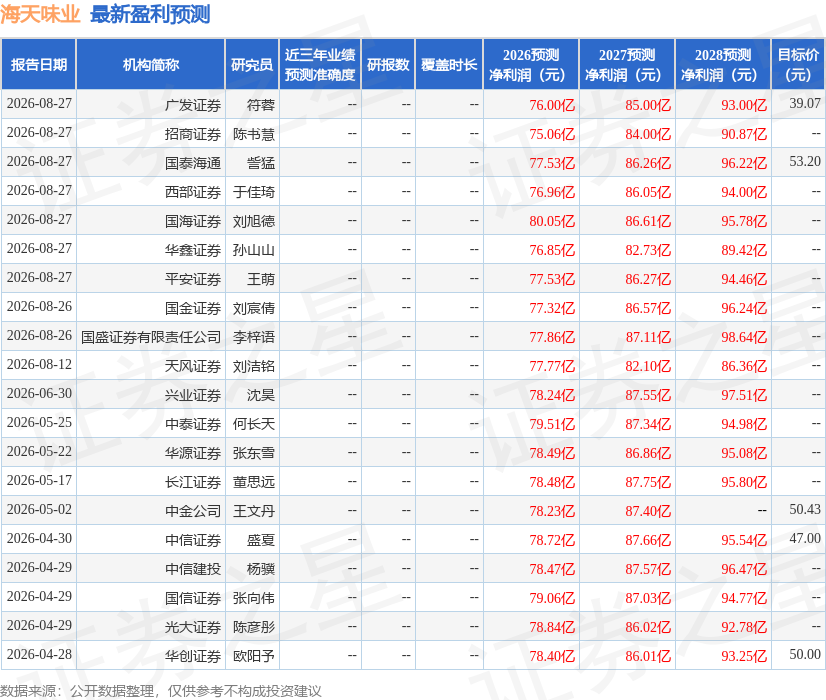
该股最近90天内共有21家机构给出评级,买入评级17家,增持评级4家;过去90天内机构目标均价为45.96。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



