开源证券股份有限公司陈蓉芳,张威震近期对永贵电器进行研究并发布了研究报告《公司信息更新报告:2026H1盈利能力短期承压,新兴赛道蓄势待发》,给予永贵电器买入评级。
永贵电器(300351)
2026H1盈利能力短期承压,前瞻卡位新兴赛道,维持“买入”评级
公司发布2026年半年报。(1)2026上半年,公司实现营收11.37亿元,同比+10.71%;归母净利润-0.16亿元,同比-129.20%;扣非归母净利润-0.24亿元,同比-147.69%;销售毛利率20.92%,同比-5.01pcts;销售净利率-1.17%,同比-7.32pcts。(2)2026年二季度,公司实现营收6.63亿元,同比+14.10%,环比+39.78%;归母净利润0.06亿元,同比-81.74%,环比+126.46%;扣非归母净利润-0.01亿元,同比-103.29%,环比+95.64%;毛利率21.58%,同比-6.06pcts,环比+1.57pcts;净利率1.05%,同比-5.61pcts,环比+5.31pcts。(3)2026上半年,公司业绩短期承压,主因车载毛利受年降与成本挤压、轨交交付放缓,叠加利息计提与海外投入增加。因此,我们下调2026/2027年盈利预测(原值为1.38/1.68亿元),新增2028年盈利预测,预计2026/2027/2028年归母净利润为1.07/1.41/1.91亿元,当前股价对应PE为51.1/38.8/28.7倍。我们看好公司稳固轨交、车载与特种装备三大主业的同时,拓展数据中心与具身智能等新兴领域,随着海外产能爬坡完成与新兴业务逐步放量,盈利能力有望修复,维持“买入”评级。
年降与成本挤压车载毛利,轨交等待交付回暖,液冷与具身智能打造新动能(1)车载与能源信息板块:2026H1公司实现营业收入6.96亿元(同比+34.29%),兆瓦级液冷超充枪等核心产品迅速导入赛力斯、比亚迪、吉利等主流车企供应链。受客户年降及上游原材料成本上升影响,毛利率回落至9.74%;受益于充电基础设施“三年倍增”行动方案等政策驱动,后续规模放量有望推动板块盈利能力回升。(2)轨道交通与工业板块:2026H1实现收入3.70亿元(同比-16.35%),主要受产品交付节奏放缓影响,毛利率仍维持在39.83%的高位。作为轨交连接器龙头,公司六大产品布局稳固,随着“十五五”期间铁路投资及“八纵八横”高铁网建设高效推进,交付节奏恢复有望带动轨交业务板块重拾业绩弹性。新兴业务方面,公司立足电连接器核心技术,布局数据中心液冷、具身智能及低空飞行器等新兴领域。相关高速背板与液冷组件紧抓“东数西算”智算中心升级红利,机器人连接器顺应具身智能化量产趋势,打造多元增长极。
风险提示:宏观政策风险;行业竞争加剧风险;公司新业务不及预期风险。
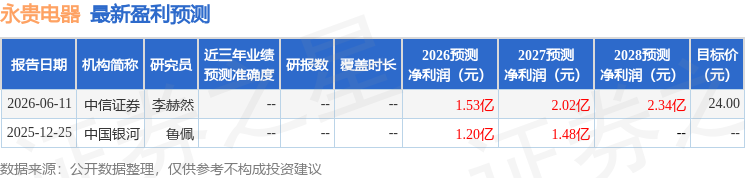
最新盈利预测明细如下:
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



