太平洋证券股份有限公司曹佩近期对蜂助手进行研究并发布了研究报告《业绩符合预期,布局算力服务及Token运营》,给予蜂助手买入评级。
蜂助手(301382)
公司发布2026年中报,营业收入13.39亿元,同比增长36.14%;归母净利润0.78亿元,同比增长1.87%;扣非后的归母净利润0.77亿元,同比增长1.03%。
业绩符合预期。2026年上半年,公司毛利率为17.41%,同比减少了0.32pct;净利润率5.74%,同比增加了1.82pct。分业务来看:数字商品综合运营收入11.76亿元,同比增长了36.00%,毛利率12.00%,同比减少4.39pct;物联网IOT解决方案收入1.45亿元,同比增长139.39%,毛利率58.60%,同比增加14.49pct。
布局算力服务及Token运营。2026年8月5日,公司发布《关于全资子公司签署算力业务日常经营重大合同的公告》,全资子公司雅安云智算力技术有限公司(雅安云算)与A公司遵循平等自愿、公平诚实的原则签署《算力服务器采购协议》,根据雅安云算要求,A公司将分批次交付全部产品,协议总金额为人民币30.62亿元(含税价)。雅安云算与B公司本着优势互补、诚实信用的原则签署《算力服务合同》,合同总金额为人民币46.08亿元(含税价),每批次服务期限为60个月。根据公司互动易的信息,该项目的年均利润区间系参考行业平均水平并基于审慎原则进行预测。未来,公司将通过成本管控确保该项目的年均利润高于行业平均水平。
投资建议:预计公司2026-2028年营业收入分别为27.03/33.81/42.36亿元,归母净利润分别为2.02/2.54/3.23亿元。维持“买入”评级。
风险提示:新业务拓展不及预期,技术研发不及预期,行业竞争加剧。
最新盈利预测明细如下:
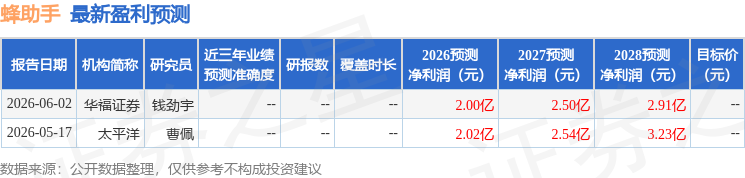
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



