国金证券股份有限公司王钦扬,吴晋恺近期对国城矿业进行研究并发布了研究报告《业绩超预期,钼矿弹性有望进一步释放》,给予国城矿业买入评级。
国城矿业(000688)
事件
8月26日公司发布2026半年报,1H26公司实现营收33.63亿元,同比+55.72%;归母净利润9.07亿元,同比+16.13%;扣非归母净利润9.20亿元,同比+781.32%。其中,2Q26实现营业收入16.67亿元,同比+55.30%、环比-1.74%;实现归母净利润5.54亿元,同比+1366.58%,环比+56.72%。
点评
锂、钼、钛白粉价格均上行。2Q26碳酸锂、钼精矿、铅、锌、钛白粉市场均价环比分别+12.50%、+16.12%、-1.97%、+0.12%、+19.13%,钼精矿、钛白粉价格上涨推动盈利提升。1H26参股公司金鑫矿业(持股48%)实现净利润7.60亿元,受益于锂价上行。2Q26公司毛利环比+14.58%、同比+146.97%至9.70亿元;毛利率环比+8.28pcts,同比+21.60pcts至58.19%。
营收增长摊薄费用率,融资扩张推升财务费用。2Q26公司期间费用、期间费率分别同比+30.60%、-1.84pcts至1.63亿元、9.75%,期间费用上行主要因公司融资利息增加。营收增长对期间费用形成摊薄,2Q26公司销售费率、管理费率同比-0.06pct、-2.27pcts至0.20%、4.56%。2Q26公司资产负债率为71.07%,环比+3.23pcts。全资控股国城实业,盈利弹性有望充分释放。2026年8月17日公司完成国城实业剩余40%股权收购,交易对价23.68亿元,国城实业转为全资子公司。国城实业正在办理大苏计钼矿生产规模提升至800万吨/年的采矿权变更手续,目前已经递交开采方案,后续将持续开展边深部探矿工作,资源储量有望进一步提升。
多资源项目稳步推进,成长空间持续打开。东矿持续推进285万吨/年采矿扩建项目;公司取得植云铜业100%股权,新增铜金属资源量超57万吨,资源品种进一步丰富;国城锂业一期6万吨/年基础锂盐项目于2026年7月正式投产,进一步向下游锂盐环节延伸。公司多金属布局逐步完善,中长期增长动能持续增强。
盈利预测、估值与评级
预计公司26-28年营收分别为62.96/73.56/164.38亿元,归母净利润分别为26.25/37.34/46.13亿元,EPS分别为2.22/3.15/3.89元,对应PE分别为14/10/8倍。维持“买入”评级。
风险提示
产品价格波动风险,项目建设不及预期,安全环保管理风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券聂政研究员团队对该股研究较为深入,近三年预测准确度均值为44.96%,其预测2026年度归属净利润为盈利8.44亿,根据现价换算的预测PE为42.57。
最新盈利预测明细如下:
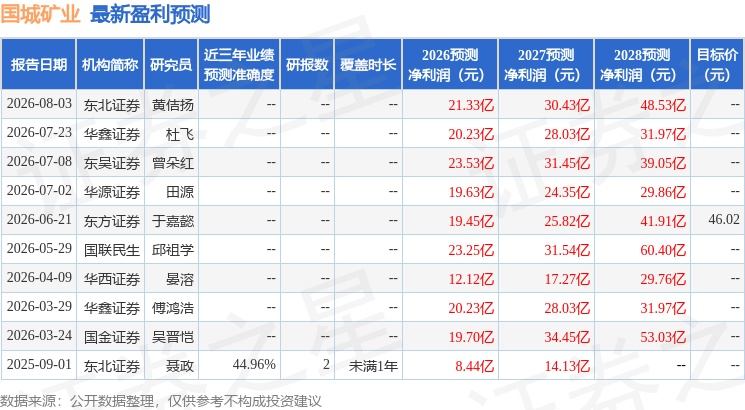
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为46.02。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



