华鑫证券有限责任公司朱珠近期对风语筑进行研究并发布了研究报告《公司事件点评报告:从体验经济到物理 AI探索第二增长曲线》,给予风语筑买入评级。
风语筑(603466)
事件
风语筑发布公告:2026上半年营收7.67亿元(同比-0.92%),归母净利润0.94亿元(同比+452.84%),扣非净利润0.68亿元(同比+858.24%);单季度看,2026Q2营业总收入4.68亿元(同比+19.18%,环比+55.88%),归母净利润0.51亿元(同比+319.14%,环比+19.95%),扣非净利润0.34亿元(同比+204.17%)。
投资要点
2026上半年化解存量债务资产质量改善
2026上半年公司应收账款回收及债务重组取得进展较好,进而助推业绩改善(截止2026年6月30日,公司应收账款累计计提坏账准备11.64亿元,综合计提比例约为50.64%,应收账款风险进一步缓释),同时,2026上半年公司信用减值损失4386.79万元,较上年同期8506.84万元下降48.44%,信用减值压力缓释,公司整体盈利能力显著提升;在未来12个月内对累计不超过2亿元的长账龄应收款项开展债务重组,存量长账龄应收款项逐步化解,资金回收效率有望进一步改善。
持续新供给提升长期运营能力
业务端持续升级,在保持数字展示、数字化体验等项目建设业务稳定发展的同时,围绕人工智能、具身智能、商业航天等新兴科技领域持续丰富内容供给,推动优质科技内容由项目建设向长期运营延伸,并通过课程开发、内容产品化等方式,提升相关业务的标准化与可复制的能力。
卡位前沿具先发优势培育第二增长曲线业务
科技能力为核心驱动力有利于助力公司发力第二增长曲线业务,旗下风应科技聚焦物理AI与具身智能,构建“数据采集—仿真生成—模型训练—评测优化”技术闭环,不断增强AI对物理空间的感知与交互能力,风应科技由风语筑与松应科技共同投资设立,双方将结合风语筑在真实空间数字化、空间资产沉淀及行业场景方面的积累,以及松应科技在物理AI相关技术领域的研发经验,围绕物理仿真技术、空间数据生成、虚实融合训练及行业场景应用等方向开展协同探索,持续完善公司物理AI战略布局;与字节跳动旗下即梦AI开展合作,探索Seedance等视频生成模型在相关场景中的应用,后续公司将持续发挥空间数字化及数字内容创作等能力优势,推动生成式3D、空间数据与物理AI等技术融合应用,积极拓展空间智能相关业务,加快培育第二增长曲线。
盈利预测
预测公司2026-2028年收入分别为19.56、22.20、24.47亿元,归母净利润分别为2.00、2.51、3.17亿元,EPS分别为0.34、0.42、0.53元,当前股价对应PE分别为32.5、25.8、20.4倍,作为数字创意行业领军企业,逐步拓展能力边界,卡位物理AI等,持续围绕科技、文化、应用赋能主业,化解存量债务资产质量持续改善,进而维持“买入”投资评级。
风险提示
市场竞争加剧风险;应收账款及信用资产减值的风险;项目成本控制风险以及项目实施的管理风险;创新业务拓展不及预期的风险;新技术应用不及预期的风险;外部推进合作不及预期的风险;研发技术更新及合规风险;宏观经济波动风险。
最新盈利预测明细如下:
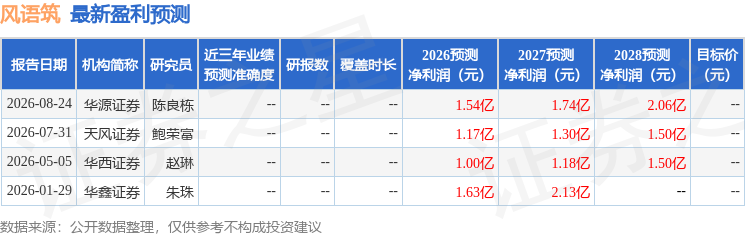
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



