太平洋证券股份有限公司马浩然近期对航宇科技进行研究并发布了研究报告《境外营收占比过半,在手订单持续增长》,给予航宇科技买入评级。
航宇科技(688239)
事件:公司发布2026年半年度报告,2026年1-6月实现营业收入11.96亿元,较上年同期增长30.87%;归属于上市公司股东的净利润1.17亿元,较上年同期增长29.68%;基本每股收益0.62元,较上年同期增长5.08%。
境外营收占比过半,在手订单持续增长。报告期内,公司国际化布局稳步推进,境外业务实现营收6.45亿元,较上年同期增长57.89%,占公司总营收比重达53.92%。截至本报告期末,依据客户已下订单统计,公司在手订单总额为35.15亿元,同比增长19.64%;同时,根据已签订的长期协议及与客户确认的排产计划,按相应价格预估的长协期间在手订单金额约53.61亿元,同比增长76.93%。其中,报告期内新增预测长协订单主要来源于燃气轮机业务领域。综上,截至本报告期末公司合计在手订单约为88.76亿元,同比增长48.73%。报告期内,公司成功签约国际商用航空发动机高端转动件长期供货协议,实现从静止件到高价值转动件的关键技术与产品跨越,进一步拓宽了公司中长期成长空间。
加大研发资源投入,巩固技术领先地位。报告期内,公司持续加大研发资源投入,当期研发投入7,941.59万元,同比增长101.90%,占营业收入比重达到6.64%,同比提升2.34个百分点。公司通过加码研发投入,重点推进NISP近等温旋压、先进电加工等关键核心工艺的研发与试样试制,依托“锻件+精加工+特种工艺”一体化交付模式,全流程自主研发产线,持续完善技术积累;同时深度参与国家级重点科技攻关项目,着力攻克行业关键技术难题,巩固并提升公司在高端装备锻件领域的技术领先地位,为新产品迭代、新市场拓展提供坚实的技术支撑。
盈利预测与投资评级:预计公司2026-2028年的净利润为2.99亿元、4.22亿元、5.43亿元,EPS为1.56元、2.21元、2.85元,对应PE为30倍、21倍、16倍,维持“买入”评级。
风险提示:订单增长不及预期;原材料价格波动风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券韩金呈研究员团队对该股研究较为深入,近三年预测准确度均值为57.19%,其预测2026年度归属净利润为盈利3.16亿,根据现价换算的预测PE为29.58。
最新盈利预测明细如下:
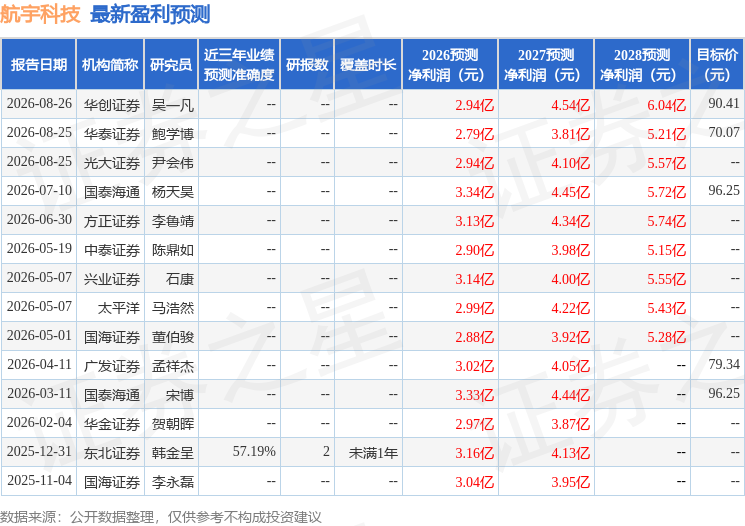
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家;过去90天内机构目标均价为72.86。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



