开源证券股份有限公司刘逍遥,张越近期对达梦数据进行研究并发布了研究报告《公司信息更新报告:收入高增长,积极拥抱数据库AI原生趋势》,给予达梦数据买入评级。
达梦数据(688692)
成长前景值得期待,维持“买入”评级
考虑公司净利润有望持续提升,我们维持2026-2028年归母净利润预测为6.99、8.99、11.22亿元,EPS为6.17、7.94、9.91元/股,当前股价对应PE为38.5、29.9、24.0倍,维持“买入”评级。
收入高速增长,产品竞争力持续提升
(1)2026H1公司实现营业收入7.13亿元,同比增长36.27%;实现归属于上市公司股东的净利润2.21亿元,同比增长7.99%;扣除股份支付影响后的净利润为2.86亿元,同比增长41.44%。收入高速增长一方面得益于重点领域信息化建设提速、采购需求持续释放;另一方面数据库产品竞争力和行业品牌影响力持续提升,党政、能源、金融、信息技术、建筑、医疗等多行业收入同步增长。
(2)公司毛利率为95.36%,同比下降0.86个百分点,主要原因系数据库一体机业务收入增长导致结转的成本增加。
数据库从存储底座迈向智能引擎,公司积极拥抱AI原生趋势
AI与数据库的融合已从“可选”变为“必选”——“AI4DB”用学习型优化器、智能运维和故障自愈能力重塑数据库内核,“DB4AI”让数据库原生支持向量检索与多模数据处理,为AI应用提供高效数据底座。公司数据库管理系统已构建了原生向量数据类型,新一代旗舰产品DM9融合了向量检索与多模数据处理能力,支持面向Agent的MCP协议/CLI接口,搭载数据库设计、智能运维两大AIAgent应用;自主研发的达梦启智AI数据平台基于AI4DB理念,实现了数据库智能化运维、SQL优化、查询与索引智能化等能力。未来,融合AI能力将成为数据库标配,推动产业向AI原生、多模统一方向演进。
风险提示:市场拓展不及预期;公司研发不及预期;市场竞争加剧风险。
最新盈利预测明细如下:
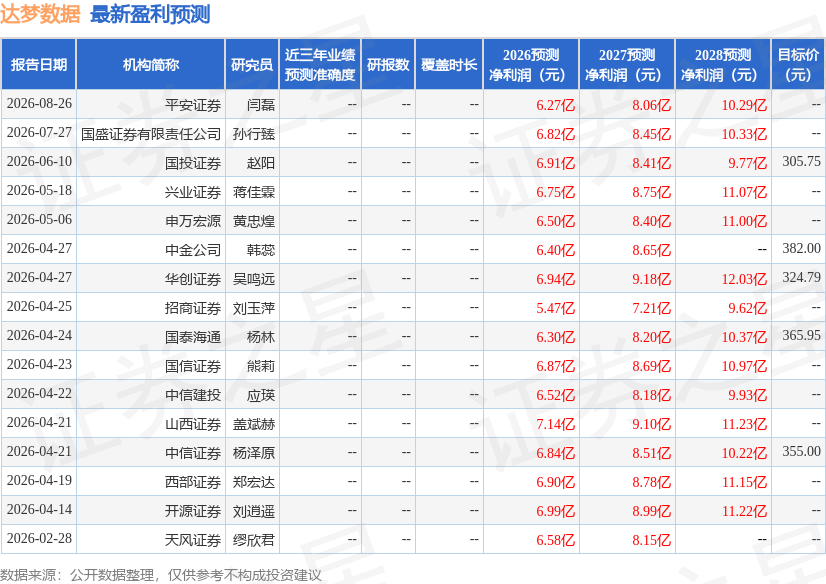
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为305.75。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



