据证券之星公开数据整理,近期漱玉平民(301017)发布2026年中报。根据财报显示,漱玉平民增收不增利,商誉占比较高。截至本报告期末,公司营业总收入53.14亿元,同比上升8.86%,归母净利润2577.6万元,同比下降28.9%。按单季度数据看,第二季度营业总收入27.12亿元,同比上升8.38%,第二季度归母净利润1541.83万元,同比上升45.09%。
本次财报公布的各项数据指标表现一般。其中,毛利率26.44%,同比增0.55%,净利率0.52%,同比减16.12%,销售费用、管理费用、财务费用总计13.28亿元,三费占营收比24.99%,同比减0.86%,每股净资产4.93元,同比增3.03%,每股经营性现金流0.11元,同比减68.32%,每股收益0.06元,同比减33.33%
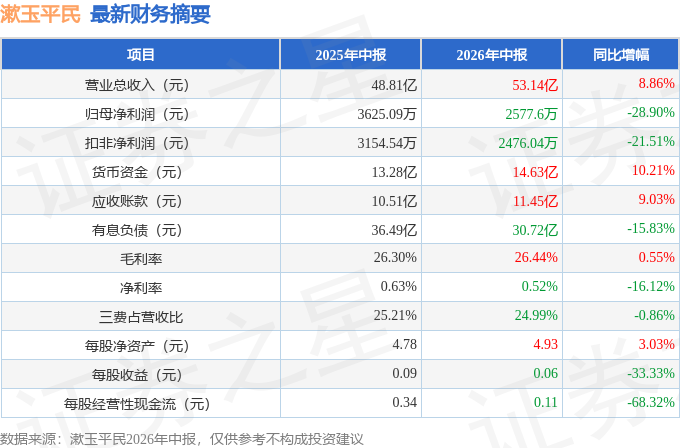
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司于 2026年 8月 26日通过线上形式召开投资者电话交流活动,公司管理层与投资者交流内容如下:
答:二、投资者问环节
1、在行业供给侧出清的背景下,公司可比门店的恢复态势如何?在非药多元化发展方面有哪些布局与成效?
公司可比门店经营情况持续向好,复苏势头逐季增强,门店端经营质量稳步提升。多元化业务方面,公司持续推进多元化门店改造工作,改造后门店的销售与毛利表现优于公司整体门店水平,店型改造的效果已得到验证。同时公司重点推进健康驿站转型,搭建标准化运营体系,探索健康管理类服务的商业模式,为后续服务业务价值释放打下基础。
2、公司与大树的合作目前有哪些进展,后续规划做了怎样的调整?
双方合作前期已完成试点门店的探索,验证了大树在海外非药供应链与专业化运营方面的优势。目前,公司新增了在现有门店内植入非药主题专区与专柜的合作形式,依托大树的海外非药供应链与专业运营能力,带动门店非药品类发展;同时,增加了大树海外特色非药服务商的定位,充分发挥供应链与专业运营长处,探索海外非药供应链赋能的合作路径。
3、请问公司后续在毛利率与净利润率提升方面有哪些具体举措?
上半年公司盈利水平处于稳步修复阶段,毛利率有所提升,费用率实现同比下降。后续公司将从多维度持续推动利润率改善一是通过品类梳理与品类集中,优化 SKU 结构,提升商品运营效率,进一步拉动毛利率提升;二是推进单店整体效率提升,整合线上线下考核与管理,拓展直播等新渠道,带动单店人效、坪效同步提升;三是依托数字化工具与数字员工应用,持续优化人工等费用成本。此外,公司也在深度研究线上线下业务融合与I场景再造,随着相关举措落地,盈利水平有望进一步提升。
4、请问今年以来线上处方药合规管理相关政策逐步落地,对行业及公司经营带来了哪些影响?
线上药品合规监管趋严是行业长期规范化发展的必然趋势,此前线上渠道存在的处方、审方不规范等问题正在得到系统性改善。从行业层面看,线上整体销售增速有所放缓,大量处方药逐步向线下渠道流,尤其对储存条件有严格要求的特殊药品,线下渠道的安全与合规优势更加凸显。对公司而言,线下处方药业务实现了较快增长,公司依托自有的医疗机构与互联网医院资源,在处方开具与合规审方方面具备天然优势,能够更好承接处方药外流的市场机会。
5、请问当前行业出清的态势如何?公司在门店扩张与并购方面有怎样的布局策略?
行业供给侧出清的整体趋势仍在延续,但出清节奏较前两年有所放缓。规模连锁已基本完成调整,中小连锁与单体门店的出清压力依然较大。公司扩张策略更趋稳健,省内将持续深耕核心区域,针对市占率仍有提升空间的地区,推进优质连锁标的的并购整合,进一步巩固省内市场优势;省外市场不再以大型并购作为切入方式,转而以小型并购、加盟拓展结合仓配一体化的模式稳步布局,重点完善已有仓储覆盖区域的门店网络,不盲目进入全新区域。6、请问公司如何展望未来院外市场的发展,以及线上线下的渠道结构变化?
长期来看,随着居民健康需求提升与处方外流持续推进,院外市场整体规模将保持稳定增长。渠道结构方面,线下渠道仍将占据院外市场的主导地位,线上渠道占比会稳步提升,但两者的品类结构会呈现明显分化线上更适配具备快消属性、隐私属性的品类,依托便利性满足特定消费需求;处方药、特药等对专业服务、储存条件要求高的品类,将持续向线下渠道集中。随着药品价格管控趋严,线上线下的价差将逐步收窄,线下渠道的专业服务与即时性优势会进一步凸显。
本文数据来源于漱玉平民2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




