据证券之星公开数据整理,近期鼎龙股份(300054)发布2026年中报。截至本报告期末,公司营业总收入19.25亿元,同比上升11.15%,归母净利润5.29亿元,同比上升70.21%。按单季度数据看,第二季度营业总收入9.04亿元,同比下降0.35%,第二季度归母净利润2.78亿元,同比上升63.76%。本报告期鼎龙股份盈利能力上升,毛利率同比增幅19.49%,净利率同比增幅39%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率58.83%,同比增19.49%,净利率29.26%,同比增39.0%,销售费用、管理费用、财务费用总计2.43亿元,三费占营收比12.6%,同比增1.44%,每股净资产5.9元,同比增16.07%,每股经营性现金流0.6元,同比增27.98%,每股收益0.56元,同比增69.7%
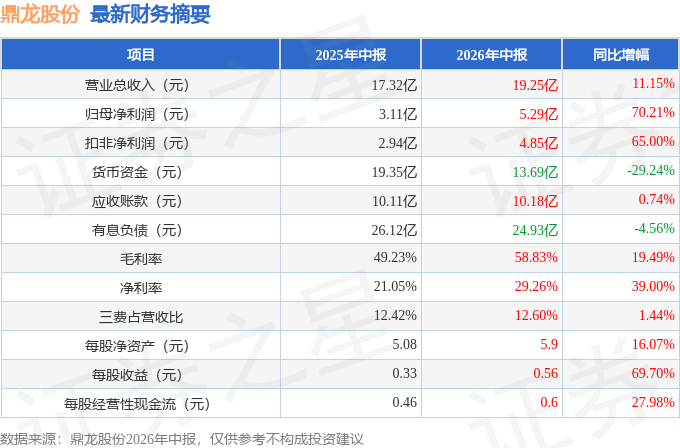
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在11.09亿元,每股收益均值在1.16元。
该公司被3位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是嘉实基金的王贵重,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为234.64亿元,已累计从业7年113天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
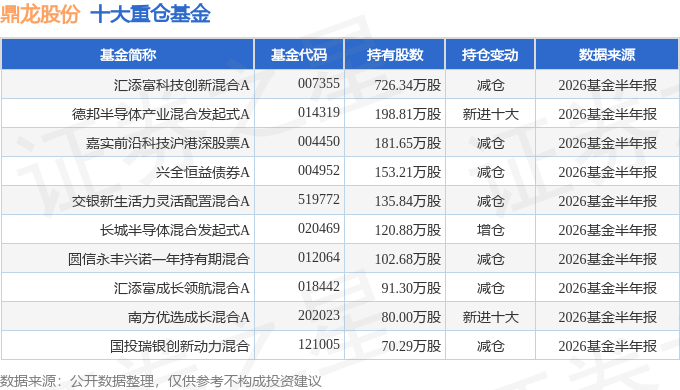
持有鼎龙股份最多的基金为汇添富科技创新混合A,目前规模为111.79亿元,最新净值4.6122(8月26日),较上一交易日上涨0.52%,近一年上涨42.83%。该基金现任基金经理为马翔。
最近有知名机构关注了公司以下问题:
问:公司 2026 年上半年经营业绩表现如何?核心增长驱动因素是什么?
答:2026年上半年度,公司实现营业收入 19.25亿元,较上年同期增长11.15%;实现归属于上市公司股东的净利润 5.29 亿元,较上年同期增长70.21%。其中,今年第二季度实现归属于上市公司股东的净利润 2.79 亿元,环比增长 10.97%,同比增长 63.76%。若剔除出表的打印复印通用耗材终端业务,今年上半年归母净利润同比增长 74.57%。经营业绩变动的原因主要系①半导体材料板块行业景气度上行,多品类产品放量增长。今年上半年度,受益于全球半导体产业拓展与技术迭代,I 算力、存储芯片需求持续释放,公司半导体材料业务保持良好增长态势,多款核心创新材料验证落地、持续放量,整体销售规模同比增长。同时,依托产能释放带来的规模效应及生产工艺不断改良,半导体材料业务保持较强盈利能力,其归属于母公司所有者的净利润规模同比实现大幅增长。②业务结构优化,整体盈利水平增强。今年上半年度,公司新并购新型锂电池分散剂的国内绝对头部企业——皓飞新材,进军新能源行业高景气赛道,皓飞新材在锂电关键功能工艺性辅材领域的稳定现金流与利润贡献,将显著增厚公司业绩,优化公司业务结构与盈利质量。此外,公司完成了打印复印通用耗材终端业务的股权转让出表,业务组合与资产结构优化,资源与资产运营效率提升,公司盈利质量与财务稳健性进一步夯实。③公司降本控费工作持续推进,运营效率提升。公司紧密结合业务实际,持续推进工艺、能源、集采、设备维保等关键环节的精细化管控,有效降低运营成本,增强公司整体盈利能力。④今年上半年度,高端晶圆光刻胶、半导体先进封装材料业务尚属于市场开拓及放量初期,尚未盈利,一定程度上影响了本报告期的归母净利润水平。
本文数据来源于鼎龙股份2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP