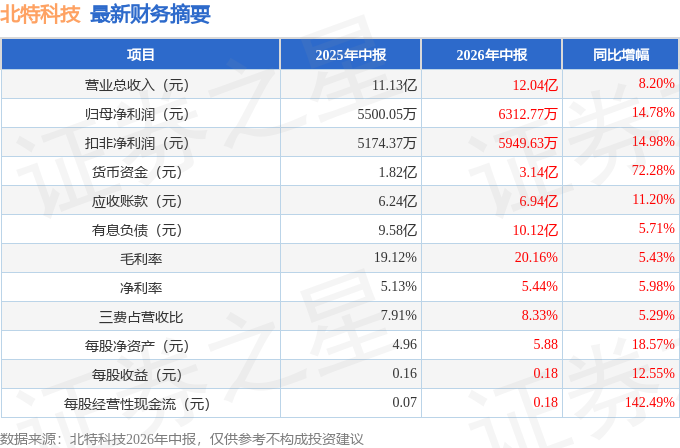
据证券之星公开数据整理,近期北特科技(603009)发布2026年中报。截至本报告期末,公司营业总收入12.04亿元,同比上升8.2%,归母净利润6312.77万元,同比上升14.78%。按单季度数据看,第二季度营业总收入6.19亿元,同比上升8.35%,第二季度归母净利润3594.96万元,同比上升12.55%。本报告期北特科技盈利能力上升,毛利率同比增幅5.43%,净利率同比增幅5.98%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率20.16%,同比增5.43%,净利率5.44%,同比增5.98%,销售费用、管理费用、财务费用总计1.0亿元,三费占营收比8.33%,同比增5.29%,每股净资产5.88元,同比增18.57%,每股经营性现金流0.18元,同比增142.49%,每股收益0.18元,同比增12.55%
财务报表中对有大幅变动的财务项目的原因说明如下:- 应收票据变动幅度为39.98%,原因:业务增长。
- 其他应收款变动幅度为-40.53%,原因:本期到期的股权款收回。
- 合同资产变动幅度为58.91%,原因:本期客户结构有所变动,质保金有所增加。
- 在建工程变动幅度为98.63%,原因:本期机器人零部件基建及产能扩充。
- 其他非流动资产变动幅度为69.52%,原因:预付设备及工程款有所增加。
- 应付票据变动幅度为-72.57%,原因:本公司优化融资结构,票据融资有所减少。
- 预收款项的变动原因:本期预收租金费用。
- 合同负债变动幅度为148.14%,原因:本期客户年降尚未执行完毕。
- 应交税费变动幅度为72.46%,原因:本期业务增长相应税金有所增加。
- 一年以内到期的非流动负债变动幅度为96.05%,原因:1年内到期的长期借款有所增加。
- 其他流动负债变动幅度为-50.28%,原因:预收客户货款对应的税金减少。
- 长期借款变动幅度为-37.88%,原因:长期借款陆续到期。
- 预计负债变动幅度为61.9%,原因:根据实际业务和计提政策计提的预计负债增加。
- 营业收入变动幅度为8.2%,原因:本期汽车空调压缩机及热管理业务收入稳步增长。
- 营业成本变动幅度为6.81%,原因:伴随营业收入增加营业成本相应增加,叠加产能释放带来的规模效应和各种降本措施的利好影响,营业成本增长幅度小于营业收入增长幅度。
- 销售费用变动幅度为26.96%,原因:本期业务增长随之增加的推广、服务及包装等费用。
- 管理费用变动幅度为-6.94%,原因:去年同期包含业务布局相关费用,以及本期剥离子公司费用有所减少。
- 财务费用变动幅度为148.46%,原因:本期发生汇兑损失。
- 研发费用变动幅度为18.82%,原因:推进产品开发、迭代及优化的研发投入增加。
- 经营活动产生的现金流量净额变动幅度为148.12%,原因:本期客户回款结构优化,回款质量提升,同时持续推进供应商账期精细化管理,共同提升经营现金流。
- 投资活动产生的现金流量净额变动幅度为-91.68%,原因:布局境外投资项目发生的投资支出。
- 筹资活动产生的现金流量净额变动幅度为1.48%,原因:本期公司完成定向增发融资,以股权融资替代部分银行借款,优化了融资结构和资本结构,增强财务稳健性。
- 信用减值损失变动幅度为50.15%,原因:本期应收款项融资坏账损失减少。
- 资产减值损失变动幅度为69.32%,原因:本期计提存货跌价准备减少。
- 资产处置收益变动幅度为-1825.69%,原因:本期处置部分固定资产。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为5.61%,资本回报率一般。去年的净利率为5.48%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为3.7%,中位投资回报较弱,其中最惨年份2019年的ROIC为-4.22%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报12份,亏损年份1次,需要仔细研究下有无特殊原因。
- 融资分红:公司上市12年以来,累计融资总额15.84亿元,累计分红总额2.36亿元,分红融资比为0.15。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为2.2%/3%/4.8%,净经营利润分别为4936.49万/7416.83万/1.27亿元,净经营资产分别为22.37亿/24.51亿/26.47亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.26/0.3/0.28,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为4.98亿/6.11亿/6.6亿元,营收分别为18.81亿/20.24亿/23.23亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为29.47%)
- 建议关注公司债务状况(有息资产负债率已达24.63%)
- 建议关注公司应收账款状况(应收账款/利润已达580.51%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.61亿元,每股收益均值在0.46元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是鹏华基金的闫思倩,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为154.73亿元,已累计从业8年201天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
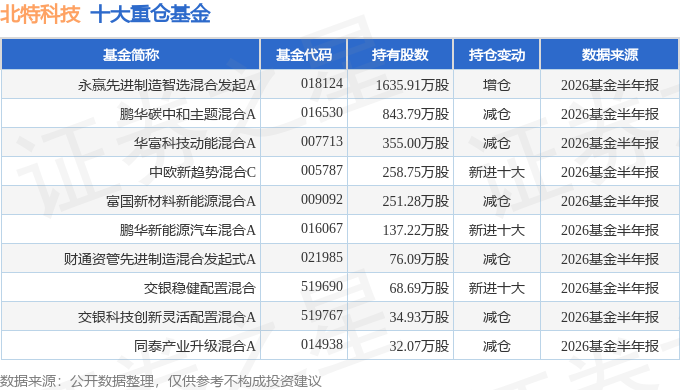
持有北特科技最多的基金为永赢先进制造智选混合发起A,目前规模为24.29亿元,最新净值1.8378(8月26日),较上一交易日下跌1.47%,近一年下跌16.5%。该基金现任基金经理为张璐。
最近有知名机构关注了公司以下问题:
问:业务介绍
答:公司目前主营业务为汽车零部件的研发、生产、销售,具体包括底盘零部件业务、铝合金轻量化业务、空调压缩机及集成式热管理业务三大板块。
1、底盘零部件业务。具体又细分转向、减振、制动、悬架、差速器等领域。其中,代表性的产品有转向器用的齿条、齿轮、IP小总成、输入轴、输出轴、扭力杆等;减振器用的活塞杆;IPB智能集成制动组件Flange、Piston等;线控悬架用的CDC控制阀壳体零部件;差速器用的输出轴等。
2、铝合金轻量化业务。目前代表产品是新能源电动车热管理用的集成阀岛,另外,还有控制臂件、Yoke类件等产品。
3、空调压缩机及集成式热管理业务。本业务是收购而来,主要从事商用车用空调压缩机以及集成式热管理系统产品的研发、生产及销售。
本文数据来源于北特科技2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




