国金证券股份有限公司甘坛焕,马居东近期对甘李药业进行研究并发布了研究报告《二季度环比高增,出海及研发持续突破》,给予甘李药业买入评级。
甘李药业(603087)
2026年8月25日,公司发布2026年半年报,2026年上半年公司实现收入22.23亿元,同比增长7.56%,实现归母净利润6.10亿元,同比增长1.01%,实现扣非归母净利润5.80亿元,同比增长18.91%;分季度看,26Q2公司实现收入13.45亿元,同比增长24.31%,实现归母净利润4.17亿元,同比增长43.03%,实现扣非归母净利润3.94亿元,同比增长44.23%。
经营分析
产能切换影响缓解,二季度国内收入环比高增。上半年公司国内制剂销量4,968万支,同比增加6.05%;受公司适用增值税税率调整影响,国内收入为17.97亿元,较上年同期减少0.48亿元。2026年第二季度,随着胰岛素制剂产品销量增加和国内外产品生产切换对实际产能的短期影响逐步缓解,公司营业收入环比增长53.16%,其中国内收入环比增长61.24%。
聚焦核心管线,稳步推进里程碑达成。公司在巩固糖尿病治疗领域优势的同时,积极拓展肥胖、自身免疫性疾病等新治疗领域,持续丰富研发产品管线。上半年GZR4注射液在中国开展用于治疗2型糖尿病的三项III期临床研究达到主要研究终点,降糖疗效显著优于每日一次基础胰岛素;与诺和诺德周制剂依柯胰岛素开展的头对头IIIb期临床研究SUPER-8(胰岛素经治)正在进行中。GZR18在中国T2DM的2项III期临床研究均在开展中,减重III期临床研究(GRADUAL-1)已取得积极顶线结果,每月一次给药维持体重的中国III期临床研究(GRADUAL-3)正在进行中。
深化国际布局,全球商业化能力稳步增强。依托过去十年在多个“一带一路”沿线国家和地区开展国际合作和商务活动,公司积累了丰富的胰岛素灌装本土化经验。截至报告期末,公司胰岛素产品已获得海内外21个国家及地区的准入及销售覆盖,上半年公司国际收入为4.26亿元,同比增长92.33%。在欧洲市场准入与全球版图扩张方面,公司甘精/门冬/赖脯胰岛素注射液相继获得欧盟委员会批准,公司国际化业务取得里程碑式进展。
盈利预测、估值与评级
我们维持此前盈利预测,预计公司2026-2028年分别实现归母净利润14.36(+26%)、17.02(+18%)、20.58(+21%)亿元,对应当前EPS分别为2.40元、2.85元、3.45元,对应当前P/E分别为29、24、20倍。维持“买入”评级
风险提示
研发进度不及预期的风险;商业化进度不及预期的风险;技术成果无法有效转化风险。
最新盈利预测明细如下:
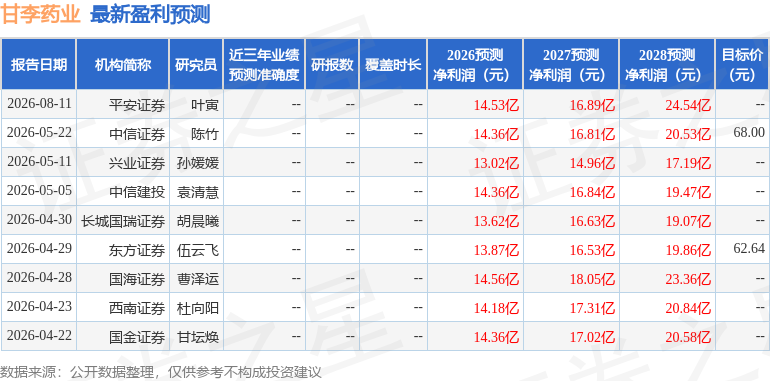
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



