华鑫证券有限责任公司孙山山近期对泸州老窖进行研究并发布了研究报告《公司事件点评报告:继续出清,修炼内功》,给予泸州老窖买入评级。
泸州老窖(000568)
事件
2026年08月25日,泸州老窖发布2026年半年报:2026H1总营收104.72亿元(同比-36%),归母净利润43.39亿元(同比-43%),扣非净利润42.91亿元(同比-44%)。其中2026Q2总营收24.47亿元(同比-66%),归母净利润6.31亿元(同比-79%),扣非净利润6.08亿元(同比-80%)。
投资要点
业绩阶段性承压,费用率阶段性增加
毛利率方面,2026H1/2026Q2分别同比-2pct/-4pct至85.4%/83.8%,系产品结构变化所致。费用率方面,销售费用率2026H1/2026Q2分别同比+3pct/+16pct至12.7%/26.3%,管理费用率2026H1/2026Q2分别同比+1pct/+5pct至3.7%/8.2%。综合作用下,净利率2026H1/2026Q2分别同比-5pct/-17pct至41.8%/26.4%。2026H1经营活动现金流净额20.82亿元(同减66%),系销售商品收到的现金减少和票据贴现减少共同影响所致。2026H1仓储和物流费0.64亿元(同减37%),系本期白酒销售收入减少,仓储及物流费相应减少所致。
中高档酒量跌价升,国窖稳守基本盘
量价拆分来看,2026H1中高档酒产品营收92亿元(同减38.9%),销量1.39万吨(同减42.5%),对应吨价为66.37万元/吨(同增6.4%);其他酒产品营收12.11亿元(同减10.3%),销量2.24万吨(同减9.8%),对应吨价为5.41万元/吨(同减0.6%),整体继续出清。2026年春节以来,国窖1573销量稳守基本盘,52度国窖1573终端价格企稳,市场表现充分验证价格策略的有效性。当前公司将持续深耕核心市场,精细化管控渠道库存,持续优化产品结构与市场营销策略,夯实市场销售基础。
盈利预测
当前白酒行业整体步入“量减质升”的新一轮调整周期,具体体现在“外部需求收缩、内部调整阵痛、竞争极端化”,在多重压力叠加下,白酒企业整体增长动能减弱、盈利承压。公司坚定贯彻实施“156”发展战略,深入推进“生态链运营战略”,把握稳中求进的总基调。根据2026年半年报,我们调整2026-2028年EPS分别为4.91/5.33/5.98元(前值分别为6.82/7.37/8.15元),当前股价对应PE分别为17/16/14倍,维持“买入”投资评级。
风险提示
宏观经济下行风险、行业竞争加剧风险、食品安全风险、行业调整不及预期风险。
证券之星数据中心根据近三年发布的研报数据计算,平安证券股份有限公司张晋溢研究员团队对该股研究较为深入,近三年预测准确度均值为72.13%,其预测2026年度归属净利润为盈利101.17亿,根据现价换算的预测PE为12.33。
最新盈利预测明细如下:
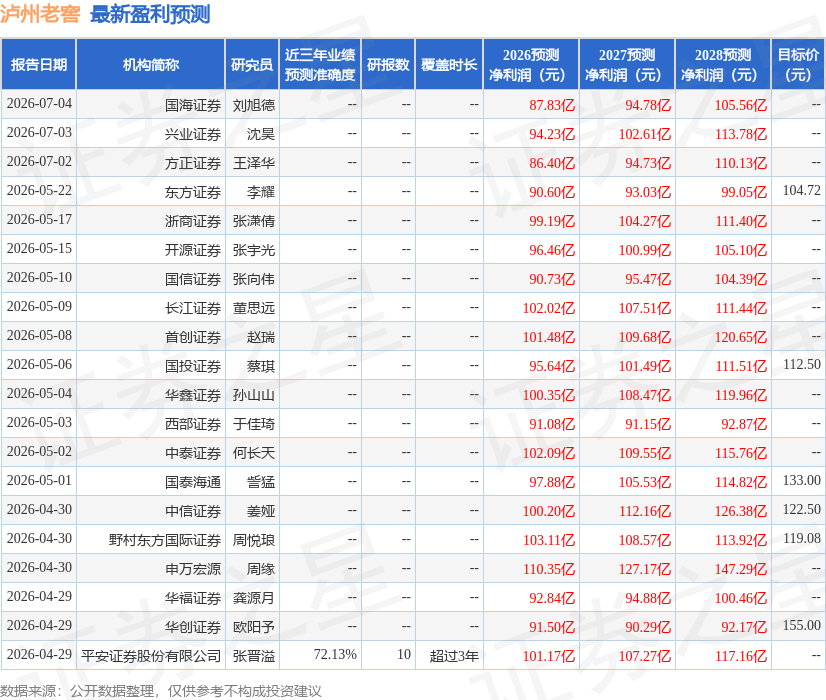
该股最近90天内共有12家机构给出评级,买入评级10家,增持评级2家;过去90天内机构目标均价为128.97。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



