据证券之星公开数据整理,近期佰维存储(688525)发布2026年中报。截至本报告期末,公司营业总收入155.75亿元,同比上升298.1%,归母净利润71.66亿元,同比上升3273.48%。按单季度数据看,第二季度营业总收入87.61亿元,同比上升269.81%,第二季度归母净利润42.67亿元,同比上升15177.4%。本报告期佰维存储应收账款上升,应收账款同比增幅达251.02%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率54.81%,同比增504.36%,净利率45.89%,同比增843.92%,销售费用、管理费用、财务费用总计4.29亿元,三费占营收比2.75%,同比减72.62%,每股净资产26.93元,同比增195.52%,每股经营性现金流-13.28元,同比减774.21%,每股收益15.28元,同比增3096.08%
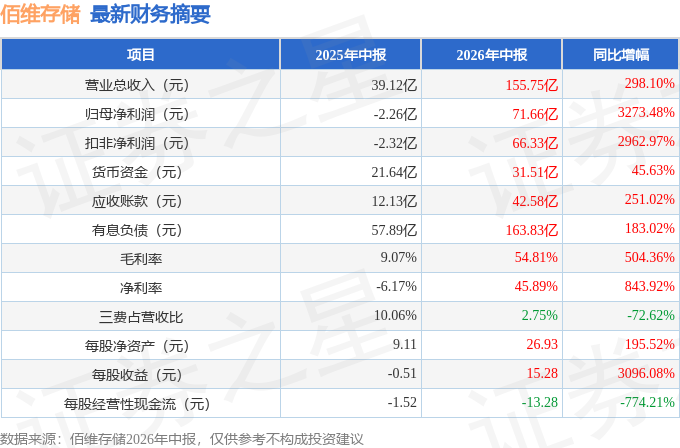
财务报表中对有大幅变动的财务项目的原因说明如下:- 货币资金变动幅度为80.66%,原因:经营留存资金增加。
- 交易性金融资产变动幅度为428.43%,原因:对联芸科技和上海壁仞科技投资的公允价值变动及新增对重庆臻宝、海光芯正战略配股的公允价值变动。
- 应收款项变动幅度为168.71%,原因:公司业绩增长,应收账款余额随营业收入增加而增加。
- 预付款项变动幅度为1252.62%,原因:原材料采购增加。
- 其他应收款变动幅度为171.88%,原因:本年新增支付海光芯正财务资助款。
- 存货变动幅度为130.89%,原因:原材料采购增加。
- 其他流动资产变动幅度为-34.54%,原因:销售增长导致待抵扣进项税减少。
- 其他非流动金融资产变动幅度为174.27%,原因:对外投资增加。
- 固定资产变动幅度为52.74%,原因:生产设备增加及在建工程转固。
- 在建工程变动幅度为-85.93%,原因:在建工程转固。
- 长期待摊费用变动幅度为40.48%,原因:新增装修改造与新增购买的模具增加。
- 递延所得税资产变动幅度为47.35%,原因:当期递延收益增加及内部未实现交易损益增加。
- 其他非流动资产变动幅度为243.34%,原因:预付设备款及工程款增加。
- 短期借款变动幅度为52.2%,原因:流动贷款增加。
- 交易性金融负债变动幅度为-62.79%,原因:衍生金融负债公允价值变动。
- 应付票据变动幅度为-38.32%,原因:部分票据到期兑付。
- 合同负债变动幅度为89.19%,原因:预收商品销售款增加。
- 应付职工薪酬变动幅度为-67.99%,原因:2025年年终奖已在上半年支付。
- 应交税费变动幅度为719.08%,原因:销售增长导致增值税和所得税增加。
- 其他应付款变动幅度为112.12%,原因:股权激励代扣代缴税款及中介机构费用增加。
- 一年内到期的非流动负债变动幅度为382.48%,原因:原有长期借款到期。
- 其他流动负债变动幅度为211.36%,原因:待转销项税随预收账款增加而增加。
- 长期借款变动幅度为224.22%,原因:长期融资增加。
- 递延收益变动幅度为2600.86%,原因:本年收到资产相关的政府补助。
- 递延所得税负债变动幅度为7609.65%,原因:交易性金融资产公允价值增加。
- 营业收入变动幅度为298.1%,原因:受益于AI算力爆发,存储行业进入高景气周期,市场需求旺盛推动产品价格持续上涨。2026年公司紧紧把握行业上行机遇,大力拓展全球头部客户,实现了市场与业务的成长突破,上半年实现营业收入1,557,494.34万元,公司营业收入同比增长298.10%。
- 营业成本变动幅度为97.84%,原因:随营业收入的增加而增加。
- 销售费用变动幅度为14.03%,原因:公司持续推动客户与渠道开拓。
- 财务费用变动幅度为40.14%,原因:银行借款增加,利息支出增长较多。
- 研发费用变动幅度为26.01%,原因:研发费用增加7,099.11万元,增幅26.01%,报告期内,公司持续加大芯片设计、存储解决方案研发、先进封测及芯片测试设备等领域的研发投入力度,并大力引进行业优秀人才,导致2026年研发费用较去年同期增幅较大。
- 经营活动产生的现金流量净额变动幅度为-793.73%,原因:经营性采购支出增加。
- 投资活动产生的现金流量净额变动幅度为12.61%,原因:生产设备投资增加导致购建固定资产、无形资产和其他长期资产支付的现金增加影响。
- 筹资活动产生的现金流量净额变动幅度为200.22%,原因:公司为扩建产能及日常经营需要取得银行借款大幅度增加。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为10.06%,资本回报率一般。去年的净利率为7.42%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为3.78%,投资回报一般,其中最惨年份2018年的ROIC为-80.57%,投资回报极差。公司历史上的财报非常一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报4份,亏损年份1次,需要仔细研究下有无特殊原因。
- 融资分红:公司上市4年以来,累计融资总额25.02亿元,累计分红总额1.01亿元,分红融资比为0.04。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/2.4%/3.5%,净经营利润分别为-6.31亿/1.35亿/8.39亿元,净经营资产分别为47.16亿/56.54亿/241.98亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为1.01/0.54/1.94,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为36.3亿/36.03亿/219.19亿元,营收分别为35.91亿/66.95亿/113.02亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为43.81%、近3年经营性现金流均值/流动负债仅为-12.01%)
- 建议关注公司债务状况(有息资产负债率已达48.99%、近3年经营性现金流均值为负)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(应收账款/利润已达499.18%)
- 建议关注公司存货状况(存货/营收已达160.74%)
分析师工具显示:证券研究员普遍预期2026年业绩在117.33亿元,每股收益均值在25.5元。
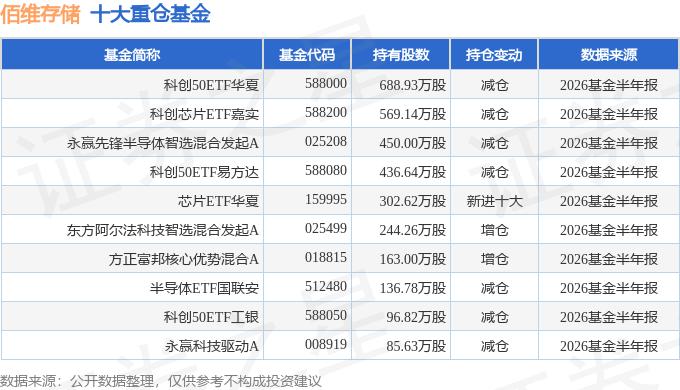
持有佰维存储最多的基金为科创50ETF华夏,目前规模为694.23亿元,最新净值1.6939(8月25日),较上一交易日上涨0.14%,近一年上涨28.96%。该基金现任基金经理为荣膺。
最近有知名机构关注了公司以下问题:
问:公司面向 AI 可穿戴推出的 ePOP 产品有哪些技术亮点?有什么竞争优势
答:面对 I 眼镜、智能手表等 I 可穿戴设备对空间高度敏感的特点,公司推出了高度集成的 ePOP 系列产品,将 DRM 与 NND Flash 垂直堆叠在同一封装内,结合超低功耗固件算法设计,助力 I 眼镜、智能手表实现轻薄化与更长续航时间。公司研发封测一体化的布局,在智能可穿戴领域具有较强的竞争优势,能够在低功耗、快响应等方面进行主控芯片设计、固件算法优化的同时,通过先进封测工艺能力,助力产品的轻薄小巧。公司 ePOP 解决方案采用多层芯片堆叠、超薄芯片与多芯片异构集成技术,可实现 0.54mm 的封装厚度,属于行业中最轻薄的方案之一,受到全球头部客户的广泛认可。同时,公司提供定制化解决方案,支持快速启动的专有固件算法与超低功耗模式,并可按需求定制硬件参数与封装选项,精确适配多样化的可穿戴设计。公司 ePOP 系列产品目前已被 Meta、Google、小米、阿里、小天才、Rokid、雷鸟创新等国内外知名企业应用于其 I/R眼镜、智能手表等智能穿戴设备上。
本文数据来源于佰维存储2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




