开源证券股份有限公司金益腾,蒋跨跃近期对荣盛石化进行研究并发布了研究报告《H1业绩同比高增,炼化行业景气度有望迎来复苏》,给予荣盛石化买入评级。
荣盛石化(002493)
2026H1归母净利润同比高增748.83%,维持“买入”评级
公司发布2026年半年报,2026H1实现营收1294.07亿元,同比-12.93%,实现归母净利润51.11亿元,同比+748.83%。其中,2026Q2公司实现营收687.77亿元,同比-6.62%,环比+13.44%,实现归母净利润22.95亿元,同比+16675.60%,环比-18.47%。考虑到炼化行业景气度逐步修复,我们上调2026-2028年盈利预测,预计公司2026-2028年归母净利润分别为86.75(+12.99)、101.90(+21.50)、121.01(+24.26)亿元,EPS分别为0.87(+0.13)、1.02(+0.22)、1.21(+0.24)元,当前股价对应PE分别为15.7、13.4、11.3倍,维持“买入”评级。
公司拟投资炼化一体化项目改造提升工程,炼化行业景气度有望迎来复苏据公司公告,公司控股子公司浙石化拟投资炼化一体化项目改造提升工程,该项目预计总投资约为196亿元,建设施工期预计为2年。通过整合浙石化现有4,000万吨/年原油资源,采用分子加工和管理,实现“宜芳则芳、宜烯则烯、宜化则化”的精准加工流程,该项目有望进一步优化资源利用、提升产品结构、降低产品综合成本。展望未来,国内炼化行业已逼近10亿吨的产能红线,新增产能全面收紧,后续行业供给增量有限。同时,受战争破坏、老旧装置自然出清等影响,海外炼厂供给也在持续收缩,未来国内炼化行业整体景气度有望迎来上行周期。此外,炼化下游各个环节,如PTA、聚酯薄膜、涤纶长丝等产品,大多投产高峰已经结束,其盈利也有望逐步修复。在此背景下,公司或将充分受益。
公司拟引进SABIC股权投资,持续推进新材料项目进程
据公司公告,为进一步推进荣盛新材料下属金塘新材料项目的建设,公司及全资子公司荣盛新材料拟与沙特基础工业公司(SABIC)签署《关于新建项目的项目开发协议》。根据《项目开发协议》,公司和SABIC正在评估SABIC为新建项目之目的持有荣盛新材料不少于30%至不超过50%股权的潜在投资。通过引进SABIC的股权投资,公司新材料项目所需的生产工艺、核心技术、资本投入等有望得到助力。
风险提示:下游需求不及预期、油价大幅波动、项目释放和盈利能力不及预期。
最新盈利预测明细如下:
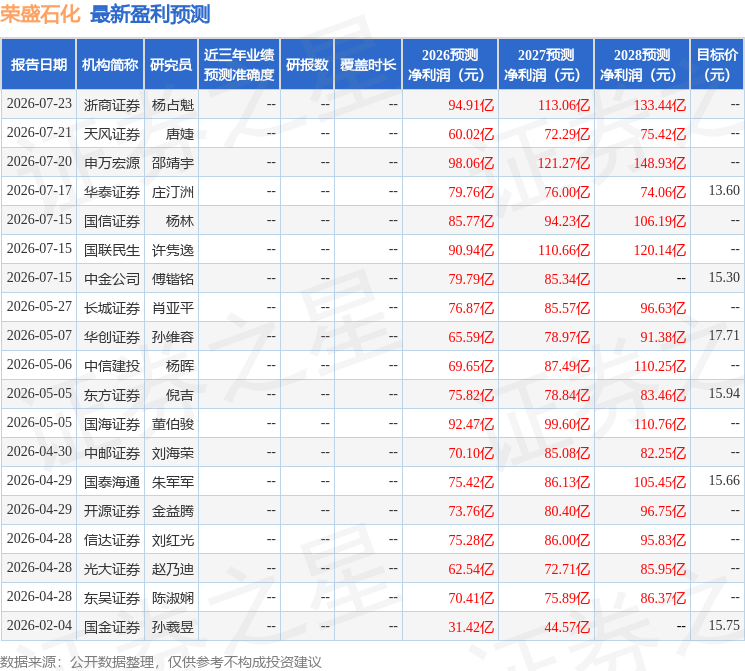
该股最近90天内共有10家机构给出评级,买入评级7家,增持评级2家,中性评级1家;过去90天内机构目标均价为13.6。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



