中邮证券有限责任公司李帅华近期对金钼股份进行研究并发布了研究报告《产销稳健,钼价上涨有望带动业绩提升》,给予金钼股份买入评级。
金钼股份(601958)
投资要点
业绩:2026年上半年,公司实现营业总收入138.34亿元,完成年度经营计划目标的106.37%,同比+1.94%(+2.64亿元);利润总额41.12亿元,同比+5.39%(+2.10亿元);归母净利润31.55亿元,同比+5.77%(+1.72亿元)。钼炉料和钼化工毛利率有所回落,但钼金属降本效果较好,叠加其他业务盈利改善,综合毛利率保持稳定。
产量:2026H1,公司钼铁产量为2.25万吨钼,同比下降1.59%,销量为2.37万吨钼,同比增长8.81%,钼铁销售较为顺畅。钼酸铵产量为7602吨钼,同比增长5.03%,销量为1505吨钼,同比增长0.33%。钼粉产量和销量分别为5011吨钼和2173吨钼,同比分别下降14.43%和4.27%。
重点项目:采矿升级改造项目加快排洪隧洞、道路等工程建设;金钼新材料工业园钼化工及钼金属生产线将于四季度开工,钼基材料锻造生产线力争年内投产;安徽金寨钼基新材料精深加工基地计划年底开工。同时,公司推进国内优质钼矿收储及其他项目并购。
资源情况:公司自有矿山供应率100%,有利于保障原料供应并平抑钼精矿价格波动。两大矿山资源储量充足,支撑中长期稳定生产,①金堆城钼矿资源量4.12亿吨、储量2.17亿吨,平均品位0.112%,年产矿石1298万吨;②汝阳东沟钼矿资源量4.56亿吨、储量2.46亿吨,平均品位0.120%,年产矿石900万吨。
风险提示:
宏观经济大幅波动,需求不及预期,供应释放超预期,公司项目进度不及预期。
最新盈利预测明细如下:
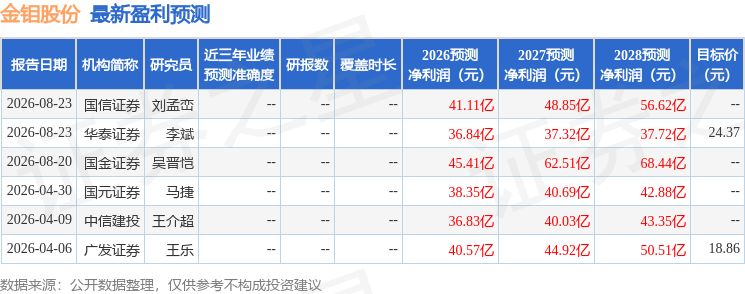
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



