交银国际证券有限公司文昊近期对钧达股份进行研究并发布了研究报告《业绩短期承压,海外贸易壁垒抬升;下调目标价》,下调钧达股份目标价至45.83元,给予买入评级。
钧达股份(002865)
业绩短期承压,发出商品/合同负债大增支撑后续收入:公司1H26收入31.8亿元,同比-13%,亏损2.53亿元,同比收窄4%,其中,2Q26收入14.9亿元,同/环比分别降17%/12%,亏损2.67亿元,同比扩大69%,环比转亏。受光伏电池片出口退税自4月1日起取消前的抢出口影响,部分需求提前释放,2Q26电池片价格大幅回落,致公司毛利率环比大幅下降16.8个百分点至-3.3%。2Q销售/管理/研发/财务费用同比-11%/-17%/+11%/+74%,财务费用大增主因汇兑损失增加;计提0.63亿元资产减值(主要为存货减值),同/环比+158%/+191%。1H26境内/外收入19.0/12.8亿元,同比+8%/-33%,境外占比同比下降11.7ppts至40.2%,境内/外毛利率4.2%/7.9%,同比提高5.0/3.4ppts。期末发出商品/合同负债达4.2/4.2亿元,同比大增162%/291%,或预示3Q收入有望明显回升。
海外贸易壁垒逐步提高:作为电池片的最大海外市场之一,印度ALMM电池片清单强制要求并网项目使用清单中的本土电池片,于6月1日生效,由于产能短缺,印度政府7月18日宣布部分项目适用期限延至2026年12月31日,相关要求延后至明年1月1日执行,但中长期看,其本土供应趋势或已较为明确。另一重要市场美国8月6日公布根据232条款对进口电池片设立0.22美元/瓦的最低限价并加征15%关税,将于12月4日起正式实施。短期内受本土产能短缺制约,美国市场仍需进口高价电池片,但长期来看,进口成本大幅提高将加快美国本土产能建设,公司原计划通过中东产能向美国出货的路径或将受到一定影响。
下调目标价,仍看好商业航天业务成为第二增长曲线:我们下调盈利预测,但仍看好光伏行业反内卷推动2027年电池片业务盈利修复,基于分部估值,下调目标价至人民币45.83元。电池片业务估值基于2027年归母净利润和18倍PE。商业航天业务方面,随着我国可回收火箭技术近期取得突破,商业航天放量有望加速。公司商业航天业务覆盖电池片、封装材料、卫星制造等多领域,我们看好其成为第二成长曲线。维持买入。
最新盈利预测明细如下:
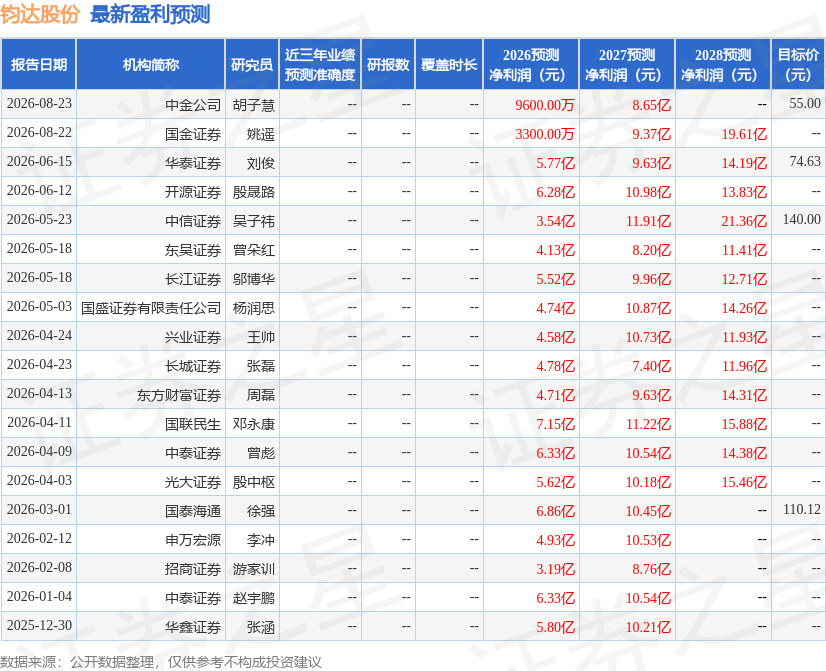
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为72.17。
本文数据来源于交银国际证券有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



