国金证券股份有限公司近期对杰克科技进行研究并发布了研究报告《主业稳中有升,机器人落地在即》,给予杰克科技买入评级。
杰克科技(603337)
公司2026年8月24日公司发布2026年半年报,1H26实现营收39.21亿元,同比增长16.24%;实现归母净利润4.92亿元,同比增长3.01%。其中2Q26实现营业收入18.97亿元,同比增长20.08%;实现归母净利润2.35亿元,同比增长1.46%。
经营分析
内销复苏、出口持续增长,上半年收入端保持较好增长:25年受中美贸易摩擦等因素影响,工业缝纫机内销承压,26年需求出现复苏,公司1H26内销收入同比增长26.4%显著回暖。出口端行业在去年同期高基数下增长放缓,根据缝制机械协会数据,1H26中国工业缝纫机出口量同比增长6.25%,出口额同比下降2.55%,但公司继续保持增长,1H26出口收入同比增长7.08%,表现持续好于行业水平,上半年收入端整体保持较好增长。
在成本变化、汇率波动情况下盈利能力略有下降,后续有望改善:1H2026在原材料价格上涨,人民币升值导致出现汇兑损失情况下公司毛利率、财务费用率均出现了波动,最终导致1H26净利率相比25年全年下降了0.31pcts至12.85%,依旧处于公司历史上较好水平,考虑人民币升值的影响有望在后续几个季度减弱,公司盈利能力或看到改善。
看好公司服装机器人业务前景,产品将于10月正式发布落地在即:公司正全面加大AI布局,深耕“硬件+软件+人形机器人”一体化研发,加速服装专用人形机器人技术攻坚,重点突破面料智能抓取等关键核心技术。目前公司融合了机器人的AI数字产线已在用户现场落地,推出的人形机器人原型机已多次亮相国内外展会,预计26年10月正式发布,同时已经初步签下意向订单200台,年内就有望看到对业绩形成贡献。
盈利预测、估值与评级
预计公司26至28年实现归母净利润10.7/13.02/15.56亿元,对应当前PE18X/15X/12X,考虑公司出海前景,同时积极布局机器人领域,维持“买入”评级。
风险提示
海外开拓不及预期,机器人业务进展不及预期,汇率波动风险。
最新盈利预测明细如下:
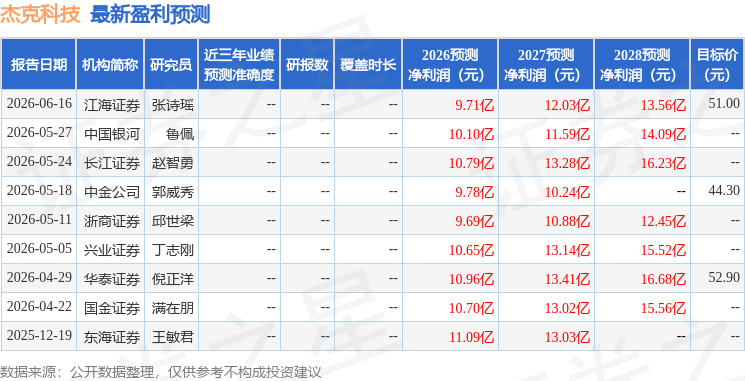
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为51.0。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



