中邮证券有限责任公司李帅华,魏欣近期对锡业股份进行研究并发布了研究报告《Q2扣非利润高增,业绩加速兑现》,给予锡业股份买入评级。
锡业股份(000960)
投资要点
事件:公司发布2026年半年度报告:2026H1实现营业收入315.73亿元,同比+49.68%;归母净利润15.04亿元,同比+41.60%;扣非归母净利润19.46亿元,同比+49.30%;2026Q2实现营收160.21亿元,同比+40.97%、环比+3.02%;归母净利润6.36亿元,同比+13.17%、环比-26.73%;扣非归母10.94亿元,同比+35.06%、环比+28.4%。
金属价格上涨带动业绩增长。公司业绩增长主要受益于价格上涨,26H1锡/铜/锌/铟价格同比上涨51.67%/31.34%/3.99%/70.11%。Q2归母净利环比下滑主要由于资产报废和长摊一次性摊销,产生营业外支出5.53亿元。
2026H1公司生产有色金属总量19.34万吨,其中锡5.18万吨、铜6.92万吨、锌7.23万吨;稀散稀贵金属产品铟63吨、金1024千克、银89吨。
分业务看,2026H1锡锭收入157.88亿元(同比+71.6%)、铜产品61.35亿元(同比+61.23%)、锌产品15.78亿元(同比+5.70%)、其他产品43.05亿元(同比+158.21%),其中锡锭产品毛利率下滑5.47pct,主要系锡锭冶炼收入占比大幅提升、以及外购原料成本随锡价水涨船高。
内生增储+外延收购双轮驱动。报告期内公司以1.7686亿元转让底价竞拍取得赤峰大井子锡业有限公司100%股权,成为全资子公司,为锡资源版图新增外延增量。资源方面,截至2025年底公司保有矿石资源量2.56亿吨,其中锡金属61.38万吨、铟4701吨、铜114.67万吨、锌357.84万吨、三氧化钨7.69万吨,锡/铟储量均居全球第一。产能端锡冶炼8万吨/年、阴极铜12.5万吨/年、锌冶炼10万吨/年、铟冶炼105吨/年,参股新材料公司拥有锡材4.3万吨/年、锡化工2.71万吨/年产能。
看好下半年锡、铟价格表现。供给端全球锡矿刚性收缩(缅甸复产迟缓、主产国资源政策不确定性)、需求端AI服务器/半导体/光伏拉动,锡战略稀缺属性支撑价格中枢上行。铟产品作为ITO靶材、磷化铟衬底主要材料,需求有望在光模块需求带动下持续增长,供给端依赖锌冶炼产能扩张相对刚性,铟价向上空间巨大。
投资建议:考虑到公司作为国内锡铟龙头,直接受益价格上涨,预计公司2026/2027/2028年实现归母净利润
40.33/43.11/47.44亿元,分别同比+105.09%/+6.90%/+10.05%。
以2026年8月21日收盘价为基准,2026-2028年对应PE分别为15.14/14.16/12.87倍。维持公司“买入”评级。
风险提示:
价格波动风险,项目进度不及预期风险等。
证券之星数据中心根据近三年发布的研报数据计算,德邦证券翟堃研究员团队对该股研究较为深入,近三年预测准确度均值为69.23%,其预测2026年度归属净利润为盈利25.37亿,根据现价换算的预测PE为23.4。
最新盈利预测明细如下:
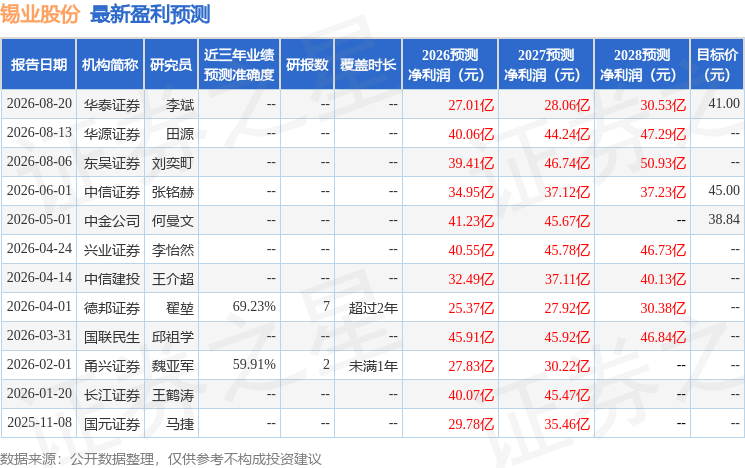
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为40.01。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



