开源证券股份有限公司王嘉懿,刘小龙近期对博力威进行研究并发布了研究报告《公司信息更新报告:东南亚及非洲电摩需求超预期,Vinfast起量在即》,给予博力威买入评级。
博力威(688345)
2026H1实现归母净利润0.7亿元,同比+101.2%
公司发布2026年中报。2026H1公司实现营业收入17.6亿元,同比+30.5%;实现归母净利润0.7亿元,同比+101.2%。其中,单Q2营业收入10.2亿元,同比+40.0%;单Q2归母净利润0.4亿元,同比+90.5%。公司紧抓东南亚及非洲电摩放量机遇,深度绑定越南电摩龙头Vinfast、非洲换电龙头Spiro,有望步入业绩收获期。我们上调原有盈利预测,预计公司2026-2028年归母净利润分别为1.64、3.07、4.96亿元(原为1.45、2.89、4.92亿元),当前股价对应PE分别为35.9、19.2、11.9倍,维持“买入”评级。
东南亚及非洲电摩需求旺盛、e-bike库存出清需求回暖
(1)2026H1公司轻型车用锂离子电池实现营业收入9.31亿元,同比+49.7%。其中,电动摩托车业务受益于东南亚及非洲电摩放量,公司深度绑定越南电摩龙头Vinfast,产品已于7月起实现批量出货。与非洲第一大电动出行企业Spiro合作开发的电池产品也已实现量产出货。电助力自行车受益于欧洲市场库存出清及需求回暖,同时公司与MFC、Aventon等行业头部客户达成深度合作,业务持续放量。(2)2026H1公司消费电子类电池实现营收3.09亿元,同比+4.9%。公司与逐际动力、斯坦德等客户合作的产品已进入批量出货阶段;与智元、云深处等头部客户的合作亦推进至样品送测阶段,公司预计将于年内实现量产。
电芯+PACK垂直整合,电芯自供有望带动毛利率提升
公司34145全极耳大圆柱电芯维持满产满销态势,电芯+PACK垂直整合优势得到市场充分验证。定增募投项目3GWh全极耳大圆柱电芯产线有序推进,投产后电摩电芯自供率提升有望带动毛利率提升。
风险提示:电动化进展不及预期、原材料价格波动、Vinfast放量不及预期。
最新盈利预测明细如下:
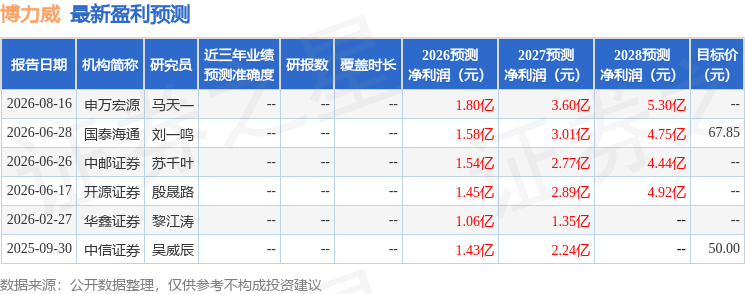
该股最近90天内共有5家机构给出评级,买入评级5家;过去90天内机构目标均价为67.85。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



